
Главная / Руководства / Калькулятор плеча и ликвидации
Калькулятор плеча и ликвидации
Введите маржу, плечо, цену входа и худшее движение против вас, которого вы ожидаете. Калькулятор покажет примерную цену ликвидации, ликвидировало бы это движение позицию и самое высокое плечо, которое его выдержало бы.
Это приближение для одной позиции с изолированной маржой. Реальные биржи используют ступенчатую поддерживающую маржу, комиссии и собственную маркировочную цену, поэтому реальная цена ликвидации отличается. Перед сделкой проверьте точное значение на своей бирже.
Как работает расчёт
При изолированной марже на позиции можно потерять только её маржу. Плечо определяет, насколько велика позиция по сравнению с этой маржой. При 5x маржа 1 000 $ управляет позицией на 5 000 $. Движение на 1 % против вас тогда стоит 50 $, то есть 5 % вашей маржи. Движение на 20 % против вас стоило бы всех 1 000 $.
Биржа не ждёт, пока маржа полностью закончится. Она закрывает позицию немного раньше, когда оставшаяся маржа падает ниже поддерживающей маржи. Поэтому калькулятор вычитает поддерживающую маржу из расстояния. Упрощённые формулы:
Расстояние до ликвидации = 1 / плечо минус поддерживающая маржа
Цена ликвидации для лонга = цена входа, умноженная на (1 минус расстояние)
Цена ликвидации для шорта = цена входа, умноженная на (1 плюс расстояние)
Самое высокое плечо для движения = 1 / (движение плюс поддерживающая маржа)
Все проценты в формуле используются как доли, поэтому 0,5 % превращаются в 0,005.
Разобранный пример
Возьмём маржу 1 000 $, плечо 10x, вход в лонг по 2 000 $ и поддерживающую маржу 0,5 %. Расстояние до ликвидации равно 1 / 10 минус 0,005, то есть 0,095, или 9,5 %. Цена ликвидации примерно 2 000 $, умноженные на 0,905, то есть 1 810 $.
Теперь предположим, что худшее движение против сделки составило 15,64 %. Это гораздо больше 9,5 %, поэтому позиция была бы ликвидирована. Самое высокое плечо, которое выдерживает движение на 15,64 %, равно 1 / (0,1564 плюс 0,005), примерно 6,2x.
15,64 % не выдуманы. Это худшее движение против отдельной сделки в реальном скане ETH в M Alpha Core со 116 сделками за год (ETHUSDT, 30-минутный график, с 6 ноября 2025 по 6 ноября 2026 года). Отчёт этого скана указал предел плеча 6,39x, потому что отчёт не учитывает поддерживающую маржу. Небольшая разница возникает из-за поддерживающей маржи: введите 0 % вместо 0,5 %, и калькулятор тоже покажет 6,39x. Оба числа говорят одно и то же: при плече выше примерно 6x одна эта сделка покончила бы со стратегией.
Откуда берётся худшее движение
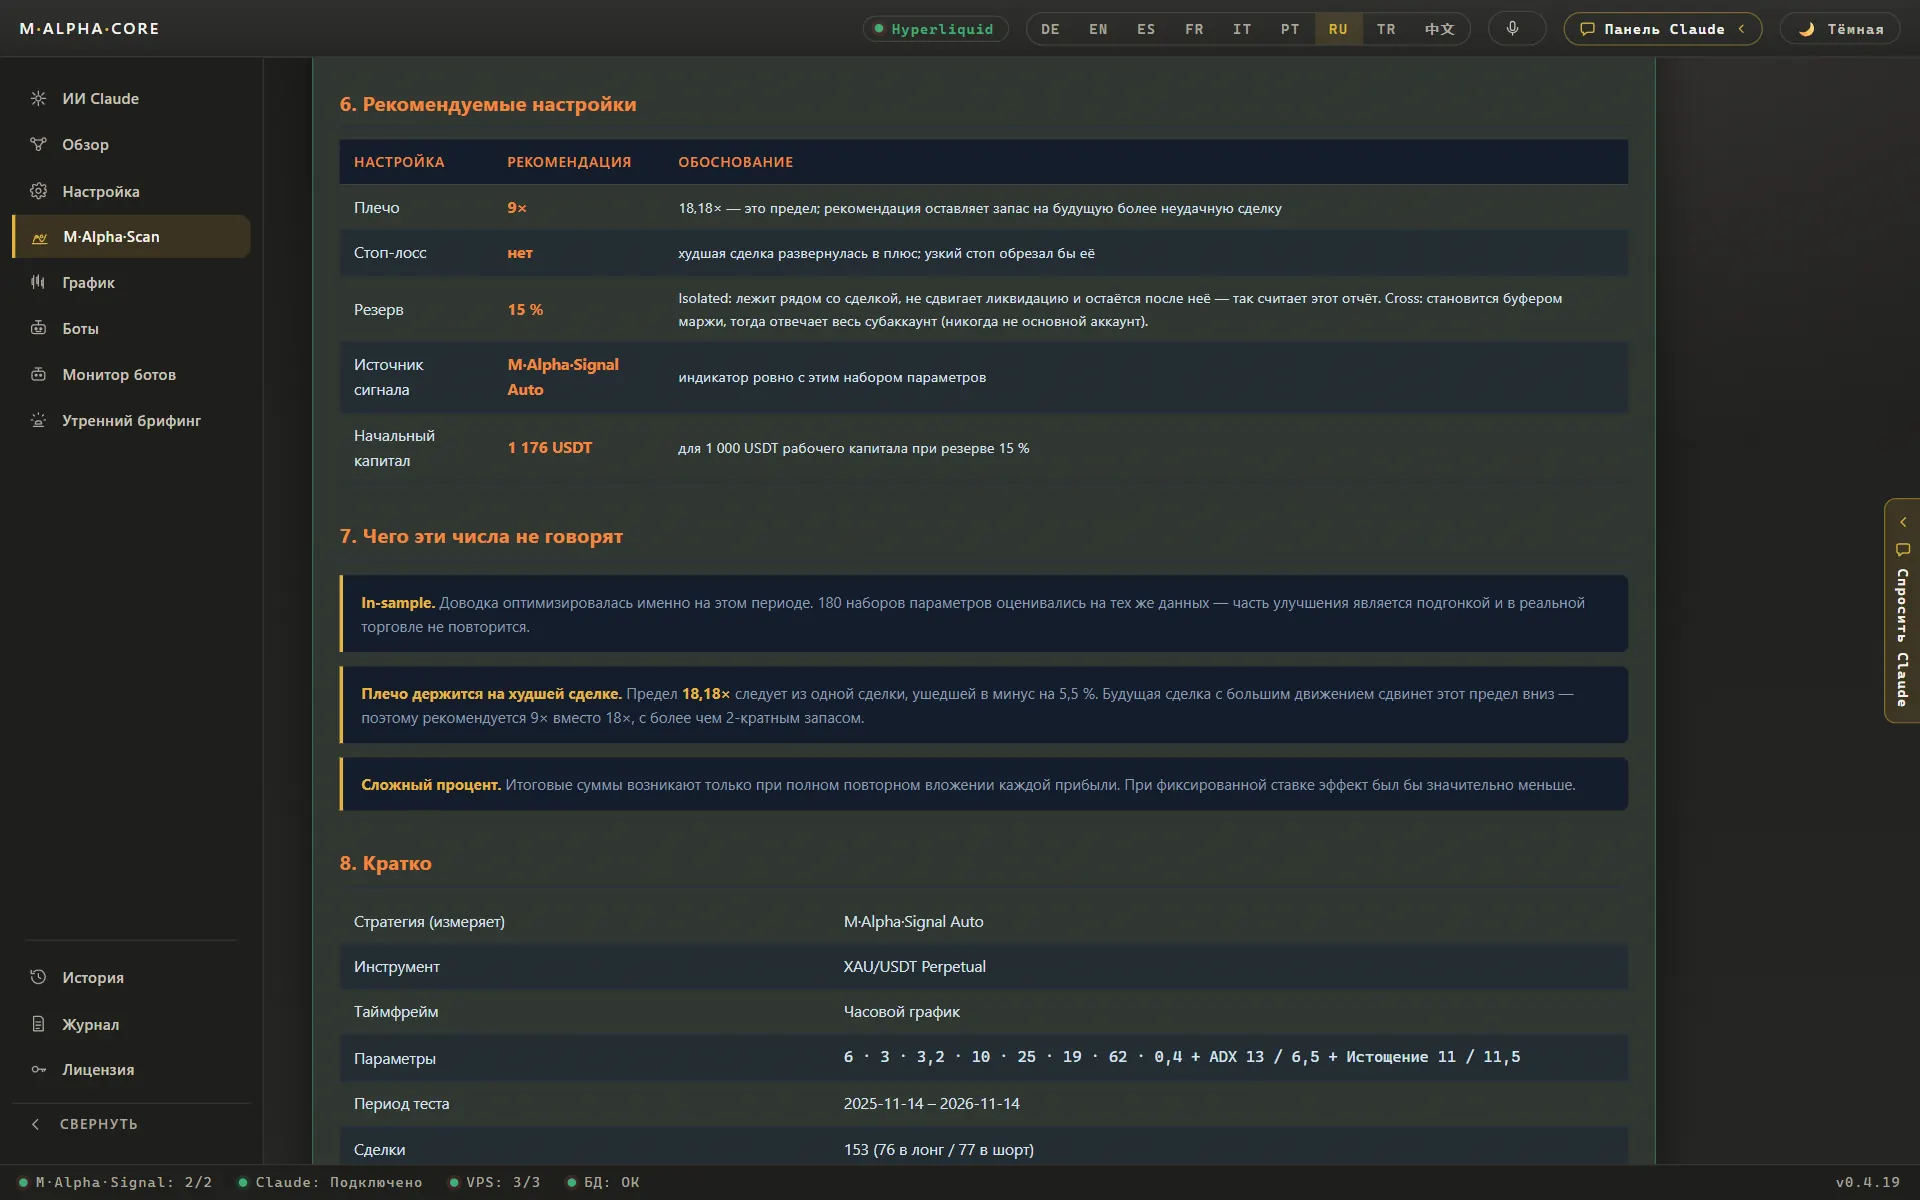
Самый полезный входной параметр это худшее движение против вас, и его же труднее всего угадать. Не используйте среднее движение. Используйте самое дальнее расстояние, на которое цена когда-либо уходила против отдельной открытой сделки вашей стратегии на длинном тесте. Каждый отчёт M Alpha Core показывает это значение для точных настроек вашего скана вместе с пределом плеча, который из него следует. Несколько примеров из наших сканов:
| Золото, часовой график: предел плеча | 18,2x |
| Nvidia: предел плеча | 9,03x |
| Пример ETH: худшее движение против сделки | 15,64 % |
| Пример ETH: предел плеча | 6,39x |
Предел из бэктеста это граница, а не цель. Следующее плохое движение может оказаться больше всего, что было в тесте. Большинство трейдеров держатся намного ниже предела, например на его половине.
Лонг и шорт
Для лонг-позиции цена ликвидации лежит ниже входа, потому что падение цены вам вредит. Для шорта она лежит выше входа. В этой упрощённой модели расстояние в процентах одинаково. На практике маркировочная цена, платежи фандинга и комиссии немного его сдвигают.
Изолированная или кросс-маржа
Этот калькулятор исходит из изолированной маржи: у каждой позиции своя маржа, и потерять можно только её. При кросс-марже позиция может использовать свободный баланс всего счёта. Это отодвигает цену ликвидации, но тогда одна плохая позиция может съесть деньги, предназначенные для других сделок. Деньги, которые вы держите в стороне, чтобы пополнить позицию, называются резервом. M Alpha Core предупреждает вас, когда позиция прошла половину пути до ликвидации и снова на трёх четвертях, и вы можете одним касанием добавить резерв или закрыть половину позиции.
Что калькулятор не учитывает
- Ступенчатую поддерживающую маржу, которая растёт с размером позиции.
- Торговые комиссии и комиссию, которую берут при ликвидации.
- Платежи фандинга, пока позиция открыта.
- Разницу между последней ценой и маркировочной ценой, которую использует биржа.
- Гэпы, при которых цена перескакивает через вашу цену ликвидации.
Такие термины, как маржа, поддерживающая маржа и ставка финансирования, смотрите в глоссарии. Чтобы увидеть, как проверяется полная стратегия до выбора плеча, читайте бэктест на скрытых данных.
Частые вопросы
Как рассчитывается цена ликвидации?
В упрощённой модели для изолированной маржи: расстояние до ликвидации равно 1, делённой на плечо, минус поддерживающая маржа. Для лонга цена ликвидации равна цене входа, умноженной на 1 минус это расстояние.
Точен ли результат?
Нет. Это приближение. Биржи используют ступенчатую поддерживающую маржу, комиссии и маркировочную цену, поэтому реальное значение отличается.
Какую поддерживающую маржу вводить?
Значение, которое ваша биржа показывает для рынка и размера позиции. 0,5 % это распространённое стартовое значение для крупных рынков, но проверьте на своей бирже.
Какое самое высокое плечо при движении на 10 %?
При поддерживающей марже 0,5 % примерно 1, делённая на 0,105, то есть около 9,5x. Любое движение больше 10 % тогда ликвидировало бы позицию.
Почему более высокое плечо приближает ликвидацию?
Потому что то же движение цены стоит большей доли вашей маржи. При 10x движение на 10 % стоит всей маржи.
Работает ли калькулятор для шорт-позиций?
Да. Выберите шорт, и цена ликвидации будет рассчитана выше цены входа.
Где найти худшее движение моей стратегии?
В бэктесте. Каждый отчёт M Alpha Core показывает худшее движение против отдельной сделки и предел плеча, который из него следует.
Бывает ли безопасное плечо?
Нет. Даже без плеча можно потерять деньги. Плечо только меняет то, насколько быстро и насколько полно может случиться убыток.
Связанные страницы
- Глоссарий
- Бэктест на скрытых данных
- Руководство по криптовалютному торговому боту
- Торговый бот для золота
Все цифры получены в бэктестах на прошлых рыночных данных. Ни один результат не является обещанием будущей прибыли. Торговля, особенно с плечом, связана с высоким риском. M Alpha Core является программным инструментом, а не инвестиционной рекомендацией.