
So findet und prüft M Alpha Core die Einstellungen seiner Strategie
Zuletzt aktualisiert:
M Alpha Core hat eine eingebaute Strategie. Der Scan findet die besten Einstellungen dieser Strategie für deinen Markt, und jede Zahl im Bericht entsteht auf demselben Weg. Hier steht, woher die Daten kommen, wie der Test geteilt wird, welche Kosten eingerechnet sind und wo die Grenzen jedes Backtests liegen. Dazu kommen fünf echte Scans mit ihren Zeiträumen.
Marktdaten
Der Scan-Server lädt die Kerzen selbst, vom Markt für Dauerkontrakte (Perpetual Futures) bei Binance, standardmäßig für die letzten 365 Tage. Gold, Öl, Indizes und Aktien werden über die Dauerkontrakte gescannt, die Binance dafür führt. Scan, Bericht und Chart rechnen mit denselben Kerzen.
Suche auf 65 %, Test auf 35 %
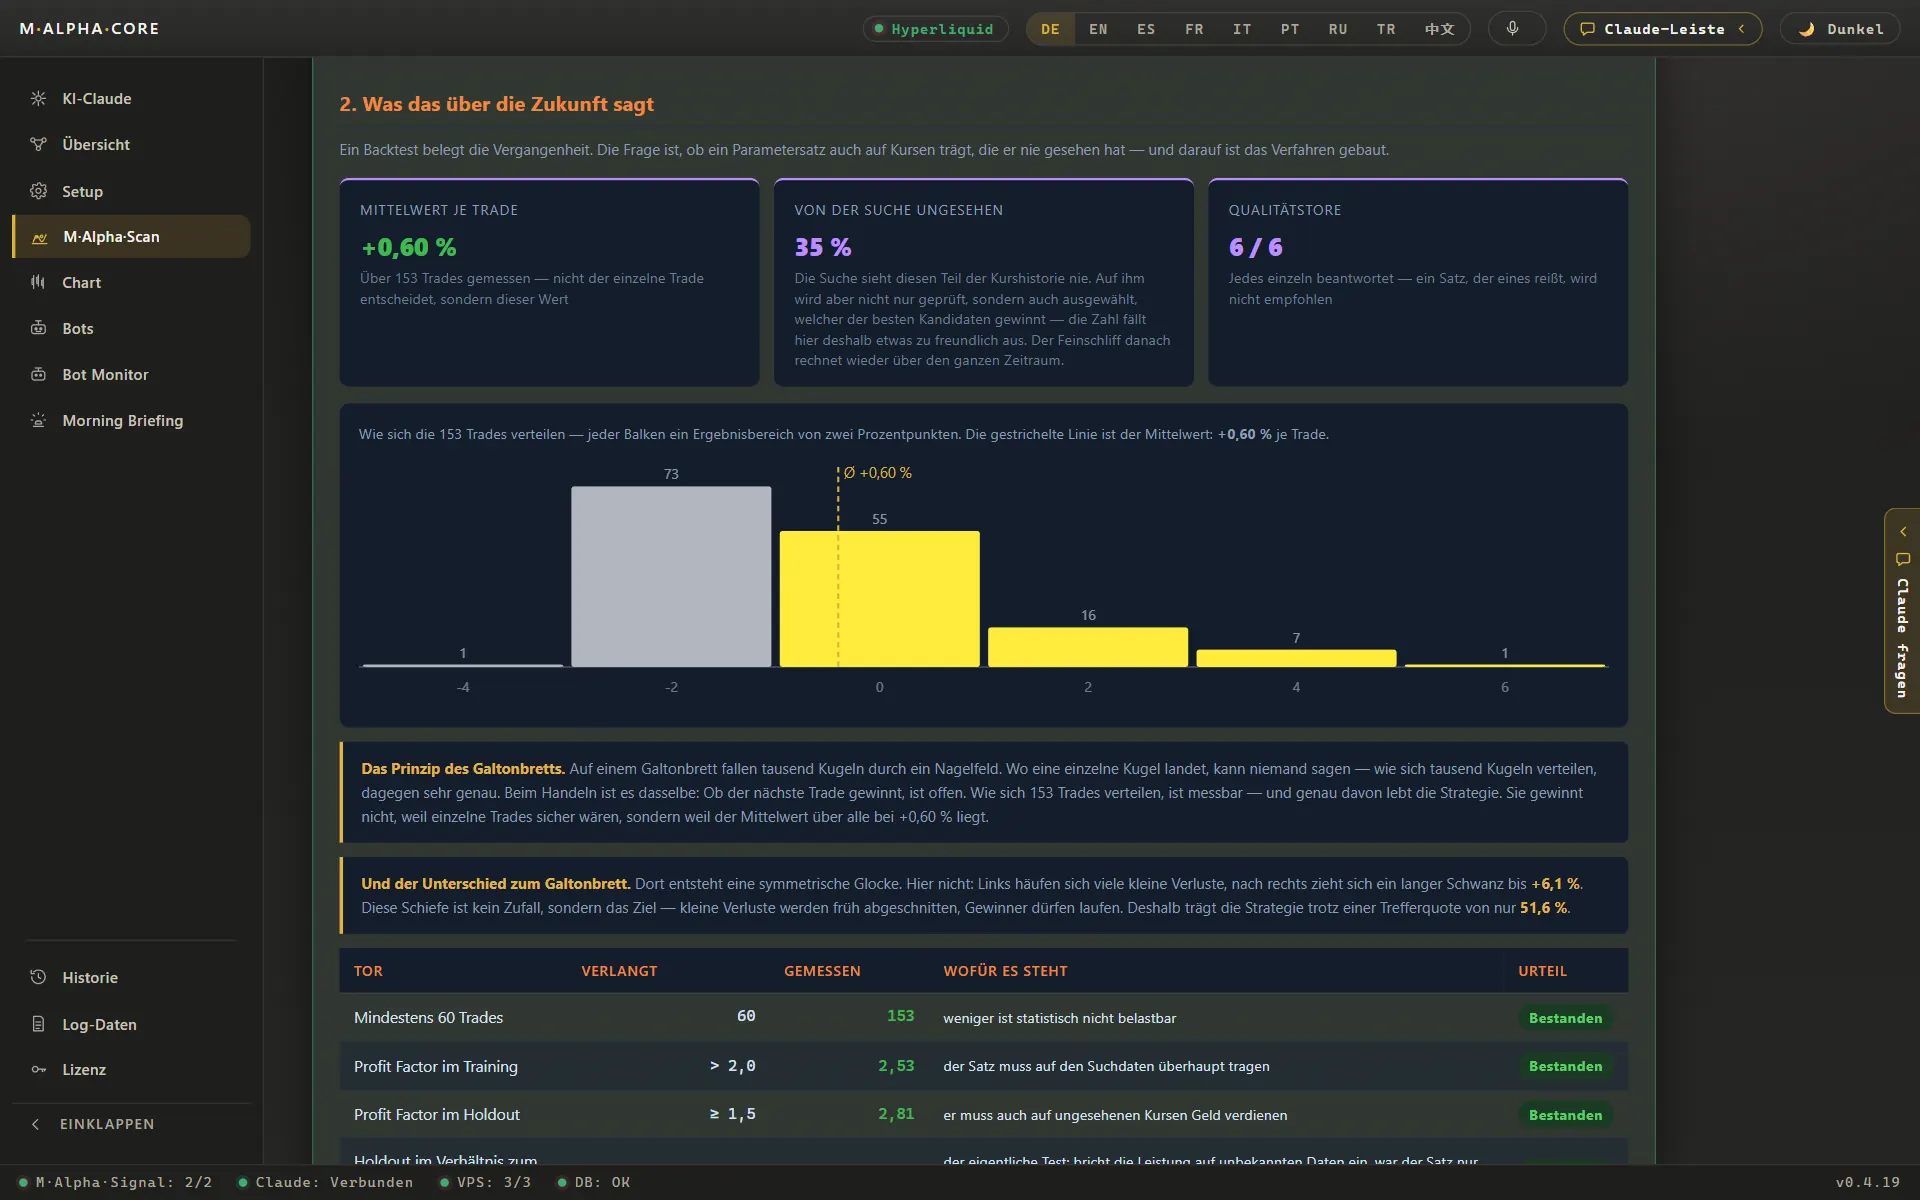
Der Scan probiert Tausende Einstellungen der eingebauten Strategie auf den ersten 65 % des Zeitraums. Die letzten 35 % bleiben während der Suche verschlossen. Erst danach läuft das beste Ergebnis auf diesem ungesehenen Teil. Klappt ein Ergebnis auf dem gesuchten Teil, aber nicht auf dem ungesehenen, war es höchstwahrscheinlich nur an Zufall angepasst.
Profitfaktor
Der Profitfaktor ist die Summe aller Gewinn-Trades geteilt durch die Summe aller Verlust-Trades. Ein Profitfaktor von 2 heißt: zwei Dollar Gewinn für jeden Dollar Verlust. Unter 1 hat die Strategie Geld verloren. Der Scan zeigt ihn getrennt für den gesuchten und den ungesehenen Teil.
Kosten im Backtest
Jeder Trade zahlt 0,05 % Gebühr beim Eröffnen und 0,05 % beim Schließen. Eine Order wird zum Eröffnungskurs der Kerze nach dem Signal ausgeführt. Finanzierungszahlungen (Funding) und Slippage sind nicht eingerechnet, echte Ergebnisse können also niedriger ausfallen.
Hebelgrenze aus dem schlechtesten Trade
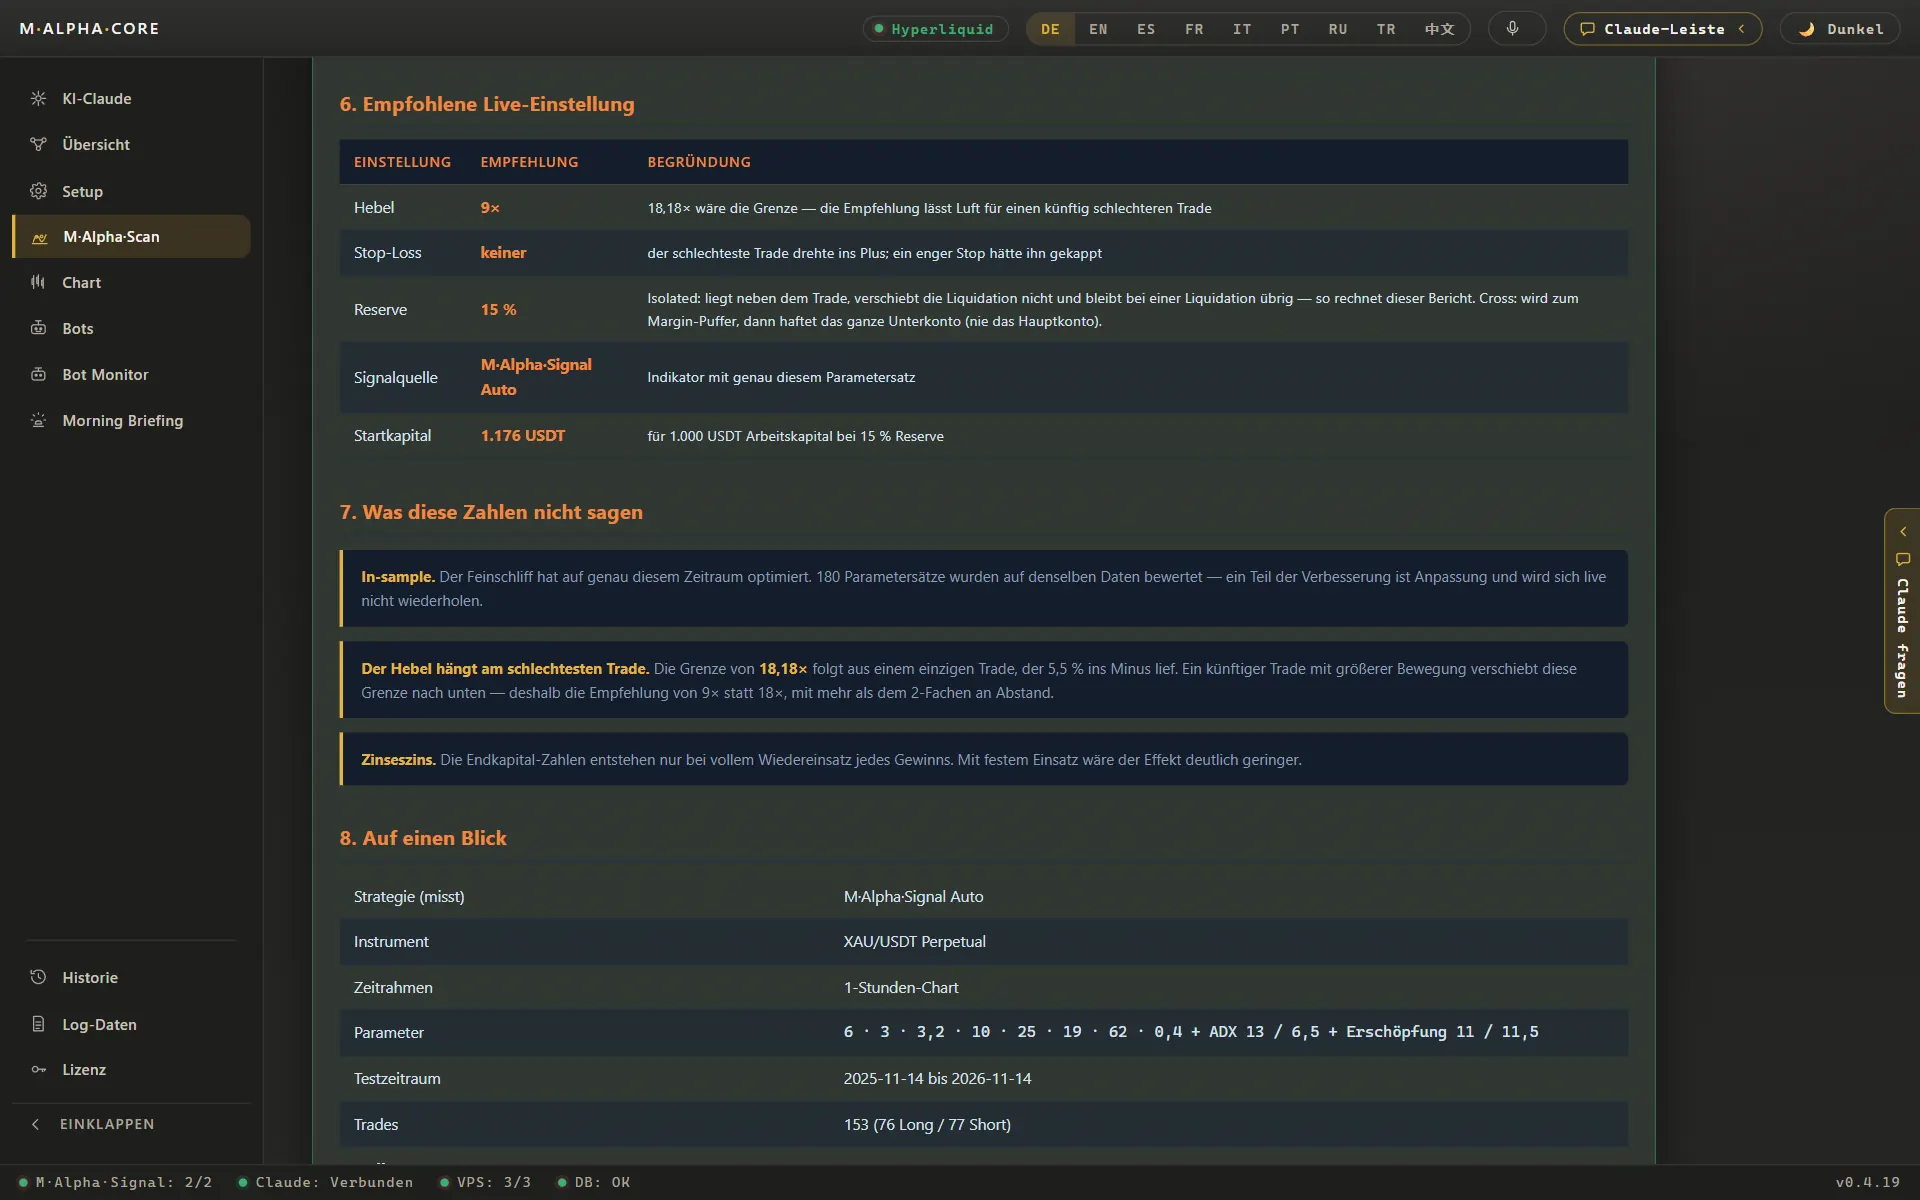
Für jeden Trade misst der Bericht, wie weit der Kurs gegen die Position lief, bevor der Trade geschlossen wurde. Die Hebelgrenze ist 100 geteilt durch die größte dieser Bewegungen in Prozent, gemessen über alle Trades im Bericht. Der empfohlene Hebel ist die Hälfte dieser Grenze, abgerundet. Ergebnisse mit Hebel sind aufgezinst und rechnen die Liquidation mit: Erreicht eine Gegenbewegung mal Hebel 100 %, verliert dieser Trade seinen ganzen Einsatz.
Fünf echte Scans mit Beleg
Jeder Kasten zeigt einen Scan so, wie er gelaufen ist: Kontrakt, Chart, tatsächlich genutzter Datenzeitraum, Scan-Datum und Kennzahlen. Führt Binance einen Kontrakt noch kein ganzes Jahr, nutzt der Scan den ganzen vorhandenen Verlauf. Der Zeitraum kann also kürzer als ein Jahr sein.
Gold (XAUUSDT), Chart 1 Stunde
| Kontrakt | XAUUSDT, Binance-Perpetual |
|---|---|
| Chart | 1 Stunde |
| Genutzte Daten | 11. Dezember 2025 bis 12. November 2026 (336 Tage) |
| Scan-Datum | 12. November 2026 |
| App-Version | 0.4.19 |
| Trades gesucht / ungesehen | 95 / 58 |
| Profitfaktor, gesuchte 65 % | 2,53 |
| Profitfaktor, ungesehene 35 % | 2,81 |
| Profitfaktor, alle Trades im Bericht | 2,46 |
| 1.000 $ ohne Hebel | 2.446 $ |
| 1.000 $ mit 3x | 11.993 $ |
| 1.000 $ mit 5x | 46.664 $ |
| 1.000 $ mit dem empfohlenen 9x | 387.217 $ |
| Schlechteste Bewegung gegen einen Trade | 5,49 % |
| Hebelgrenze | 100 / 5,49 = 18,2x |
| Empfohlener Hebel | 9x |
| Quelle | Ergebnisdatei des Scan-Servers und Bericht in der App |
S&P 500 (SPYUSDT), Chart 30 Minuten
| Kontrakt | SPYUSDT, Binance-Perpetual |
|---|---|
| Chart | 30 Minuten |
| Genutzte Daten | 6. April 2026 bis 12. November 2026 (220 Tage) |
| Scan-Datum | 12. November 2026 |
| App-Version | 0.4.19 |
| Trades gesucht / ungesehen | 63 / 27 |
| Trades im Bericht | 91 |
| Profitfaktor, gesuchte 65 % | 2,05 |
| Profitfaktor, ungesehene 35 % | 2,56 |
| Profitfaktor, alle Trades im Bericht | 2,13 |
| 1.000 $ ohne Hebel | 1.227 $ |
| 1.000 $ mit 3x | 1.804 $ |
| 1.000 $ mit 5x | 2.577 $ |
| 1.000 $ mit dem empfohlenen 24x | 23.934 $ |
| Schlechteste Bewegung gegen einen Trade | 2,0 % |
| Hebelgrenze | 49,52x |
| Empfohlener Hebel | 24x |
| Quelle | Ergebnisdatei des Scan-Servers und Bericht in der App |
Nvidia (NVDAUSDT), Chart 30 Minuten
| Kontrakt | NVDAUSDT, Binance-Perpetual |
|---|---|
| Chart | 30 Minuten |
| Genutzte Daten | 26. März 2026 bis 12. November 2026 (231 Tage) |
| Scan-Datum | 12. November 2026 |
| App-Version | 0.4.19 |
| Trades gesucht / ungesehen | 66 / 23 |
| Profitfaktor, gesuchte 65 % | 2,19 |
| Profitfaktor, ungesehene 35 % | 4,90 |
| Profitfaktor, alle Trades im Bericht | 2,44 |
| 1.000 $ ohne Hebel | 2.250 $ |
| 1.000 $ mit dem empfohlenen 4x | 14.137 $ |
| 1.000 $ mit 5x | 21.521 $ |
| Schlechteste Bewegung gegen einen Trade | 11,1 % |
| Hebelgrenze | 9,03x |
| Empfohlener Hebel | 4x |
| Quelle | Ergebnisdatei des Scan-Servers und Bericht in der App |
Nasdaq 100 (QQQUSDT), Chart 30 Minuten
| Kontrakt | QQQUSDT, Binance-Perpetual |
|---|---|
| Chart | 30 Minuten |
| Genutzte Daten | 6. April 2026 bis 12. November 2026 (220 Tage) |
| Scan-Datum | 12. November 2026 |
| Trades gesucht / ungesehen | 63 / 38 |
| Profitfaktor, gesuchte 65 % | 2,34 |
| Profitfaktor, ungesehene 35 % | 2,17 |
| 1.000 $ ohne Hebel | 1.548 $ |
| 1.000 $ mit 5x | 6.929 $ |
| Quelle | Ergebnisdatei des Scan-Servers und unsere Notizen aus dem Bericht in der App |
Ethereum (ETHUSDT), Chart 30 Minuten
| Kontrakt | ETHUSDT, Binance-Perpetual |
|---|---|
| Chart | 30 Minuten |
| Genutzte Daten | 6. November 2025 bis 6. November 2026 (365 Tage) |
| App-Version | 0.4.19 |
| Trades im Bericht | 116 |
| Profitfaktor, alle Trades im Bericht | 2,62 |
| 1.000 $ ohne Hebel | 5.568 $ |
| 1.000 $ mit dem empfohlenen 3x | 78.106 $ |
| Schlechteste Bewegung gegen einen Trade | 15,64 % |
| Zweitschlechteste Bewegung | 10,11 % |
| Hebelgrenze | 100 / 15,64 = 6,39x |
| Empfohlener Hebel | 3x |
| Quelle | Bericht und Chart in der App |
Warum zwei Arten von Profitfaktor? Der Scan zeigt den gesuchten und den ungesehenen Teil getrennt. Der Bericht rechnet die gewählten Einstellungen danach über den ganzen Zeitraum nach und zeigt einen Profitfaktor über alle Trades. Die Hebelgrenze folgt immer derselben Formel: 100 geteilt durch die schlechteste Bewegung gegen einen Trade. Bei Gold sind das 100 / 5,49 = 18,2x, halbiert und abgerundet 9x. Bei Ethereum sind es 100 / 15,64 = 6,39x, halbiert und abgerundet 3x. Die Dollarbeträge starten bei 1.000 $ und sind aufgezinst.
Glossar: Profitfaktor, Out of Sample, Hebel, Liquidation, Funding-Rate, Drawdown
Grenzen jedes Backtests
Ein Backtest zeigt, wie Einstellungen auf vergangenen Daten abgeschnitten hätten, nicht wie sie abschneiden werden. Märkte ändern sich, und auch Einstellungen, die auf ungesehenen Daten halten, können später versagen. Aufgezinste Ergebnisse wachsen auf dem Papier schnell und reagieren stark auf einen einzigen schlechten Trade. Darum zeigt der Bericht jeden Trade, auch die Verlierer, und darum raten wir zuerst zum Trockenlauf oder zu kleinen Beträgen.
Den Ablauf siehst du in der Demo und auf den Bildern: Demo ausprobieren · Bilder · Backtest on unseen data
Alle Zahlen stammen aus Backtests mit vergangenen Marktdaten. Kein Ergebnis ist ein Versprechen für künftigen Gewinn. Handel, besonders mit Hebel, birgt hohe Risiken. M Alpha Core ist ein Software-Werkzeug und keine Anlageberatung.