
Comment M Alpha Core trouve et teste les réglages de sa stratégie
Dernière mise à jour:
M Alpha Core possède une stratégie intégrée. Le scan trouve les meilleurs réglages de cette stratégie pour votre marché, et chaque chiffre du rapport suit le même processus. Cette page explique d'où viennent les données, comment le test est découpé, quels coûts sont inclus et où sont les limites de tout backtest, puis montre cinq vrais scans avec leurs périodes.
Données de marché
Le serveur de scan charge lui-même les bougies, depuis le marché des contrats perpétuels de Binance, par défaut sur les 365 derniers jours. L'or, le pétrole, les indices et les actions sont scannés via les contrats perpétuels que Binance propose pour eux. Le scan, le rapport et le graphique utilisent les mêmes bougies.
Recherche sur 65 %, test sur 35 %
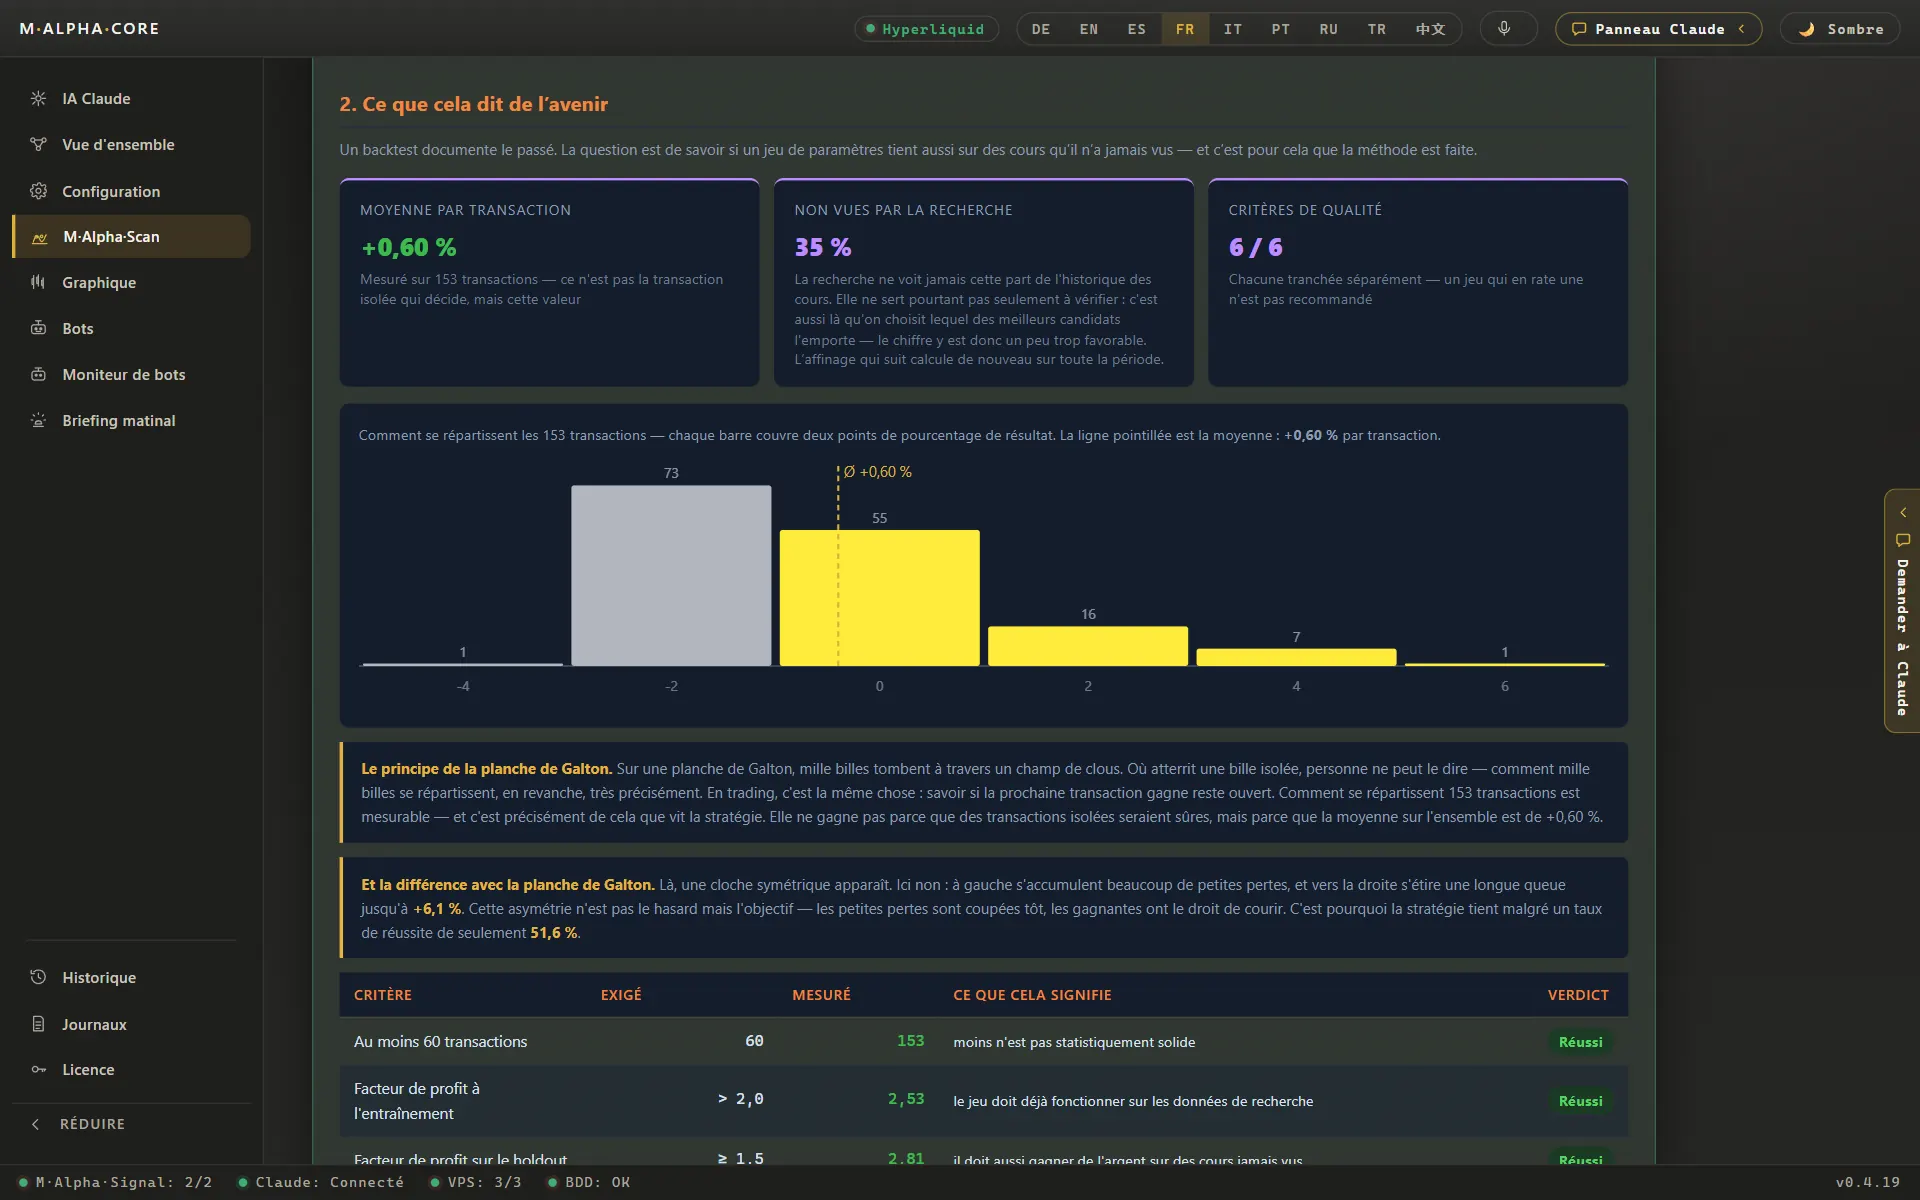
Le scan essaie des milliers de réglages de la stratégie intégrée sur les premiers 65 % de la période. Les derniers 35 % restent verrouillés pendant la recherche. Ensuite seulement, le meilleur résultat tourne sur cette partie jamais vue. Si un résultat marche sur la partie cherchée mais échoue sur la partie jamais vue, il a très probablement été ajusté au bruit.
Facteur de profit
Le facteur de profit est la somme de tous les trades gagnants divisée par la somme de tous les trades perdants. Un facteur de 2 signifie deux dollars gagnés pour chaque dollar perdu. En dessous de 1, la stratégie a perdu de l'argent. Le scan l'affiche séparément pour la partie cherchée et pour la partie jamais vue.
Coûts dans le backtest
Chaque trade paie des frais de 0,05 % à l'ouverture et de 0,05 % à la clôture. Un ordre est exécuté à l'ouverture de la bougie qui suit le signal. Les paiements de financement (funding) et le glissement ne sont pas inclus, les résultats réels peuvent donc être plus faibles.
Limite de levier tirée du pire trade
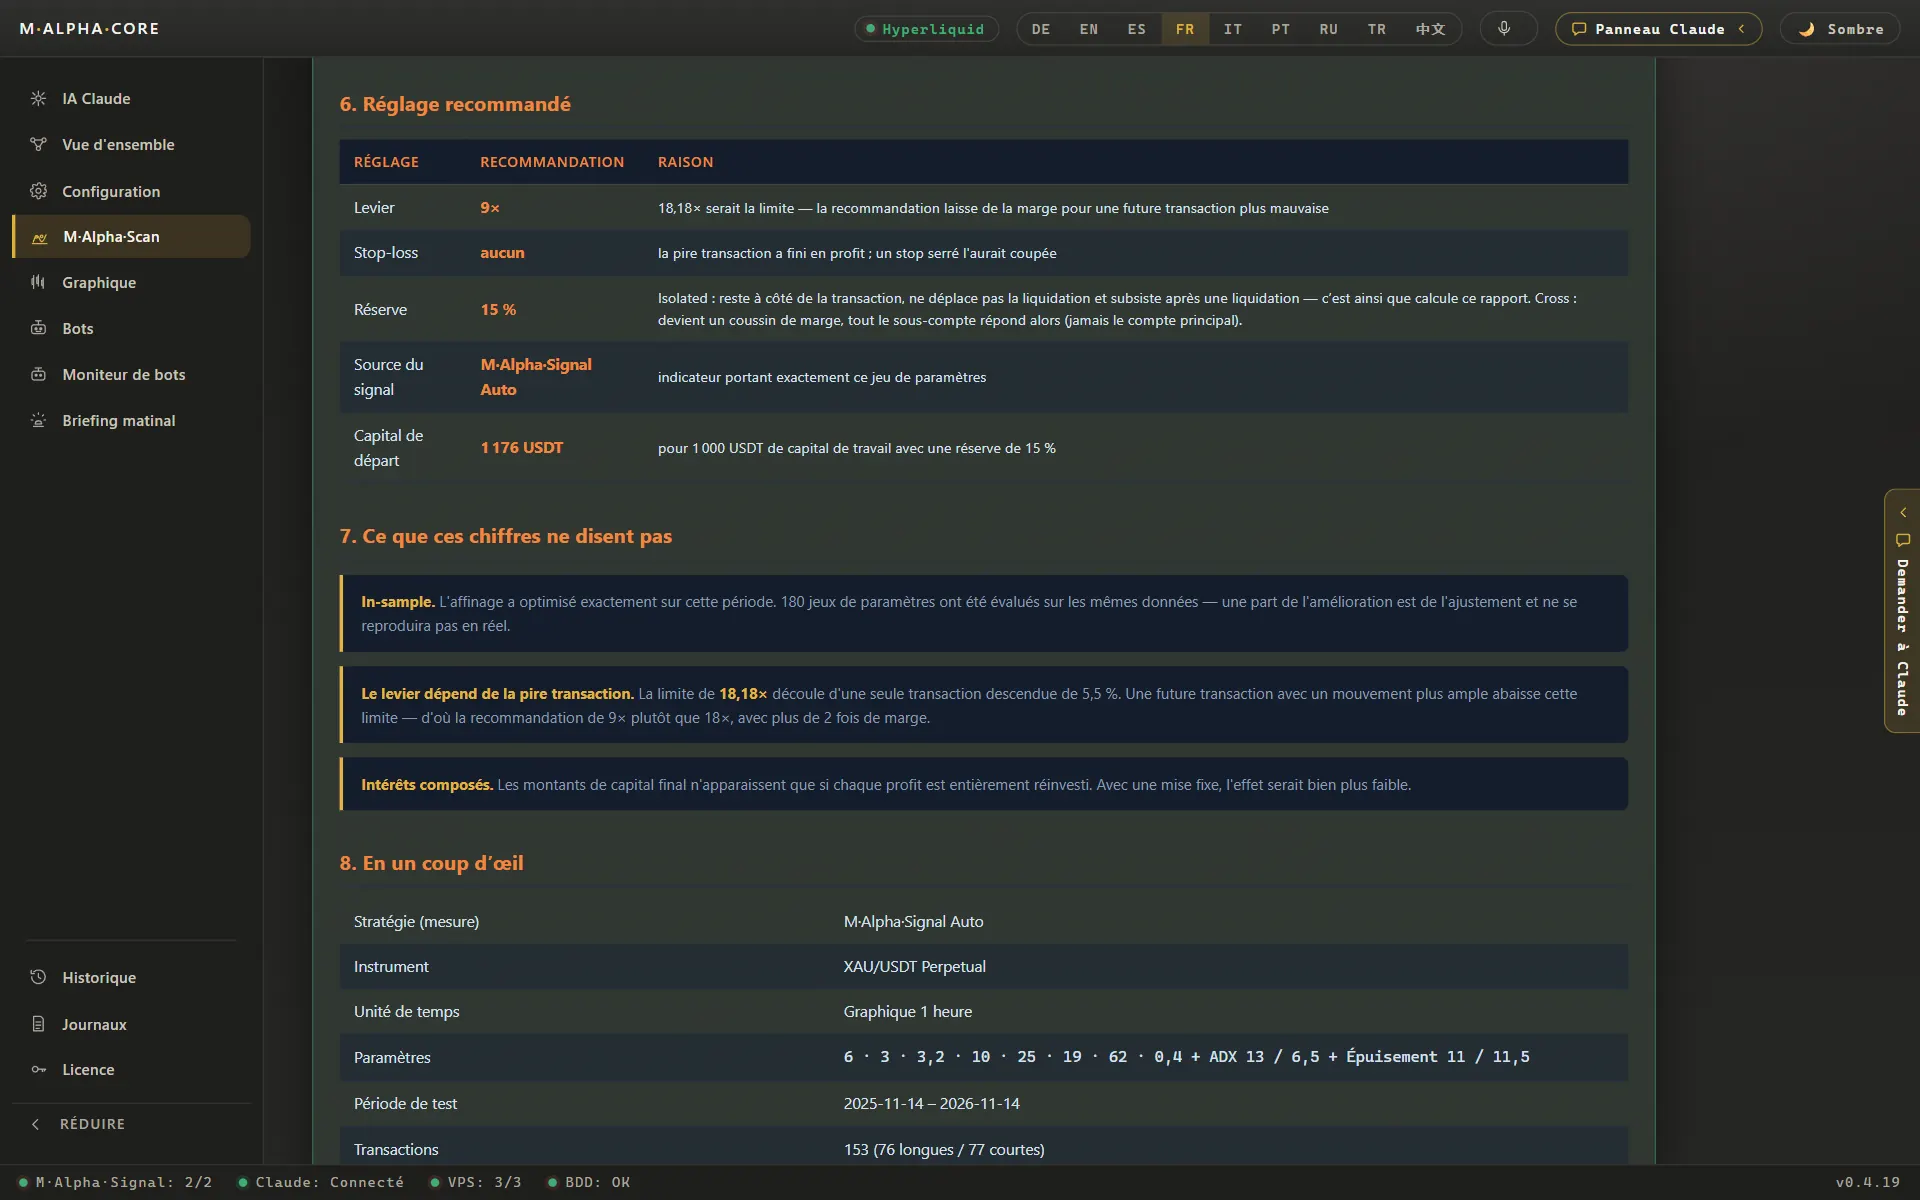
Pour chaque trade, le rapport mesure jusqu'où le prix est allé contre la position avant la clôture. La limite de levier est 100 divisé par le plus grand de ces mouvements en pourcentage, mesuré sur tous les trades du rapport. Le levier recommandé est la moitié de cette limite, arrondie vers le bas. Les résultats avec levier sont composés et tiennent compte de la liquidation : si un mouvement contraire multiplié par le levier atteint 100 %, ce trade perd toute sa mise.
Cinq vrais scans avec leurs preuves
Chaque encadré montre un scan tel qu'il a tourné : le contrat, le graphique, la période de données réellement utilisée, la date du scan et les chiffres. Quand Binance propose un contrat depuis moins d'un an, le scan utilise tout l'historique disponible, la période peut donc être plus courte qu'un an.
Or (XAUUSDT), graphique 1 heure
| Contrat | XAUUSDT, perpétuel Binance |
|---|---|
| Graphique | 1 heure |
| Données utilisées | du 11 décembre 2025 au 12 novembre 2026 (336 jours) |
| Date du scan | 12 novembre 2026 |
| Version de l'application | 0.4.19 |
| Trades cherchés / jamais vus | 95 / 58 |
| Facteur de profit, 65 % cherchés | 2,53 |
| Facteur de profit, 35 % jamais vus | 2,81 |
| Facteur de profit, tous les trades du rapport | 2,46 |
| 1 000 $ sans levier | 2 446 $ |
| 1 000 $ avec 3x | 11 993 $ |
| 1 000 $ avec 5x | 46 664 $ |
| 1 000 $ avec le levier recommandé de 9x | 387 217 $ |
| Pire mouvement contre un trade | 5,49 % |
| Limite de levier | 100 / 5,49 = 18,2x |
| Levier recommandé | 9x |
| Source | Fichier de résultats du serveur de scan et rapport de l'application |
S&P 500 (SPYUSDT), graphique 30 minutes
| Contrat | SPYUSDT, perpétuel Binance |
|---|---|
| Graphique | 30 minutes |
| Données utilisées | du 6 avril 2026 au 12 novembre 2026 (220 jours) |
| Date du scan | 12 novembre 2026 |
| Version de l'application | 0.4.19 |
| Trades cherchés / jamais vus | 63 / 27 |
| Trades dans le rapport | 91 |
| Facteur de profit, 65 % cherchés | 2,05 |
| Facteur de profit, 35 % jamais vus | 2,56 |
| Facteur de profit, tous les trades du rapport | 2,13 |
| 1 000 $ sans levier | 1 227 $ |
| 1 000 $ avec 3x | 1 804 $ |
| 1 000 $ avec 5x | 2 577 $ |
| 1 000 $ avec le levier recommandé de 24x | 23 934 $ |
| Pire mouvement contre un trade | 2,0 % |
| Limite de levier | 49,52x |
| Levier recommandé | 24x |
| Source | Fichier de résultats du serveur de scan et rapport de l'application |
Nvidia (NVDAUSDT), graphique 30 minutes
| Contrat | NVDAUSDT, perpétuel Binance |
|---|---|
| Graphique | 30 minutes |
| Données utilisées | du 26 mars 2026 au 12 novembre 2026 (231 jours) |
| Date du scan | 12 novembre 2026 |
| Version de l'application | 0.4.19 |
| Trades cherchés / jamais vus | 66 / 23 |
| Facteur de profit, 65 % cherchés | 2,19 |
| Facteur de profit, 35 % jamais vus | 4,90 |
| Facteur de profit, tous les trades du rapport | 2,44 |
| 1 000 $ sans levier | 2 250 $ |
| 1 000 $ avec le levier recommandé de 4x | 14 137 $ |
| 1 000 $ avec 5x | 21 521 $ |
| Pire mouvement contre un trade | 11,1 % |
| Limite de levier | 9,03x |
| Levier recommandé | 4x |
| Source | Fichier de résultats du serveur de scan et rapport de l'application |
Nasdaq 100 (QQQUSDT), graphique 30 minutes
| Contrat | QQQUSDT, perpétuel Binance |
|---|---|
| Graphique | 30 minutes |
| Données utilisées | du 6 avril 2026 au 12 novembre 2026 (220 jours) |
| Date du scan | 12 novembre 2026 |
| Trades cherchés / jamais vus | 63 / 38 |
| Facteur de profit, 65 % cherchés | 2,34 |
| Facteur de profit, 35 % jamais vus | 2,17 |
| 1 000 $ sans levier | 1 548 $ |
| 1 000 $ avec 5x | 6 929 $ |
| Source | Fichier de résultats du serveur de scan et nos notes tirées du rapport de l'application |
Ethereum (ETHUSDT), graphique 30 minutes
| Contrat | ETHUSDT, perpétuel Binance |
|---|---|
| Graphique | 30 minutes |
| Données utilisées | du 6 novembre 2025 au 6 novembre 2026 (365 jours) |
| Version de l'application | 0.4.19 |
| Trades dans le rapport | 116 |
| Facteur de profit, tous les trades du rapport | 2,62 |
| 1 000 $ sans levier | 5 568 $ |
| 1 000 $ avec le levier recommandé de 3x | 78 106 $ |
| Pire mouvement contre un trade | 15,64 % |
| Deuxième pire mouvement | 10,11 % |
| Limite de levier | 100 / 15,64 = 6,39x |
| Levier recommandé | 3x |
| Source | Rapport et graphique de l'application |
Pourquoi deux sortes de facteur de profit ? Le scan montre séparément la partie cherchée et la partie jamais vue. Le rapport recalcule ensuite les réglages choisis sur toute la période et montre un facteur de profit sur tous les trades. La limite de levier suit toujours la même formule : 100 divisé par le pire mouvement contre un trade. Pour l'or, 100 / 5,49 = 18,2x, divisé par deux et arrondi vers le bas 9x. Pour Ethereum, 100 / 15,64 = 6,39x, divisé par deux et arrondi vers le bas 3x. Les montants en dollars partent de 1 000 $ et sont composés.
Glossaire: facteur de profit, hors échantillon, levier, liquidation, taux de financement, drawdown
Limites de tout backtest
Un backtest montre comment des réglages auraient fonctionné sur des données passées, pas comment ils fonctionneront. Les marchés changent, et même des réglages qui tiennent sur des données jamais vues peuvent échouer plus tard. Les résultats composés grimpent vite sur le papier et réagissent fortement à un seul mauvais trade. C'est pourquoi le rapport montre chaque trade, y compris les perdants, et pourquoi nous conseillons de commencer avec le mode d'essai ou de petits montants.
Vous pouvez voir le processus dans la démo et sur les captures d'écran : Essayer la démo · Captures d'écran · Backtest on unseen data
Tous les chiffres proviennent de backtests sur des données de marché passées. Aucun résultat n'est une promesse de gain futur. Le trading, surtout avec effet de levier, comporte des risques élevés. M Alpha Core est un outil logiciel, pas un conseil en investissement.