
Accueil / Guides / Backtest sur données jamais vues
Un backtest sur des données que la recherche n'a jamais vues
Presque toutes les stratégies paraissent excellentes sur les données sur lesquelles elles ont été réglées. La vraie question, c'est comment elles se comportent sur des données qu'elles n'ont jamais vues. C'est ce que M Alpha Core montre dans chaque rapport.
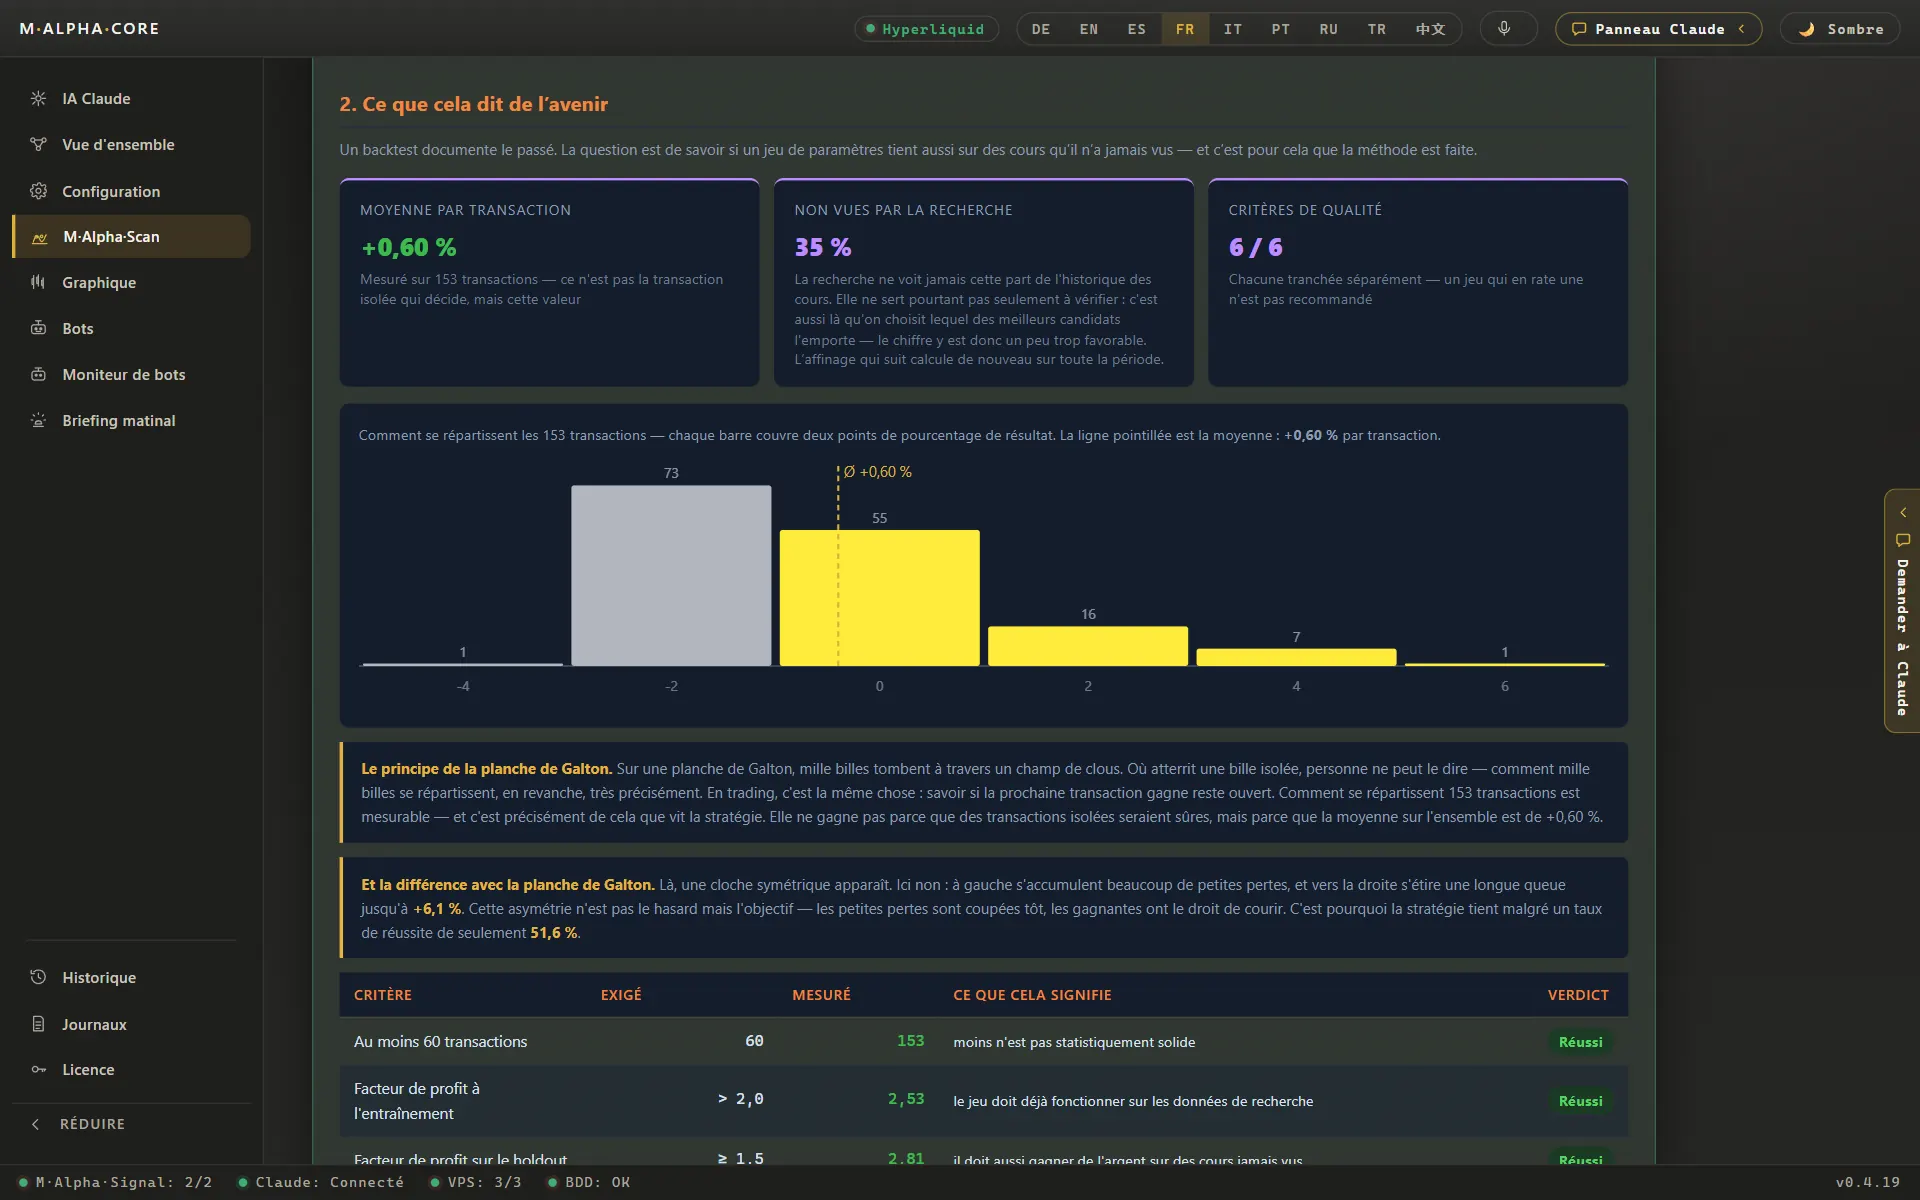
Exemple : l'or, graphique 1 heure
| Recherche sur les premiers | 65 % des données |
| Test sur les derniers | 35 %, jamais vus par la recherche |
| Trades sur la période de test | 153 |
| Facteur de profit sur les données de recherche | 2,53 |
| Facteur de profit sur les données jamais vues | 2,81 |
| Nvidia : facteur de profit recherche / jamais vu | 2,19 / 4,90 |
| Nasdaq 100 : facteur de profit sur les données jamais vues | 2,17 |
| Exemple ETH : pire mouvement contre un trade | 15,64 % |
| Exemple ETH : limite de levier | 6,39x |
Si le facteur de profit sur les données jamais vues tombe bien en dessous de celui de la partie de recherche, les réglages ont probablement été ajustés au bruit. S'il tient, les réglages ont trouvé quelque chose qui a aussi fonctionné en dehors des données sur lesquelles ils ont été choisis.
Pourquoi les backtests classiques mentent
Un backtest applique un ensemble de règles aux prix passés et montre ce qui se serait passé. Ça paraît objectif, et pour un ensemble de règles fixe, ça l'est. Le problème commence quand vous cherchez. Dès que vous essayez beaucoup de réglages et que vous gardez le meilleur, le meilleur est en partie le plus chanceux. Avec des milliers de réglages, certains auront l'air parfaits après coup par pur hasard, même sur des prix aléatoires.
C'est ce qu'on appelle le surapprentissage (overfitting). Les réglages décrivent le bruit du passé au lieu d'un schéma qui se répète. Une stratégie surajustée affiche une belle courbe à l'écran, puis échoue dès que de l'argent réel est en jeu. Plus une recherche essaie de réglages, plus ce risque grandit. Un outil qui teste des milliers de réglages, comme M Alpha Core, doit donc vérifier son propre résultat sur des données neuves. Sinon, la recherche n'est qu'une machine à produire de jolies courbes inutiles.
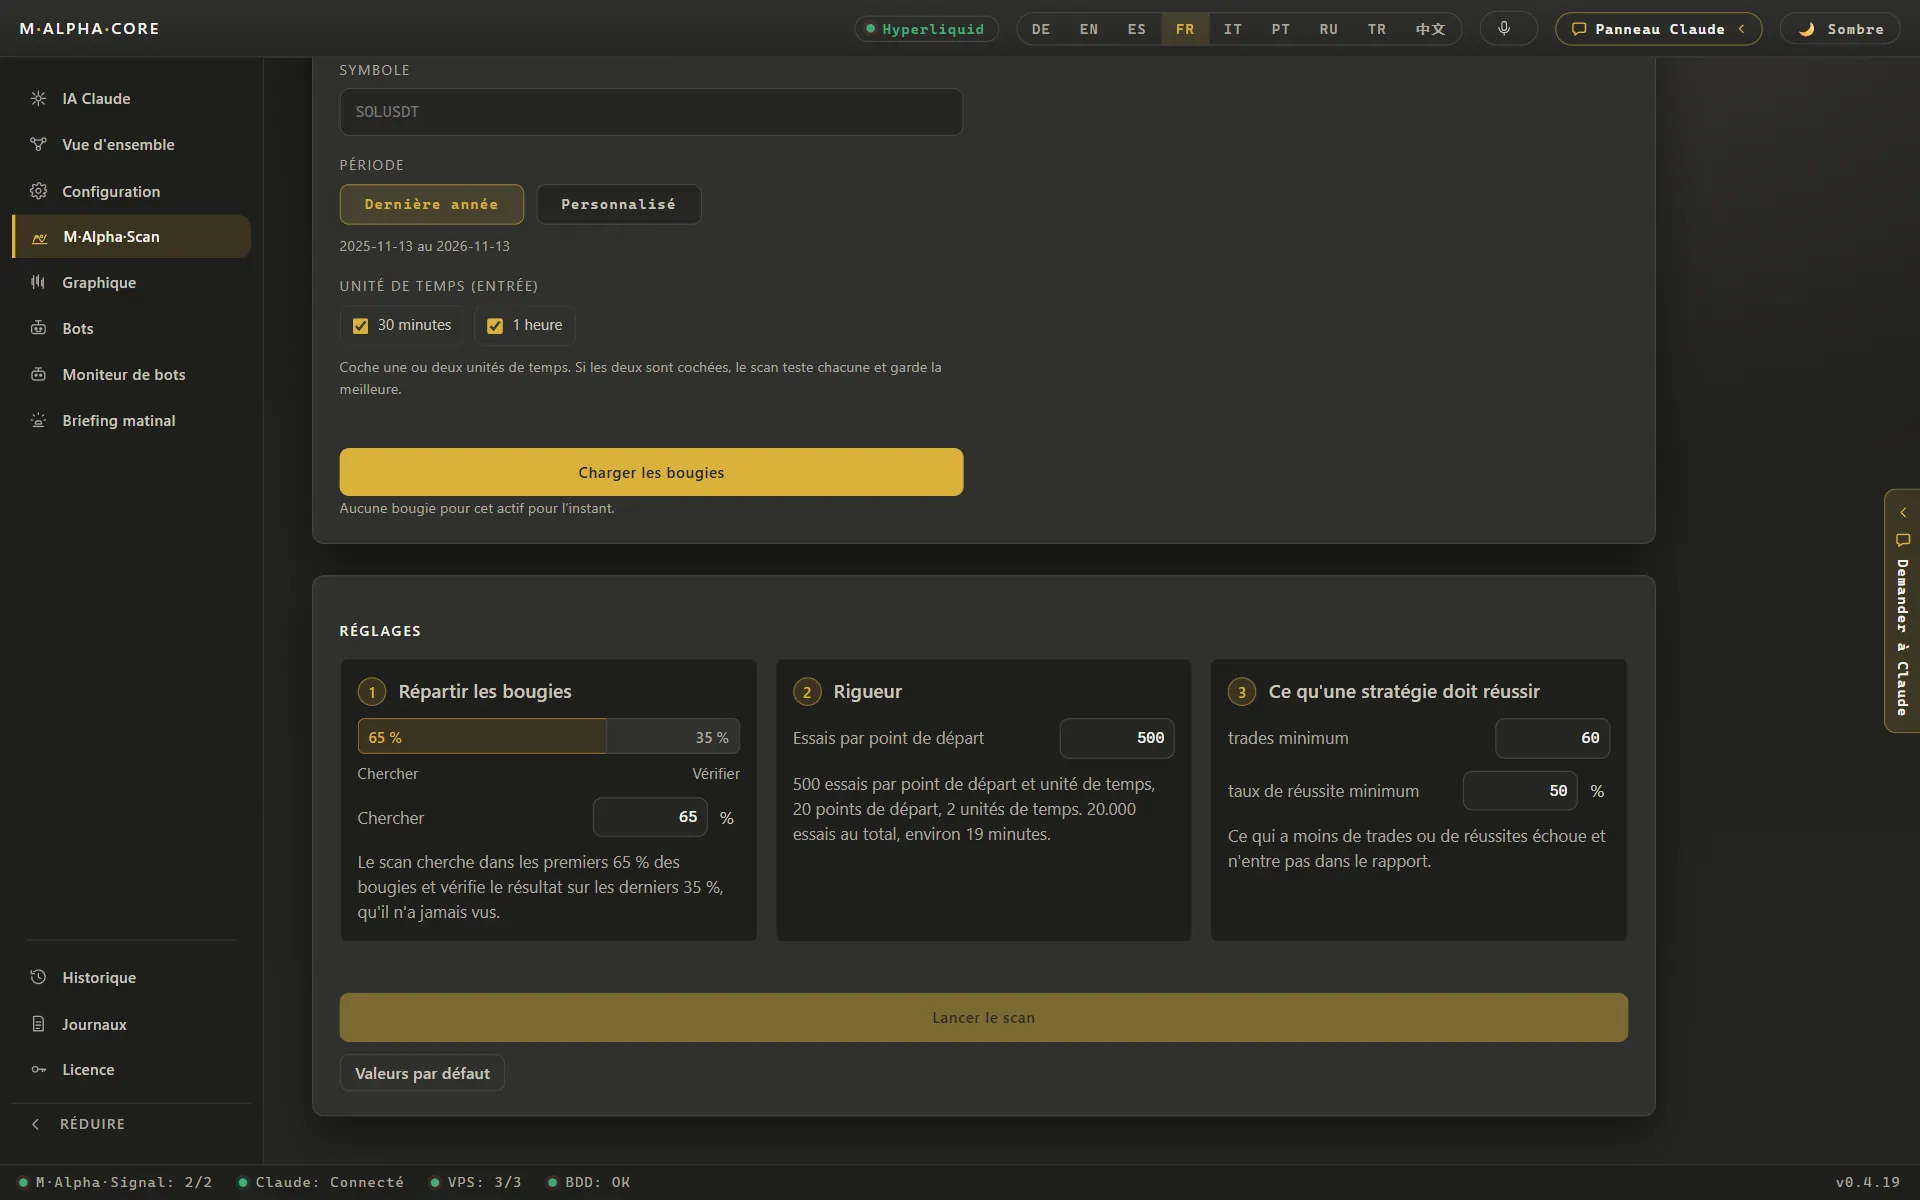
Le découpage 65/35
M Alpha Core découpe chaque période de test en deux parties. Les premiers 65 % forment la partie de recherche. C'est là que le scan teste des milliers de réglages et choisit les meilleurs. Les derniers 35 % forment la partie jamais vue. La recherche ne la regarde jamais. Une fois les réglages fixés, ils tournent sur cette partie sans le moindre changement, et le rapport affiche le résultat à côté de celui de la recherche.
Le découpage suit l'ordre chronologique. La partie jamais vue vient toujours après la partie de recherche, comme l'avenir vient après le passé. Mélanger l'ordre, par exemple en testant sur des mois pris au hasard, laisserait des informations du futur s'infiltrer dans la recherche et rendrait le résultat meilleur qu'il ne l'est.
Comment lire les deux chiffres
Le chiffre clé est le facteur de profit : les dollars gagnés pour chaque dollar perdu. Au-dessus de 1, une stratégie a gagné de l'argent sur cette période, en dessous de 1, elle en a perdu. Comparez la partie de recherche avec la partie jamais vue.
- La partie jamais vue tient ou progresse. Dans l'exemple de l'or, le facteur de profit est passé de 2,53 à 2,81. Les réglages ne dépendaient pas des mois précis sur lesquels ils ont été trouvés. C'est ce que vous voulez voir.
- La partie jamais vue est bien plus haute. Nvidia est passé de 2,19 à 4,90. C'est une réussite, mais pas une raison de se réjouir. La partie jamais vue est plus courte et contient moins de trades, donc quelques trades chanceux pèsent davantage.
- La partie jamais vue chute fortement. Si un facteur de profit de 2,5 tombe à 1,1 sur la partie jamais vue, la recherche s'est très probablement ajustée au bruit. Ne tradez pas ces réglages, aussi bonne que paraisse la première partie.
- Trop peu de trades. Un facteur de profit calculé sur une poignée de trades ne dit pas grand-chose. L'exemple de l'or comptait 153 trades sur l'année, Nvidia 89, le Nasdaq 100 101, l'exemple ETH 116.
Le risque en chiffres clairs
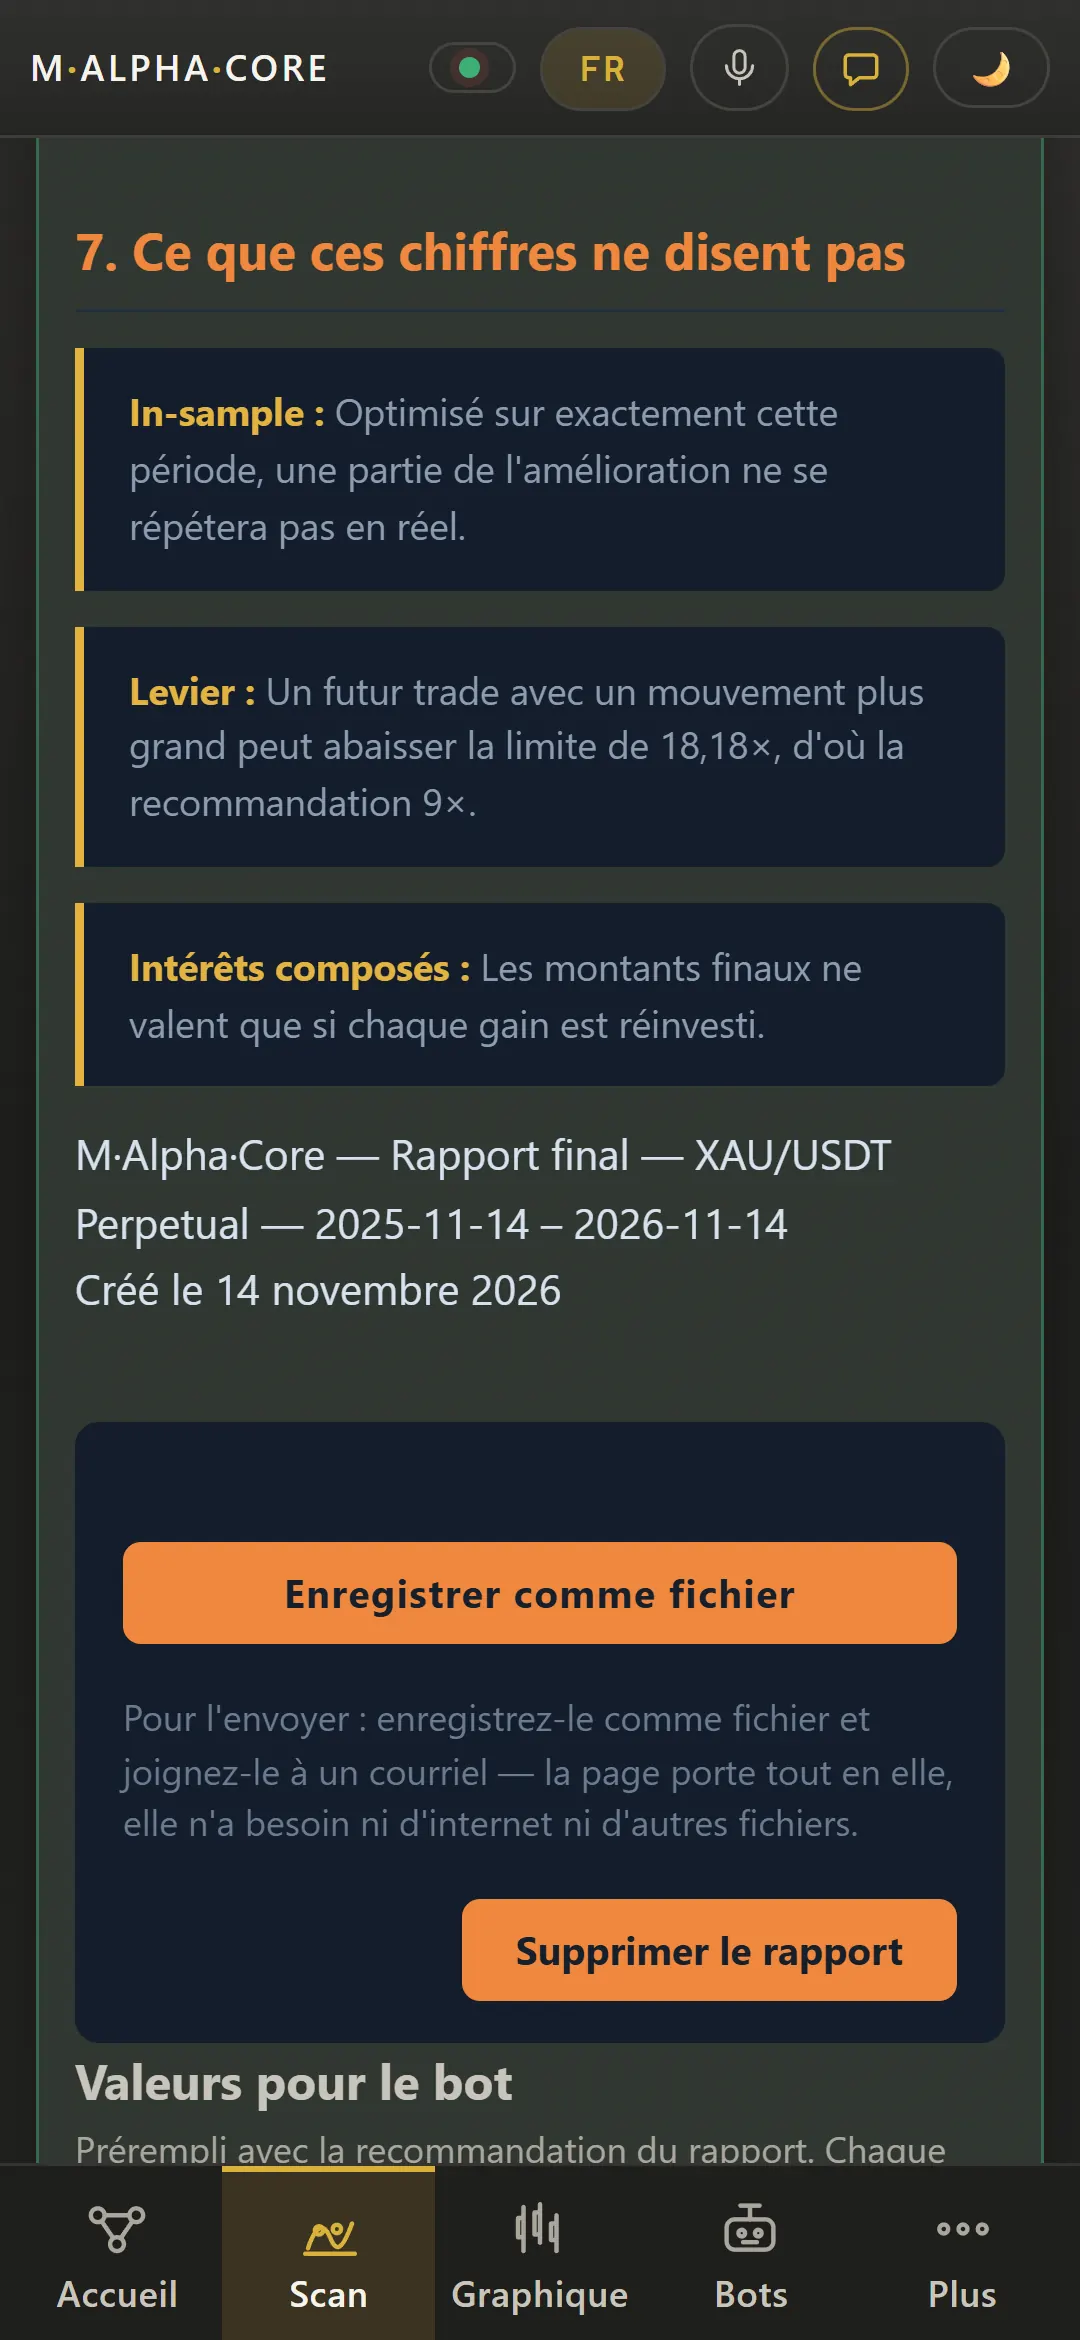
Un bon facteur de profit peut à lui seul encore cacher un trade dangereux. Le rapport montre donc jusqu'où le prix est allé contre vous au sein d'un même trade. Dans une stratégie ETH, c'était 15,64 %. Avec du levier, un mouvement de cette ampleur contre vous peut effacer la marge de la position. À partir du pire mouvement, le rapport calcule le levier le plus élevé que le trade aurait supporté : 6,39x dans cet exemple ETH, 18,2x pour l'or et 9,03x pour Nvidia.
Cette limite n'est pas une recommandation d'aller jusqu'au bout. Le prochain mauvais mouvement peut être plus grand. C'est une frontière nette qui vous dit où le backtest lui-même aurait déjà échoué. Vous pouvez tester ce rapport pour n'importe quel mouvement avec le calculateur de levier et de liquidation.
Chaque trade, perdants compris
Un chiffre peut cacher beaucoup de choses. C'est pourquoi le rapport affiche aussi chaque trade du test sur le graphique, les gagnants comme les perdants. Vous voyez où la stratégie est entrée et sortie, combien de temps les trades ont duré et à quoi ressemblaient les mauvaises phases. Si la partie jamais vue n'a gagné de l'argent que pendant une semaine folle, vous le voyez tout de suite.
Du test au bot, étape par étape
- Installez l'appli. M Alpha Core fonctionne sous Windows 10 et 11, sous macOS 11 ou plus récent (Apple Silicon et Intel) et sous Android 10 ou plus récent. Récupérez-la sur la page de téléchargement. Une licence Standard couvre un ordinateur et un téléphone, Pro couvre trois appareils, dans n'importe quelle combinaison.
- Scannez votre marché. Saisissez le symbole d'une crypto, de l'or ou d'une action dans l'écran du scan. Choisissez une unité de temps et une période, puis lancez le scan. Il tourne sur notre serveur de scan, vous pouvez donc fermer l'appli ou ranger votre téléphone pendant ce temps.
- Lisez le rapport. Regardez le nombre de trades, le facteur de profit sur la partie recherchée et sur la partie jamais vue, le résultat avec et sans levier, le pire mouvement contre un trade et le levier que ce mouvement aurait permis. Ouvrez le graphique et examinez chaque trade, y compris les perdants.
- Louez un petit serveur et lancez votre bot. L'appli vous guide pour louer un petit serveur à environ 12 $ par mois et le configure pour vous. Votre bot démarre d'abord en simulation (dry run) : il note seulement ce qu'il ferait et vous envoie chaque étape sur Telegram.
- Connectez votre plateforme avec une clé de trading uniquement. Créez une clé API sur l'une des dix plateformes prises en charge. Créez une clé API qui peut trader mais pas retirer. La clé est conservée dans le coffre protégé de votre appareil et sur votre propre serveur. Notre serveur de scan ne la voit jamais.
- Passez en réel quand vous êtes prêt. Un bot d'entraînement reste un bot d'entraînement : pour de l'argent réel, vous configurez à nouveau le bot sans cocher la simulation. À partir de là, il trade sur votre propre compte, et vous pouvez le mettre en long, short, inversion ou arrêt d'un seul geste dans l'appli ou dans le panneau de contrôle de votre navigateur.
Le bot tourne ensuite avec exactement les réglages qui ont réussi le test sur données jamais vues. Rien n'est réajusté entre-temps. Si vous voulez plus tard de nouveaux réglages, vous lancez un nouveau scan avec un nouveau découpage.
À la main, script maison ou M Alpha Core
Vous pouvez faire un test hors échantillon à la main ou avec votre propre code. La question est de savoir combien de travail cela demande et si vous le faites vraiment à chaque fois.
| Ce qui compte | À la main | Script maison | M Alpha Core |
|---|---|---|---|
| Tester de nombreux réglages | Lent, quelques réglages par soirée | Possible, si vous écrivez et maintenez le code | Des milliers de réglages par scan sur notre serveur de scan |
| Test sur des données jamais vues | Rarement fait | Seulement si vous construisez le découpage vous-même | Dans chaque rapport : recherche sur 65 %, test sur les derniers 35 % |
| Le risque du levier en chiffres | Au doigt mouillé | Seulement si vous le calculez | Pire mouvement pendant un trade et levier qui l'aurait supporté |
| Trader 24 h sur 24 | Seulement quand vous êtes devant l'écran | Nécessite votre propre serveur et une surveillance | Votre bot sur votre propre serveur, vérifié chaque minute par un watchdog |
| Programmation nécessaire | Non | Oui | Non, vous avancez écran par écran dans l'appli |
| Qui détient la clé de la plateforme | Vous | Vous | Vous, dans le coffre de votre appareil et sur votre propre serveur |
| Coût | Votre temps | Votre temps plus un serveur | À partir de 49 $ par mois plus un petit serveur à environ 12 $ par mois |
Les limites de tout backtest
- Un découpage, une année. Un découpage 65/35 unique est un contrôle solide, mais il ne couvre qu'une période. Les marchés changent, et l'année suivante peut être très différente.
- Utiliser deux fois la partie jamais vue. Si vous lancez beaucoup de scans et gardez celui qui a le meilleur résultat sur la partie jamais vue, cette partie devient peu à peu une partie de la recherche. Choisissez d'abord votre marché et votre unité de temps, et ne pêchez pas un résultat chanceux.
- Coûts. Frais, slippage et funding réduisent chaque résultat. Un avantage mince peut disparaître une fois les coûts payés.
- Événements extrêmes. Un krach plus violent que tout ce qu'a connu la période de test n'est pas couvert par le test.
Les guides sur le test hors échantillon et sur comment faire le backtest d'une stratégie de trading approfondissent ces points.
Questions fréquentes
Qu'est-ce qu'un test hors échantillon ?
Cela veut dire tester une stratégie sur des données qui n'ont pas servi à la trouver. M Alpha Core utilise pour cela les derniers 35 % de la période de test.
Pourquoi 65 % et 35 % ?
La recherche a besoin d'assez de données pour trouver des réglages, et la partie jamais vue a besoin d'assez de trades pour être parlante. Un découpage 65/35 dans l'ordre chronologique garde les deux parties significatives.
Un bon résultat sur des données jamais vues est-il une garantie ?
Non. C'est un signe bien plus solide qu'un backtest classique, mais les marchés changent et les résultats passés ne sont pas une promesse.
Qu'est-ce que le surapprentissage (overfitting) ?
Des réglages qui collent au bruit des prix passés au lieu d'un schéma qui se répète. Ils sont superbes dans le backtest et échouent ensuite.
Et si le résultat sur les données jamais vues est bien pire ?
Alors les réglages ont très probablement été ajustés au bruit. Ne les tradez pas, aussi bonne que paraisse la partie de recherche.
Pourquoi le facteur de profit sur les données jamais vues peut-il dépasser celui de la recherche ?
La partie jamais vue est plus courte, donc quelques trades chanceux pèsent davantage. Considérez une valeur plus élevée comme une réussite, pas comme une prévision.
De combien de trades un test a-t-il besoin ?
Plus il y en a, mieux c'est. Nos exemples vont de 89 trades pour Nvidia à 153 pour l'or sur un an.
Est-ce la même chose qu'un test walk forward ?
C'est une seule étape walk forward : recherche sur le passé, test sur la période suivante. Un test walk forward complet répète cela sur de nombreuses fenêtres.
Quels marchés puis-je tester ?
Crypto, or, argent, platine, cuivre, pétrole, gaz naturel, le S&P 500, le Nasdaq 100 et plus de 200 actions.
Le bot change-t-il ses réglages plus tard ?
Non. Le bot trade exactement les réglages qui ont réussi le test. De nouveaux réglages demandent un nouveau scan.
Comparer M Alpha Core
Côte à côte avec d'autres outils de bots, avec des sources pour chaque affirmation à leur sujet.
Plateformes dans M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pages liées
- Test hors échantillon
- Comment faire le backtest d'une stratégie de trading
- Bot de trading sur l'or
- Glossaire
Tous les chiffres proviennent de backtests sur des données de marché passées. Aucun résultat n'est une promesse de gains futurs. Le trading, surtout avec effet de levier, comporte un risque élevé. M Alpha Core est un outil logiciel, pas un conseil en investissement.