
在搜索从未见过的数据上回测
几乎任何策略在调优时用过的数据上都显得很出色。真正的问题是,它在从未见过的数据上表现如何。M Alpha Core 在每一份报告中展示的正是这一点。
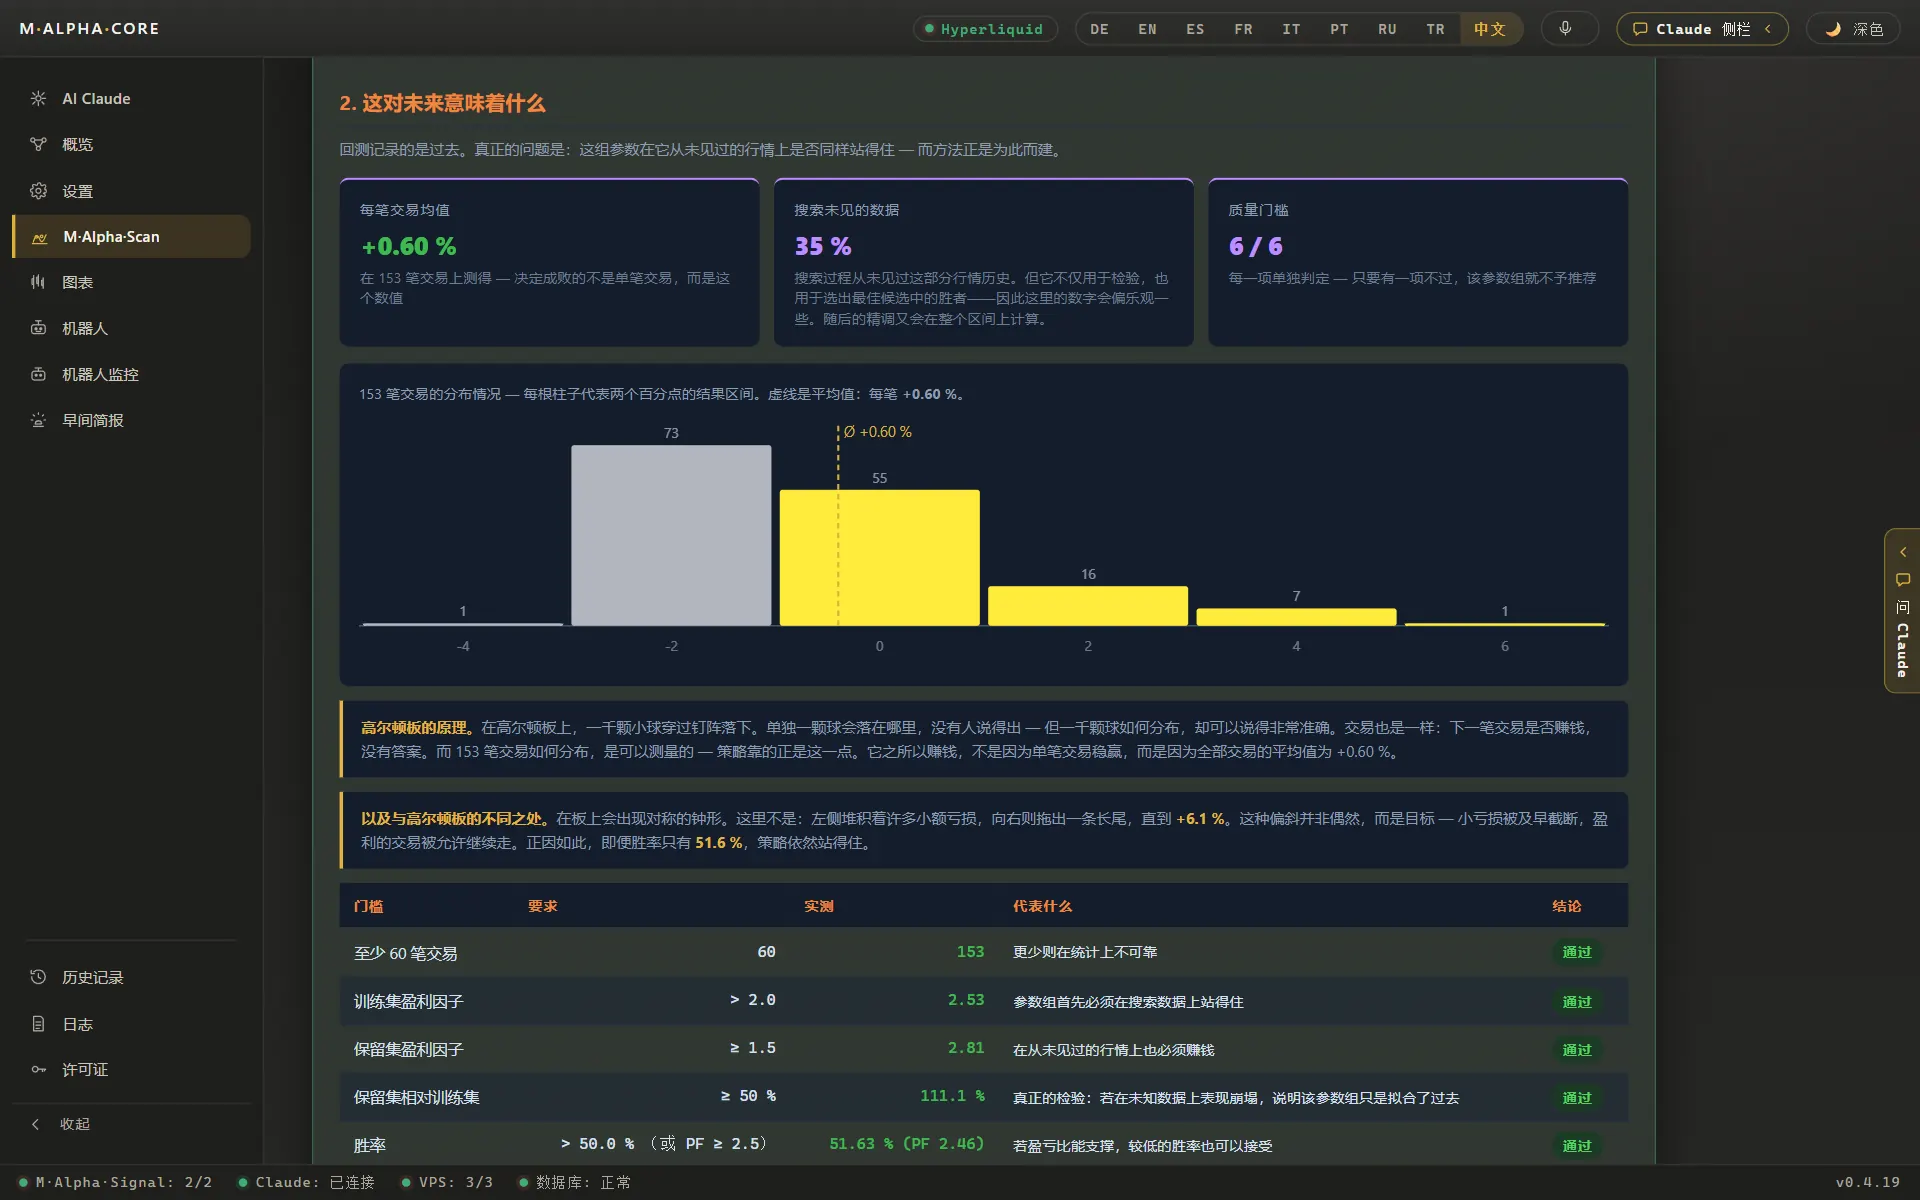
示例:黄金,1 小时图
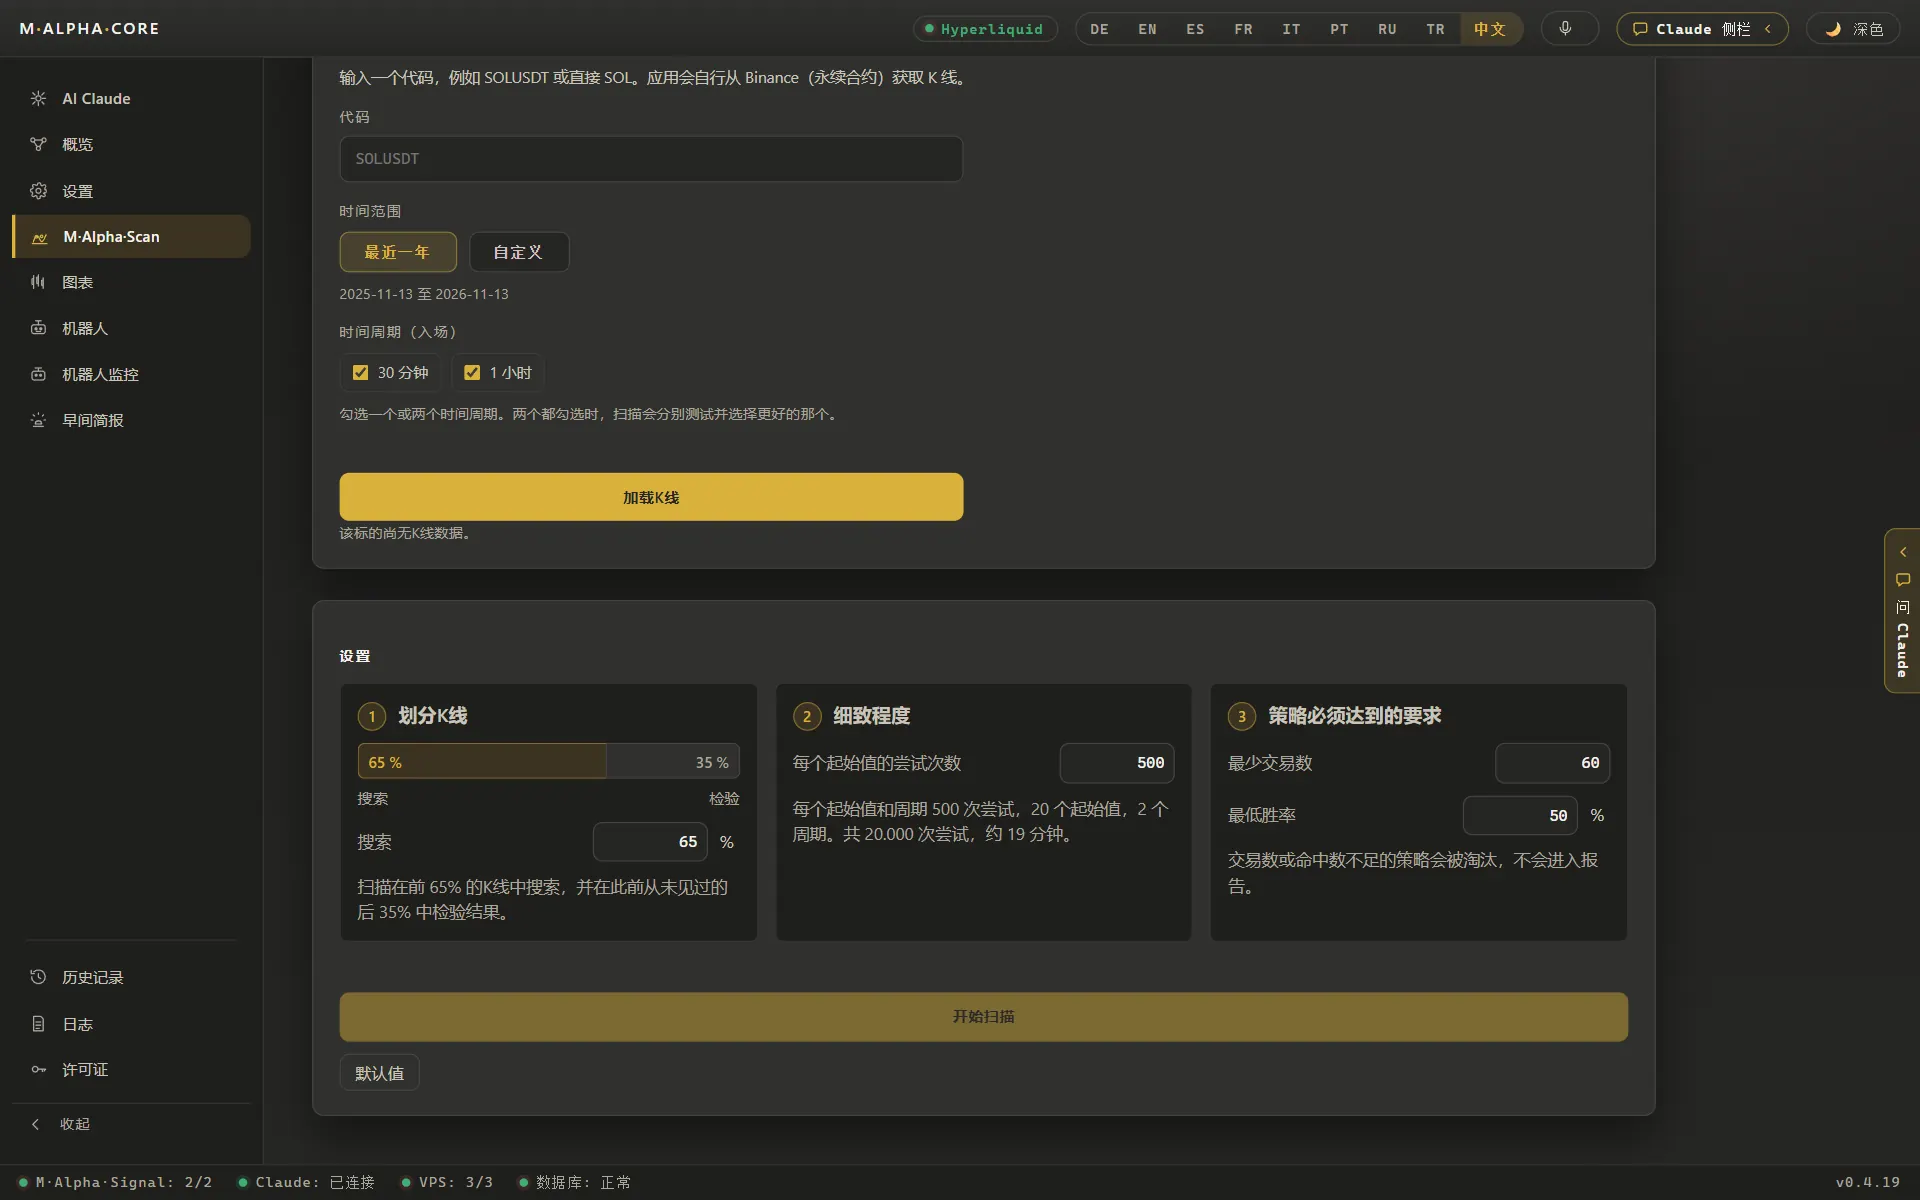
| 在前面这部分上搜索 | 65% 的数据 |
| 在后面这部分上测试 | 35%,搜索从未见过 |
| 测试期内的交易笔数 | 153 |
| 搜索数据上的盈利因子 | 2.53 |
| 未见数据上的盈利因子 | 2.81 |
| 英伟达:盈利因子 搜索 / 未见 | 2.19 / 4.90 |
| 纳斯达克 100:未见数据上的盈利因子 | 2.17 |
| ETH 示例:单笔交易的最大不利波动 | 15.64% |
| ETH 示例:杠杆上限 | 6.39 倍 |
如果未见数据上的盈利因子远低于搜索部分,这组参数很可能是拟合了噪声。如果它站得住,说明参数找到的东西在选出它们的数据之外同样有效。
为什么普通回测会骗人
回测是把一套规则放到历史价格上运行,看看本会发生什么。这听起来很客观,对于一套固定的规则来说也确实如此。问题出在搜索上。一旦你尝试大量参数并保留最好的那一组,最好的那组在一定程度上也就是最幸运的那组。在成千上万组参数中,总有一些事后看来完美无缺,纯属偶然,即使在随机价格上也会如此。
这就叫过拟合。参数描述的是过去的噪声,而不是会重复出现的规律。过拟合的策略在屏幕上画出一条漂亮的曲线,一旦投入真金白银就会失效。搜索尝试的参数越多,这种风险就越大。所以像 M Alpha Core 这样测试成千上万组参数的工具,必须在全新的数据上检验自己的结果。否则,搜索就只是一台制造漂亮却无用的曲线的机器。
65/35 划分
M Alpha Core 把每个测试期分成两部分。前 65% 是搜索部分。扫描在这里测试成千上万组参数,并挑出最好的几组。后 35% 是未见部分。搜索从来不看它。参数一旦确定,就原封不动地在这部分上运行,报告会把结果和搜索结果并排显示。
划分按时间顺序进行。未见部分总是在搜索部分之后,就像未来总在过去之后一样。打乱顺序,比如在随机挑选的月份上测试,会让未来的信息泄漏到搜索中,使结果看起来比实际更好。
如何解读这两个数字
关键数字是盈利因子:每亏损 $1能盈利多少美元。高于 1 说明策略在该时期赚了钱,低于 1 说明亏了钱。把搜索部分和未见部分进行对比。
- 未见部分持平或上升。在黄金的例子中,盈利因子从 2.53 升到 2.81。参数并不依赖于找到它们的那几个月。这正是你希望看到的。
- 未见部分高出很多。英伟达从 2.19 升到 4.90。这算通过了检验,但不值得高兴。未见部分更短,交易笔数更少,所以几笔幸运的交易分量更重。
- 未见部分大幅下降。如果盈利因子从 2.5 在未见部分跌到 1.1,搜索很可能拟合了噪声。无论第一部分看起来多好,都不要用这组参数交易。
- 交易太少。只有几笔交易得出的盈利因子说明不了什么。黄金的例子一年有 153 笔交易,英伟达 89 笔,纳斯达克 100 是 101 笔,ETH 的例子 116 笔。
用直观的数字看风险
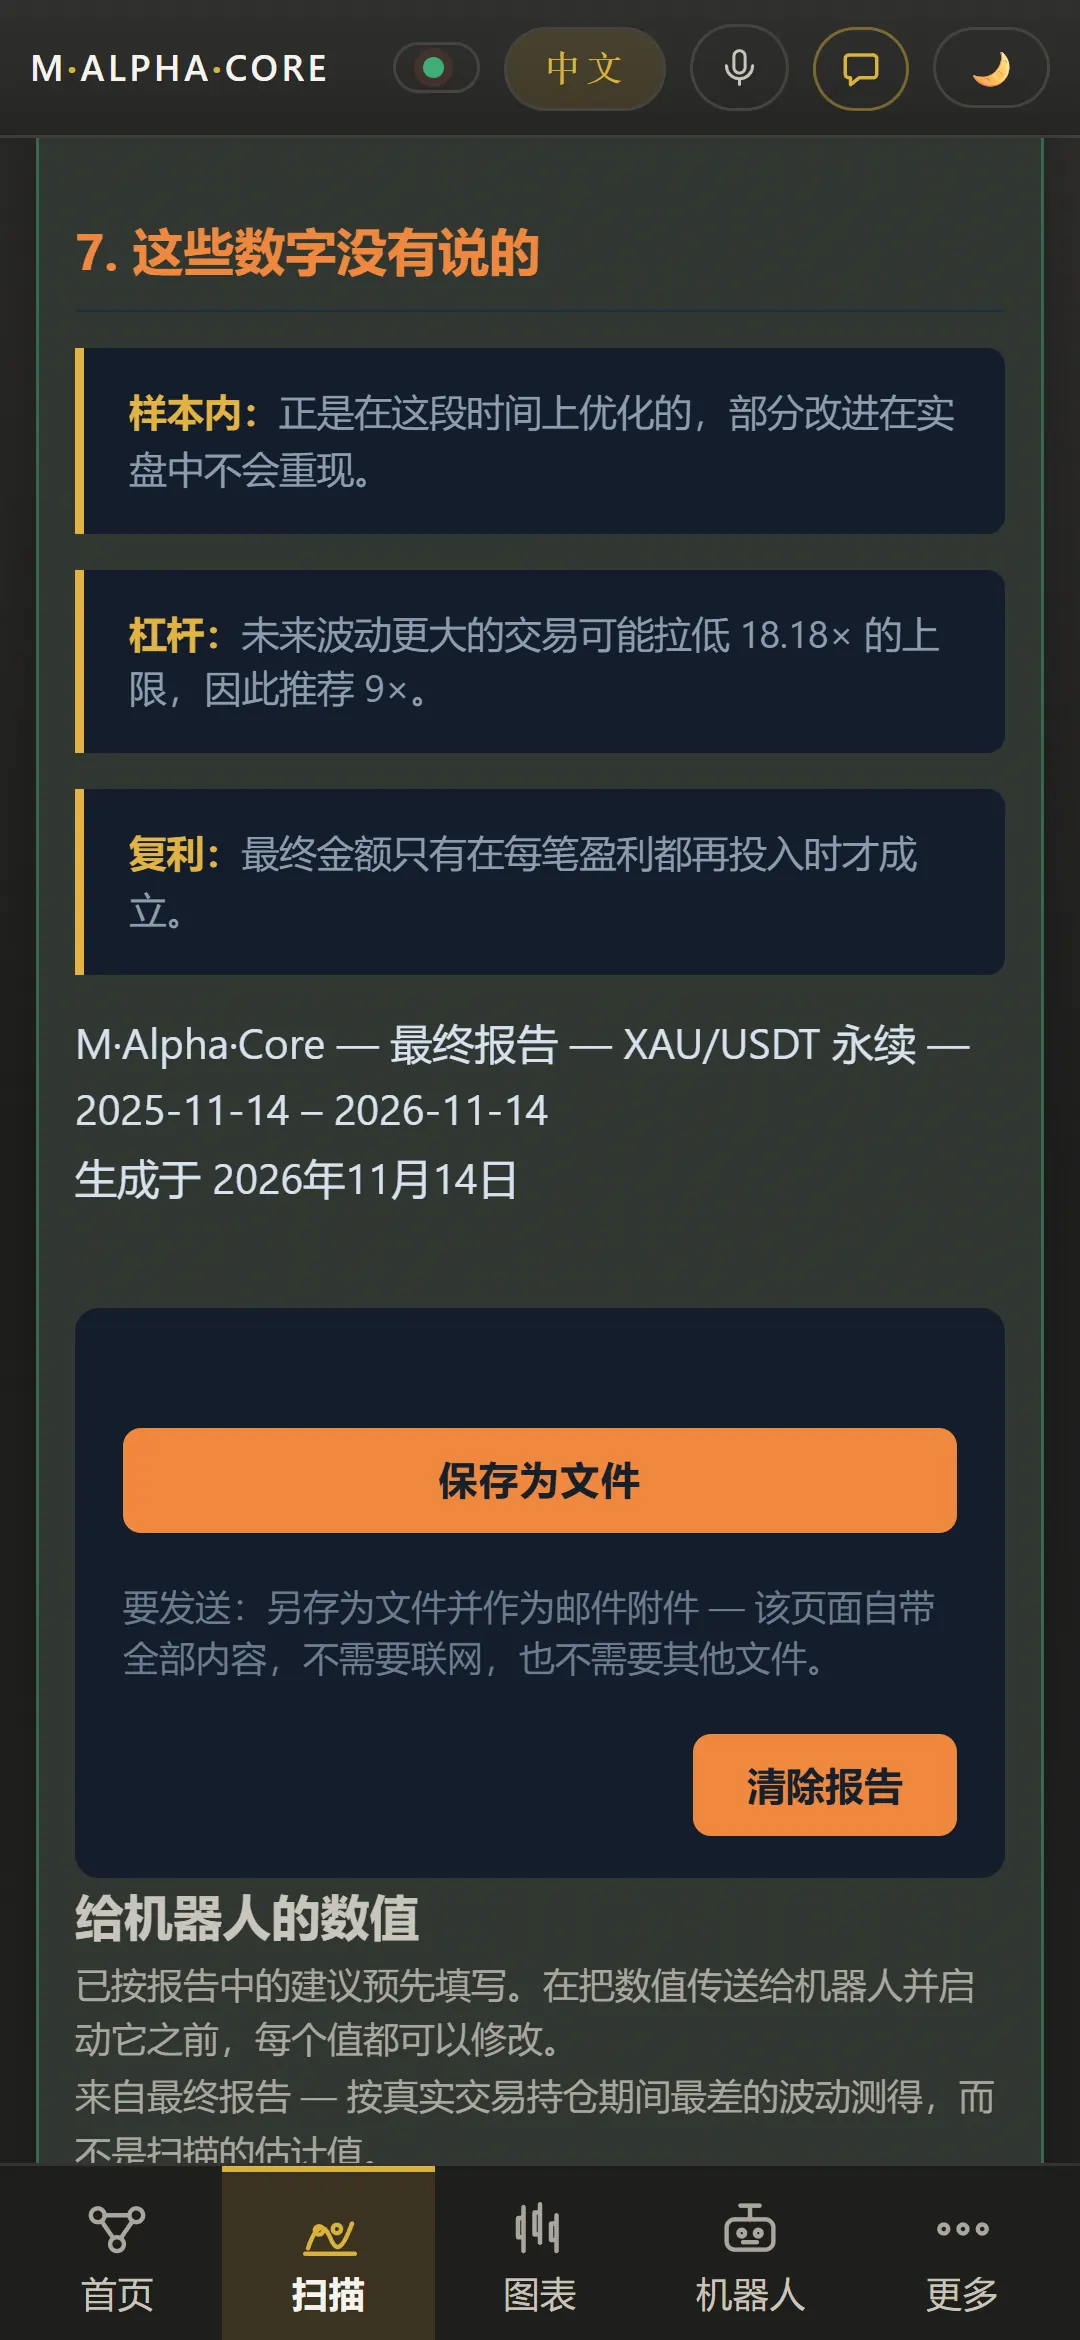
单凭一个好的盈利因子,仍可能掩盖一笔危险的交易。因此报告会显示在单笔交易中,价格对你的不利波动最远走到了哪里。在一个 ETH 策略中,这个值是 15.64%。加了杠杆,这么大的不利波动足以抹掉该持仓的全部保证金。根据最大不利波动,报告计算出这笔交易所能承受的最高杠杆:那个 ETH 例子是 6.39 倍,黄金是 18.2 倍,英伟达是 9.03 倍。
这个上限并不是建议你用满。下一次糟糕的波动可能更大。它是一条硬性边界,告诉你回测本身在哪里就已经失败了。你可以用杠杆与强平计算器对任意波动验证这一关系。
每一笔交易,包括亏损的
一个数字可以掩盖很多东西。所以报告还会在图表上显示测试中的每一笔交易,盈利的和亏损的都有。你能看到策略在哪里入场、在哪里离场,交易持续了多久,以及糟糕的阶段是什么样子。如果未见部分只在某个疯狂的星期里赚了钱,你一眼就能看出来。
从测试到机器人,一步步来
- 安装应用。M Alpha Core 可在 Windows 10 和 11、macOS 11 或更新版本(Apple Silicon 和 Intel)以及 Android 10 或更新版本上运行。请在下载页面获取。一个 Standard 许可证适用于一台电脑和一部手机,Pro 适用于任意组合的三台设备。
- 扫描你的市场。在扫描界面输入某个币种、黄金或某只股票的代码。选择时间周期和时间范围,然后开始扫描。扫描在我们的扫描服务器上运行,所以在它工作时你可以关掉应用或放下手机。
- 阅读报告。查看交易笔数、搜索部分和未见部分的盈利因子、不加杠杆和加杠杆的结果、单笔交易的最大不利波动,以及这一波动所允许的杠杆。打开图表,查看每一笔交易,包括亏损的交易。
- 租一台小服务器并启动机器人。应用会引导你租用一台每月约 $12的小服务器,并替你完成配置。你的机器人先以模拟运行模式启动:它只记录下自己会做什么,并把每一步发送到你的 Telegram。
- 用只能交易的密钥连接交易所。在受支持的十家交易所之一创建 API 密钥。创建一个可以交易但不能提币的 API 密钥。密钥保存在你设备的受保护密钥库和你自己的服务器上。我们的扫描服务器永远看不到它。
- 准备好之后再实盘。练习用的机器人始终是练习用的:要用真钱交易,需要不勾选模拟运行重新设置机器人。从那以后,它在你自己的账户上交易,你可以在应用里或浏览器中的控制面板上一键把它设为做多、做空、反手或停止。
之后机器人完全按照通过未见测试的参数运行。中间不会再做任何调优。如果你以后想要新的参数,就用新的数据划分重新扫描一次。
手动、自写脚本还是 M Alpha Core
样本外测试可以手动做,也可以用自己的代码做。问题在于工作量有多大,以及你是否真的每次都会做。
| 关键点 | 手动 | 自写脚本 | M Alpha Core |
|---|---|---|---|
| 测试大量参数 | 很慢,一个晚上测几组 | 可以,前提是你自己编写并维护代码 | 每次扫描在我们的扫描服务器上测试成千上万组参数 |
| 在未见数据上测试 | 很少有人做 | 只有你自己搭建数据划分才行 | 每份报告都有:在 65% 上搜索,在后 35% 上测试 |
| 用数字表示杠杆风险 | 靠猜 | 只有你自己去算才有 | 单笔交易中的最大不利波动,以及能承受它的杠杆 |
| 全天候交易 | 只在你盯着屏幕时 | 需要你自己的服务器和监控 | 机器人运行在你自己的服务器上,看门程序每分钟检查一次 |
| 需要编程 | 不需要 | 需要 | 不需要,在应用里点几下即可 |
| 谁持有交易所密钥 | 你 | 你 | 你,保存在你设备的密钥库和你自己的服务器上 |
| 成本 | 你的时间 | 你的时间加一台服务器 | 每月 $49起,另加一台每月约 $12的小服务器 |
任何回测的局限
- 一次划分,一年数据。单次 65/35 划分是一项有力的检验,但它仍然只是一个时期。市场会变化,明年可能截然不同。
- 重复使用未见部分。如果你跑很多次扫描,只保留未见结果最好的那一次,未见部分就会慢慢变成搜索的一部分。先选定市场和时间周期,不要去碰运气挑结果。
- 成本。手续费、滑点和资金费会降低每一个结果。微薄的优势在支付成本后可能就消失了。
- 极端事件。比测试期中任何行情都更大的暴跌,不在这项测试的覆盖范围之内。
关于这些问题,样本外测试和如何回测交易策略这两篇指南有更深入的介绍。
常见问题
什么是样本外测试?
指在没有被用来寻找策略的数据上测试策略。M Alpha Core 为此使用测试期的后 35%。
为什么是 65% 和 35%?
搜索需要足够的数据来找到参数,未见部分需要足够多的交易才能说明问题。按时间顺序做 65/35 划分,能让两部分都有意义。
在未见数据上结果好,就有保证吗?
没有。这比普通回测是强得多的信号,但市场会变化,过去的结果不代表任何承诺。
什么是过拟合?
参数拟合的是历史价格中的噪声,而不是会重复出现的规律。它们在回测中看起来很棒,之后却会失效。
如果未见部分的结果差很多怎么办?
那这组参数很可能是拟合了噪声。无论搜索部分看起来多好,都不要用它交易。
为什么未见部分的盈利因子可能比搜索部分更高?
未见部分更短,所以几笔幸运的交易分量更重。把更高的数值看作通过了检验,而不是一种预测。
一次测试需要多少笔交易?
越多越好。我们的例子中,一年的交易笔数从英伟达的 89 笔到黄金的 153 笔不等。
这和前推测试(walk forward)一样吗?
这是单独一步前推:在过去的数据上搜索,在紧随其后的时期上测试。完整的前推测试会在许多时间窗口上重复这一过程。
我可以测试哪些市场?
加密货币、黄金、白银、铂金、铜、原油、天然气、标普 500、纳斯达克 100 以及 200 多只股票。
机器人之后会改变它的参数吗?
不会。机器人完全按照通过测试的参数交易。新的参数需要一次新的扫描。
对比 M Alpha Core
与其他机器人工具并排对比,关于它们的每项说法都附有来源。
M Alpha Core 支持的交易所: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
相关页面
所有数据均来自基于历史市场数据的回测。任何结果都不代表对未来收益的承诺。交易,尤其是杠杆交易,风险很高。M Alpha Core 是一款软件工具,不构成投资建议。