
Startseite / Ratgeber / Backtest auf ungesehenen Daten
Ein Backtest auf Daten, die die Suche nie gesehen hat
Fast jede Strategie sieht auf den Daten großartig aus, auf die sie abgestimmt wurde. Die eigentliche Frage ist, wie sie auf Daten abschneidet, die sie nie gesehen hat. Genau das zeigt M Alpha Core in jedem Bericht.
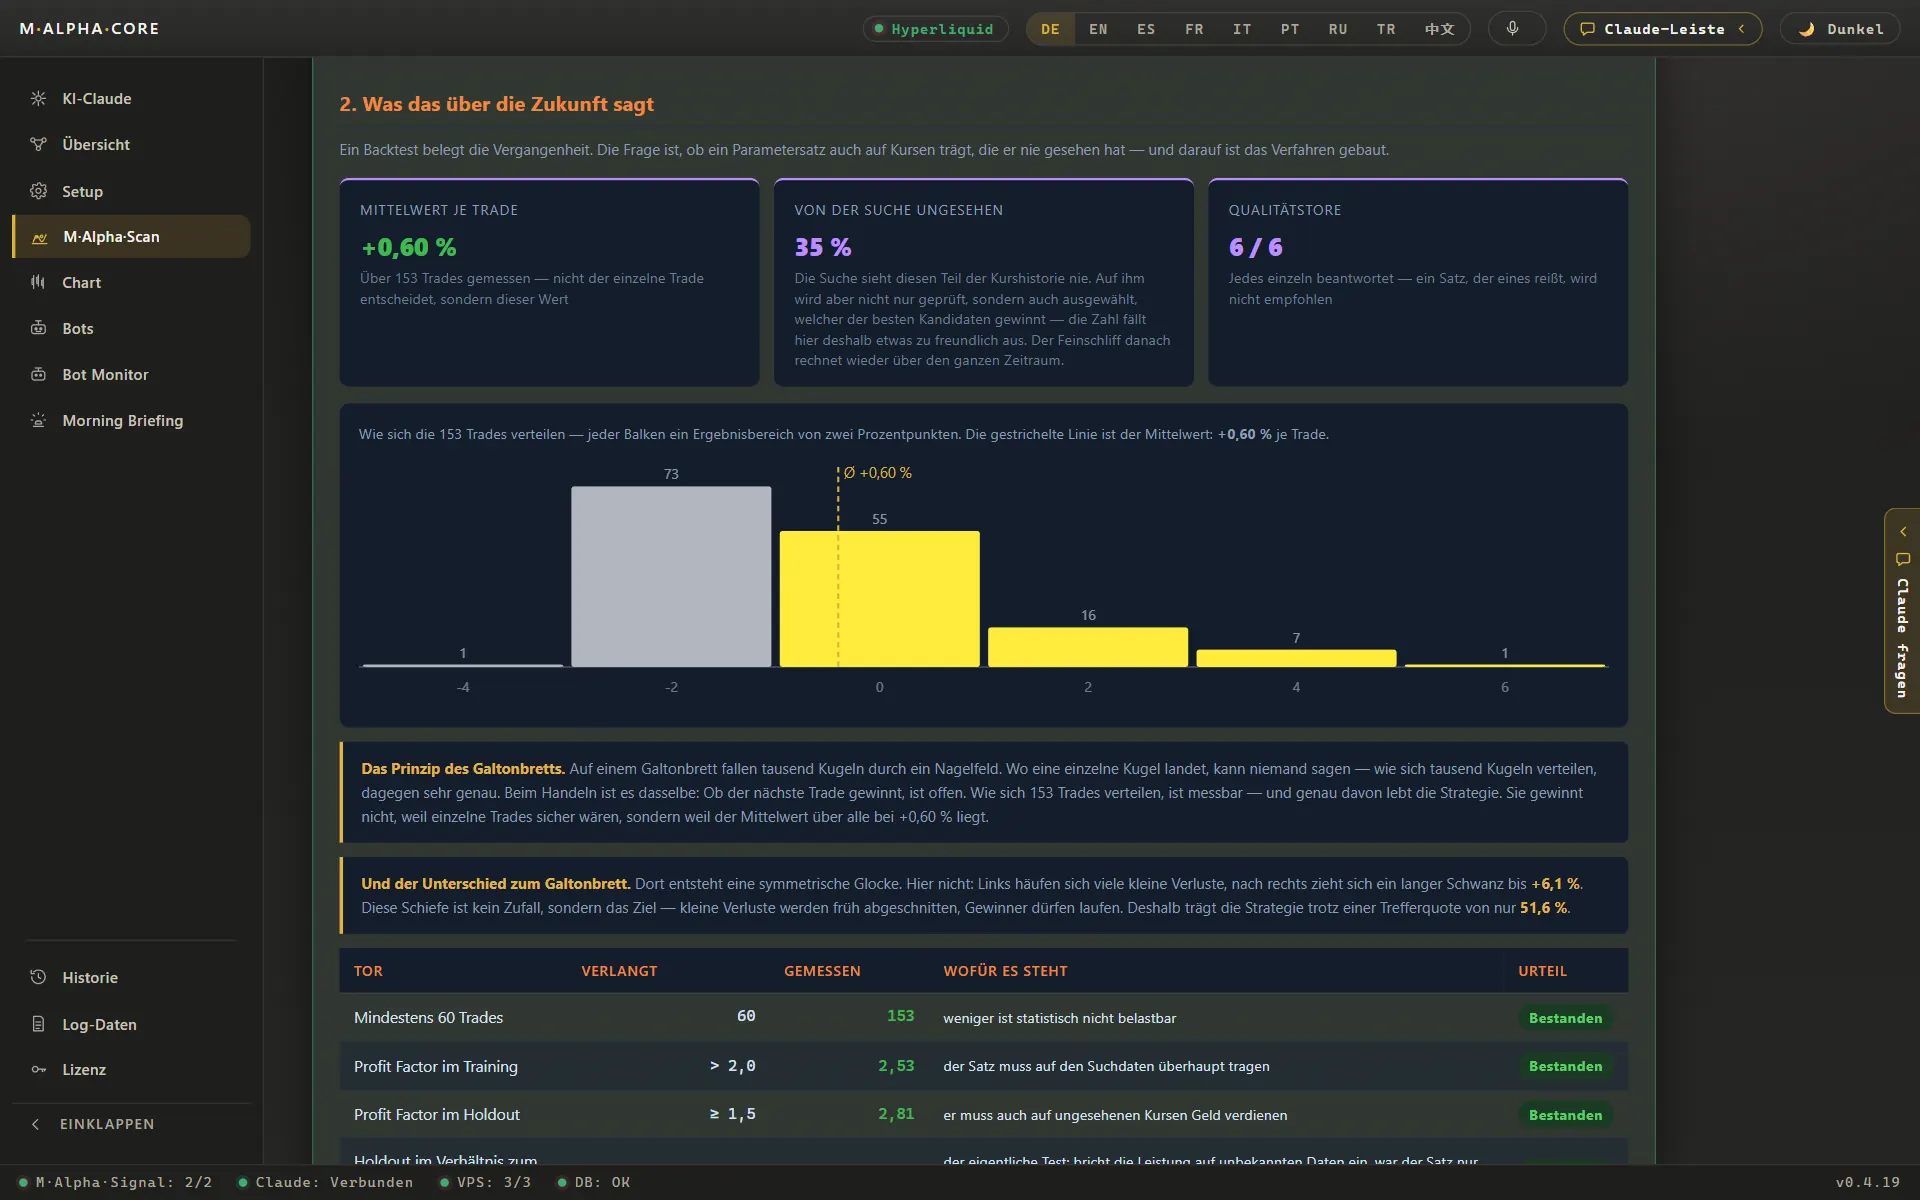
Beispiel: Gold, 1-Stunden-Chart
| Suche auf den ersten | 65 % der Daten |
| Test auf den letzten | 35 %, von der Suche nie gesehen |
| Trades im Testzeitraum | 153 |
| Profitfaktor auf durchsuchten Daten | 2.53 |
| Profitfaktor auf ungesehenen Daten | 2.81 |
| Nvidia: Profitfaktor durchsucht / ungesehen | 2.19 / 4.90 |
| Nasdaq 100: Profitfaktor auf ungesehenen Daten | 2.17 |
| ETH-Beispiel: schlimmste Bewegung gegen einen Trade | 15.64 % |
| ETH-Beispiel: Hebelgrenze | 6,39x |
Fällt der Profitfaktor auf ungesehenen Daten weit unter den durchsuchten Teil, wurden die Einstellungen wahrscheinlich an Rauschen angepasst. Hält er, haben die Einstellungen etwas gefunden, das auch außerhalb der Daten funktionierte, auf denen sie ausgewählt wurden.
Warum normale Backtests lügen
Ein Backtest lässt einen Satz Regeln über vergangene Kurse laufen und zeigt, was passiert wäre. Das klingt objektiv, und für einen festen Satz Regeln ist es das auch. Das Problem beginnt, wenn du suchst. Sobald du viele Einstellungen ausprobierst und die beste behältst, ist die beste zum Teil die glücklichste. Bei Tausenden Einstellungen sehen manche im Rückblick rein zufällig perfekt aus, selbst auf zufälligen Kursen.
Das nennt man Overfitting. Die Einstellungen beschreiben das Rauschen der Vergangenheit statt eines Musters, das sich wiederholt. Eine überangepasste Strategie zeigt auf dem Bildschirm eine schöne Kurve und scheitert dann, sobald echtes Geld im Spiel ist. Je mehr Einstellungen eine Suche ausprobiert, desto größer dieses Risiko. Ein Werkzeug, das Tausende Einstellungen testet, wie M Alpha Core, muss sein eigenes Ergebnis deshalb auf frischen Daten prüfen. Sonst ist die Suche eine Maschine für hübsche, nutzlose Kurven.
Die Aufteilung 65/35
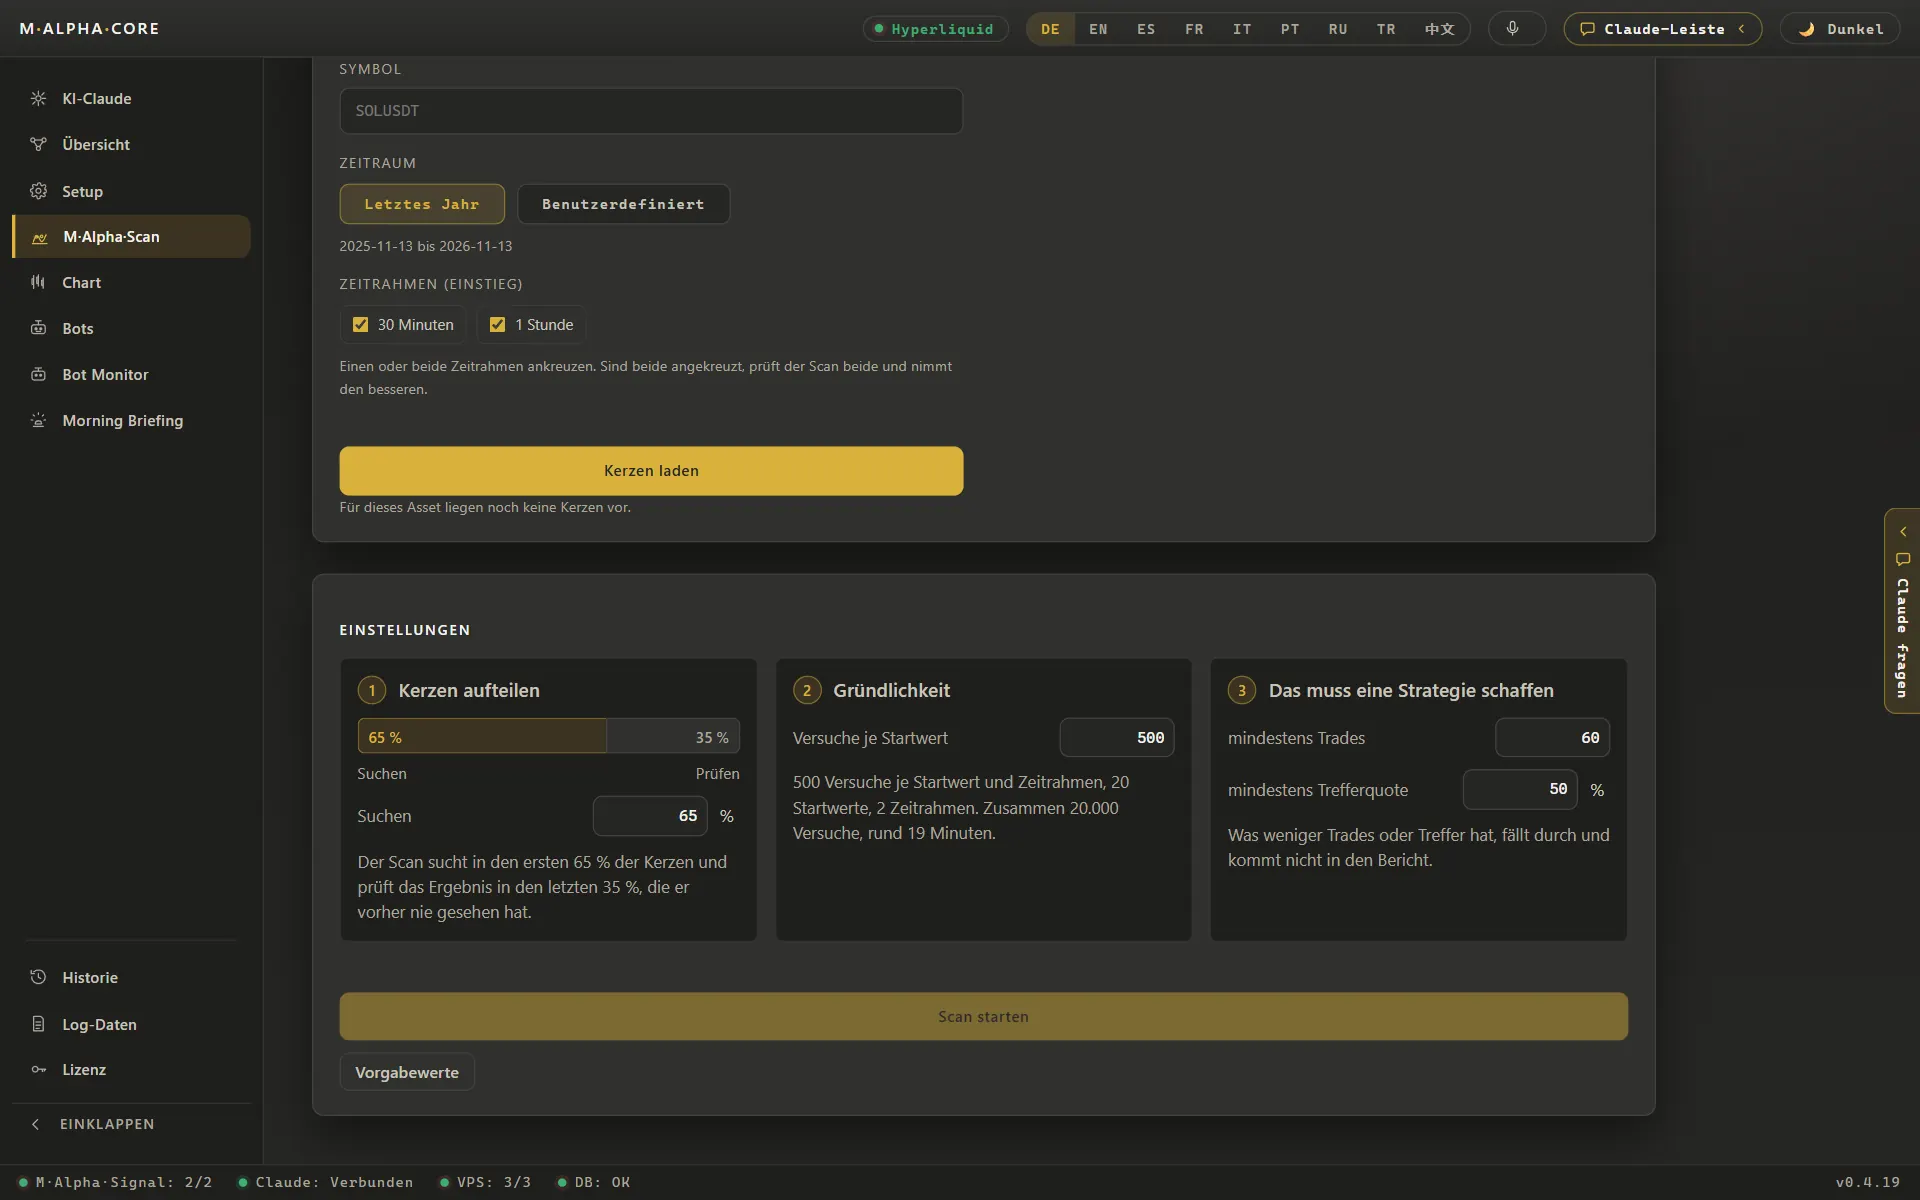
M Alpha Core teilt jeden Testzeitraum in zwei Teile. Die ersten 65 % sind der Suchteil. Hier testet der Scan Tausende Einstellungen und wählt die besten aus. Die letzten 35 % sind der ungesehene Teil. Die Suche schaut ihn nie an. Sobald die Einstellungen feststehen, laufen sie ohne eine einzige Änderung auf diesem Teil, und der Bericht zeigt das Ergebnis neben dem Suchergebnis.
Die Aufteilung folgt der Zeit. Der ungesehene Teil kommt immer nach dem Suchteil, so wie die Zukunft nach der Vergangenheit kommt. Würde man die Reihenfolge mischen, etwa indem man auf zufälligen Monaten testet, könnten Informationen aus der Zukunft in die Suche gelangen, und das Ergebnis sähe besser aus, als es ist.
So liest du die beiden Zahlen
Die wichtigste Kennzahl ist der Profitfaktor: gewonnene Dollar für jeden verlorenen Dollar. Über 1 hat eine Strategie in diesem Zeitraum Geld verdient, unter 1 hat sie verloren. Vergleiche den durchsuchten Teil mit dem ungesehenen Teil.
- Ungesehen hält oder steigt. Im Gold-Beispiel stieg der Profitfaktor von 2,53 auf 2,81. Die Einstellungen hingen nicht von den genauen Monaten ab, auf denen sie gefunden wurden. Das willst du sehen.
- Ungesehen viel höher. Nvidia stieg von 2,19 auf 4,90. Das ist bestanden, aber kein Grund zum Jubeln. Der ungesehene Teil ist kürzer und enthält weniger Trades, deshalb wiegen ein paar glückliche Trades mehr.
- Ungesehen fällt stark. Fällt ein Profitfaktor von 2,5 auf dem ungesehenen Teil auf 1,1, hat die Suche sehr wahrscheinlich Rauschen angepasst. Handle diese Einstellungen nicht, so gut der erste Teil auch aussieht.
- Zu wenige Trades. Ein Profitfaktor aus einer Handvoll Trades sagt wenig. Das Gold-Beispiel hatte 153 Trades im Jahr, Nvidia 89, der Nasdaq 100 101, das ETH-Beispiel 116.
Risiko in klaren Zahlen
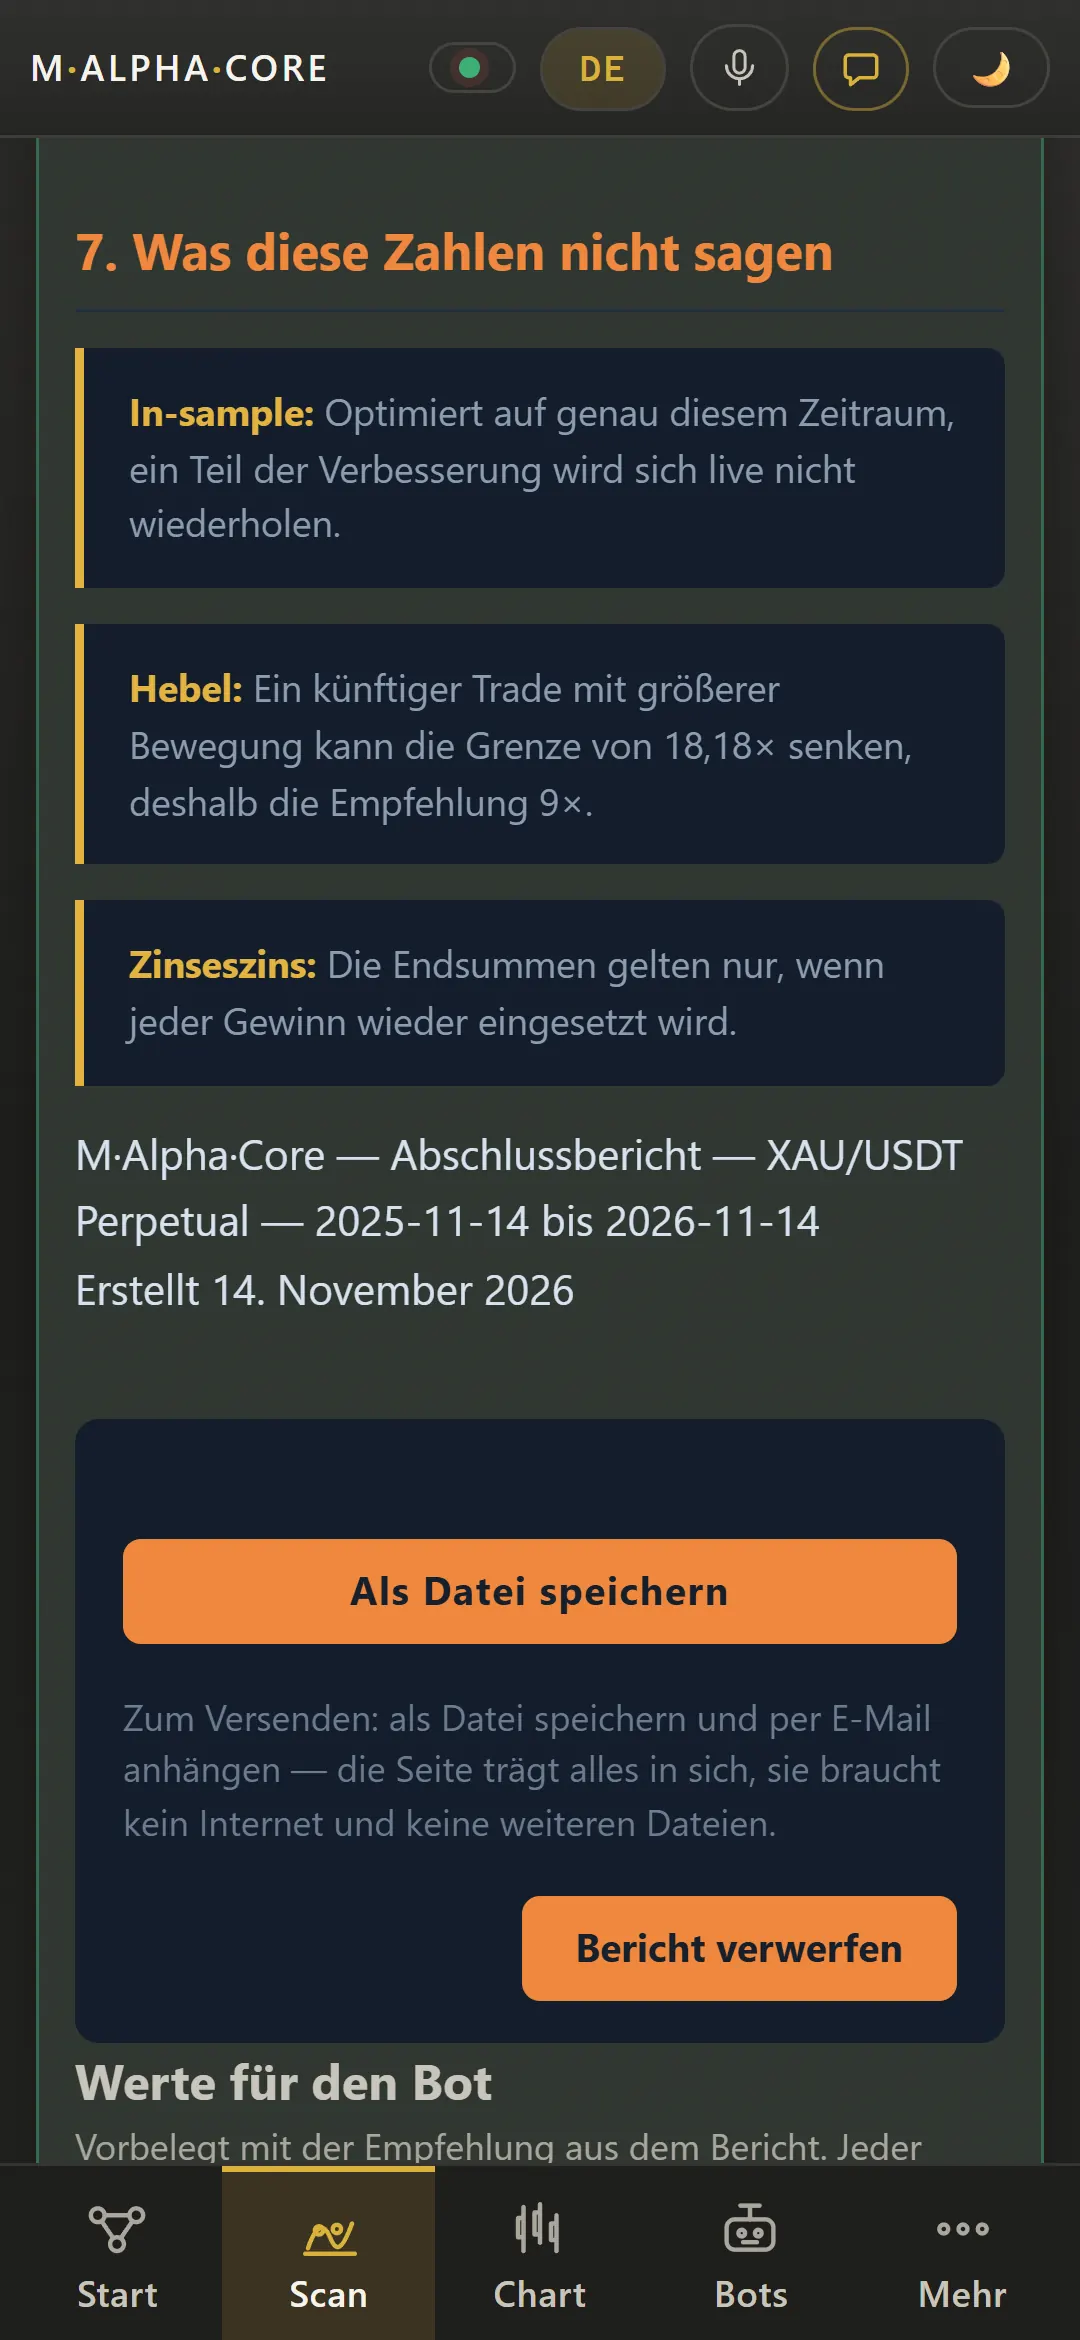
Auch ein guter Profitfaktor kann einen gefährlichen Trade verbergen. Der Bericht zeigt deshalb, wie weit der Preis innerhalb eines einzelnen Trades jemals gegen dich lief. Bei einer ETH-Strategie waren das 15,64 %. Mit Hebel kann eine Bewegung dieser Größe gegen dich die Margin der Position auslöschen. Aus der schlimmsten Bewegung berechnet der Bericht den höchsten Hebel, den der Trade überstanden hätte: 6,39x in diesem ETH-Beispiel, 18,2x bei Gold und 9,03x bei Nvidia.
Diese Grenze ist keine Empfehlung, sie voll auszureizen. Die nächste schlechte Bewegung kann größer sein. Sie ist eine harte Linie, die dir zeigt, wo schon der Backtest selbst gescheitert wäre. Diesen Zusammenhang kannst du für jede Bewegung mit dem Hebel- und Liquidationsrechner prüfen.
Jeder Trade, auch die Verlierer
Eine Zahl kann viel verbergen. Deshalb zeigt der Bericht auch jeden einzelnen Trade des Tests auf dem Chart, die Gewinner und die Verlierer. Du siehst, wo die Strategie ein- und ausgestiegen ist, wie lange Trades dauerten und wie die schlechten Phasen aussahen. Hat der ungesehene Teil nur in einer wilden Woche Geld verdient, siehst du das sofort.
Vom Test zum Bot, Schritt für Schritt
- Installiere die App. M Alpha Core läuft unter Windows 10 und 11, unter macOS 11 oder neuer (Apple Silicon und Intel) und unter Android 10 oder neuer. Du bekommst sie auf der Download-Seite. Eine Standard-Lizenz gilt für einen Computer und ein Handy, Pro für drei Geräte in beliebiger Mischung.
- Scanne deinen Markt. Gib im Scan-Bildschirm das Symbol eines Coins, von Gold oder einer Aktie ein. Wähle eine Zeiteinheit und einen Zeitraum und starte dann den Scan. Er läuft auf unserem Scan-Server, du kannst also die App schließen oder dein Handy weglegen, während er arbeitet.
- Lies den Bericht. Sieh dir die Zahl der Trades an, den Profitfaktor auf dem durchsuchten und auf dem ungesehenen Teil, das Ergebnis mit und ohne Hebel, die schlimmste Bewegung gegen einen einzelnen Trade und den Hebel, den diese Bewegung erlaubt hätte. Öffne den Chart und sieh dir jeden Trade an, auch die Verlierer.
- Miete einen kleinen Server und starte deinen Bot. Die App führt dich durch die Miete eines kleinen Servers für etwa 12 $ im Monat und richtet ihn für dich ein. Dein Bot läuft zuerst als Probelauf: Er schreibt nur auf, was er tun würde, und schickt jeden Schritt an dein Telegram.
- Verbinde deine Börse mit einem Schlüssel nur zum Handeln. Lege an einer der zehn unterstützten Börsen einen API-Schlüssel an. Lege einen API-Schlüssel an, der handeln, aber nicht abheben darf. Der Schlüssel wird im geschützten Tresor deines Geräts und auf deinem eigenen Server gespeichert. Unser Scan-Server sieht ihn nie.
- Geh live, wenn du so weit bist. Ein Übungsbot bleibt ein Übungsbot: Für echtes Geld richtest du den Bot noch einmal ohne Haken beim Trockenlauf ein. Ab dann handelt er auf deinem eigenen Konto, und du kannst ihn mit einem Tippen in der App oder im Bedienfeld in deinem Browser auf Long, Short, Umkehren oder Stopp stellen.
Der Bot läuft dann mit genau den Einstellungen, die den Test auf ungesehenen Daten bestanden haben. Dazwischen wird nichts nachjustiert. Willst du später neue Einstellungen, startest du einen neuen Scan mit einer frischen Aufteilung.
Von Hand, eigenes Skript oder M Alpha Core
Einen Out-of-Sample-Test kannst du von Hand oder mit eigenem Code machen. Die Frage ist, wie viel Arbeit das ist und ob du es wirklich jedes Mal machst.
| Worauf es ankommt | Von Hand | Eigenes Skript | M Alpha Core |
|---|---|---|---|
| Viele Einstellungen testen | Langsam, ein paar Einstellungen pro Abend | Möglich, wenn du den Code schreibst und pflegst | Tausende Einstellungen pro Scan auf unserem Scan-Server |
| Test auf ungesehenen Daten | Selten gemacht | Nur wenn du die Aufteilung selbst baust | In jedem Bericht: Suche auf 65 %, Test auf den letzten 35 % |
| Hebelrisiko in Zahlen | Raten | Nur wenn du es ausrechnest | Schlimmste Bewegung innerhalb eines Trades und der Hebel, der sie überstanden hätte |
| Handel rund um die Uhr | Nur solange du auf den Bildschirm schaust | Braucht deinen eigenen Server und Überwachung | Dein Bot auf deinem eigenen Server, jede Minute von einem Wächter geprüft |
| Programmieren nötig | Nein | Ja | Nein, du tippst dich durch die App |
| Wer den Börsenschlüssel hält | Du | Du | Du, im Tresor deines Geräts und auf deinem eigenen Server |
| Kosten | Deine Zeit | Deine Zeit plus ein Server | Ab 49 $ im Monat plus ein kleiner Server für etwa 12 $ im Monat |
Grenzen jedes Backtests
- Eine Aufteilung, ein Jahr. Eine einzelne Aufteilung 65/35 ist eine starke Prüfung, aber es bleibt ein Zeitraum. Märkte ändern sich, und das nächste Jahr kann ganz anders sein.
- Den ungesehenen Teil doppelt nutzen. Wenn du viele Scans startest und den mit dem besten ungesehenen Ergebnis behältst, wird der ungesehene Teil nach und nach Teil der Suche. Lege zuerst Markt und Zeiteinheit fest und angle nicht nach einem Glückstreffer.
- Kosten. Gebühren, Slippage und Funding schmälern jedes Ergebnis. Ein knapper Vorteil kann verschwinden, sobald die Kosten bezahlt sind.
- Extreme Ereignisse. Ein Crash, der größer ist als alles im Testzeitraum, wird vom Test nicht abgedeckt.
Die Anleitungen zum Out-of-Sample-Test und dazu, wie man eine Trading-Strategie backtestet, gehen tiefer auf diese Punkte ein.
Häufige Fragen
Was ist ein Out-of-Sample-Test?
Eine Strategie wird auf Daten getestet, die nicht zu ihrer Suche benutzt wurden. M Alpha Core nimmt dafür die letzten 35 % des Testzeitraums.
Warum 65 % und 35 %?
Die Suche braucht genug Daten, um Einstellungen zu finden, und der ungesehene Teil braucht genug Trades, um etwas auszusagen. Eine Aufteilung 65/35 in zeitlicher Reihenfolge hält beide Teile aussagekräftig.
Ist ein gutes Ergebnis auf ungesehenen Daten eine Garantie?
Nein. Es ist ein viel stärkeres Zeichen als ein normaler Backtest, aber Märkte ändern sich und vergangene Ergebnisse sind kein Versprechen.
Was ist Overfitting?
Einstellungen, die auf das Rauschen vergangener Kurse passen statt auf ein Muster, das sich wiederholt. Im Backtest sehen sie großartig aus, danach versagen sie.
Was, wenn das ungesehene Ergebnis viel schlechter ist?
Dann wurden die Einstellungen sehr wahrscheinlich auf Rauschen angepasst. Handle sie nicht, egal wie gut der durchsuchte Teil aussieht.
Warum kann der Profitfaktor auf ungesehenen Daten höher sein als der durchsuchte?
Der ungesehene Teil ist kürzer, also wiegen ein paar glückliche Trades mehr. Sieh einen höheren Wert als bestanden an, nicht als Prognose.
Wie viele Trades braucht ein Test?
Je mehr, desto besser. Unsere Beispiele reichen von 89 Trades bei Nvidia bis 153 bei Gold in einem Jahr.
Ist das dasselbe wie ein Walk-Forward-Test?
Es ist ein einzelner Walk-Forward-Schritt: Suche auf der Vergangenheit, Test auf dem folgenden Zeitraum. Ein vollständiger Walk-Forward-Test wiederholt das über viele Zeitfenster.
Welche Märkte kann ich testen?
Krypto, Gold, Silber, Platin, Kupfer, Öl, Erdgas, den S&P 500, den Nasdaq 100 und mehr als 200 Aktien.
Ändert der Bot seine Einstellungen später?
Nein. Der Bot handelt genau die Einstellungen, die den Test bestanden haben. Neue Einstellungen brauchen einen neuen Scan.
M Alpha Core im Vergleich
Nebeneinander mit anderen Bot-Werkzeugen, mit Quellen für jede Aussage über sie.
Börsen in M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Verwandte Seiten
Alle Zahlen stammen aus Backtests auf vergangenen Marktdaten. Kein Ergebnis ist ein Versprechen auf künftigen Gewinn. Trading, besonders mit Hebel, ist mit hohem Risiko verbunden. M Alpha Core ist ein Software-Werkzeug, keine Anlageberatung.