
Home / Guide / Backtest su dati mai visti
Un backtest su dati che la ricerca non ha mai visto
Quasi ogni strategia sembra ottima sui dati su cui è stata ottimizzata. La vera domanda è come si comporta su dati che non ha mai visto. È quello che M Alpha Core mostra in ogni report.
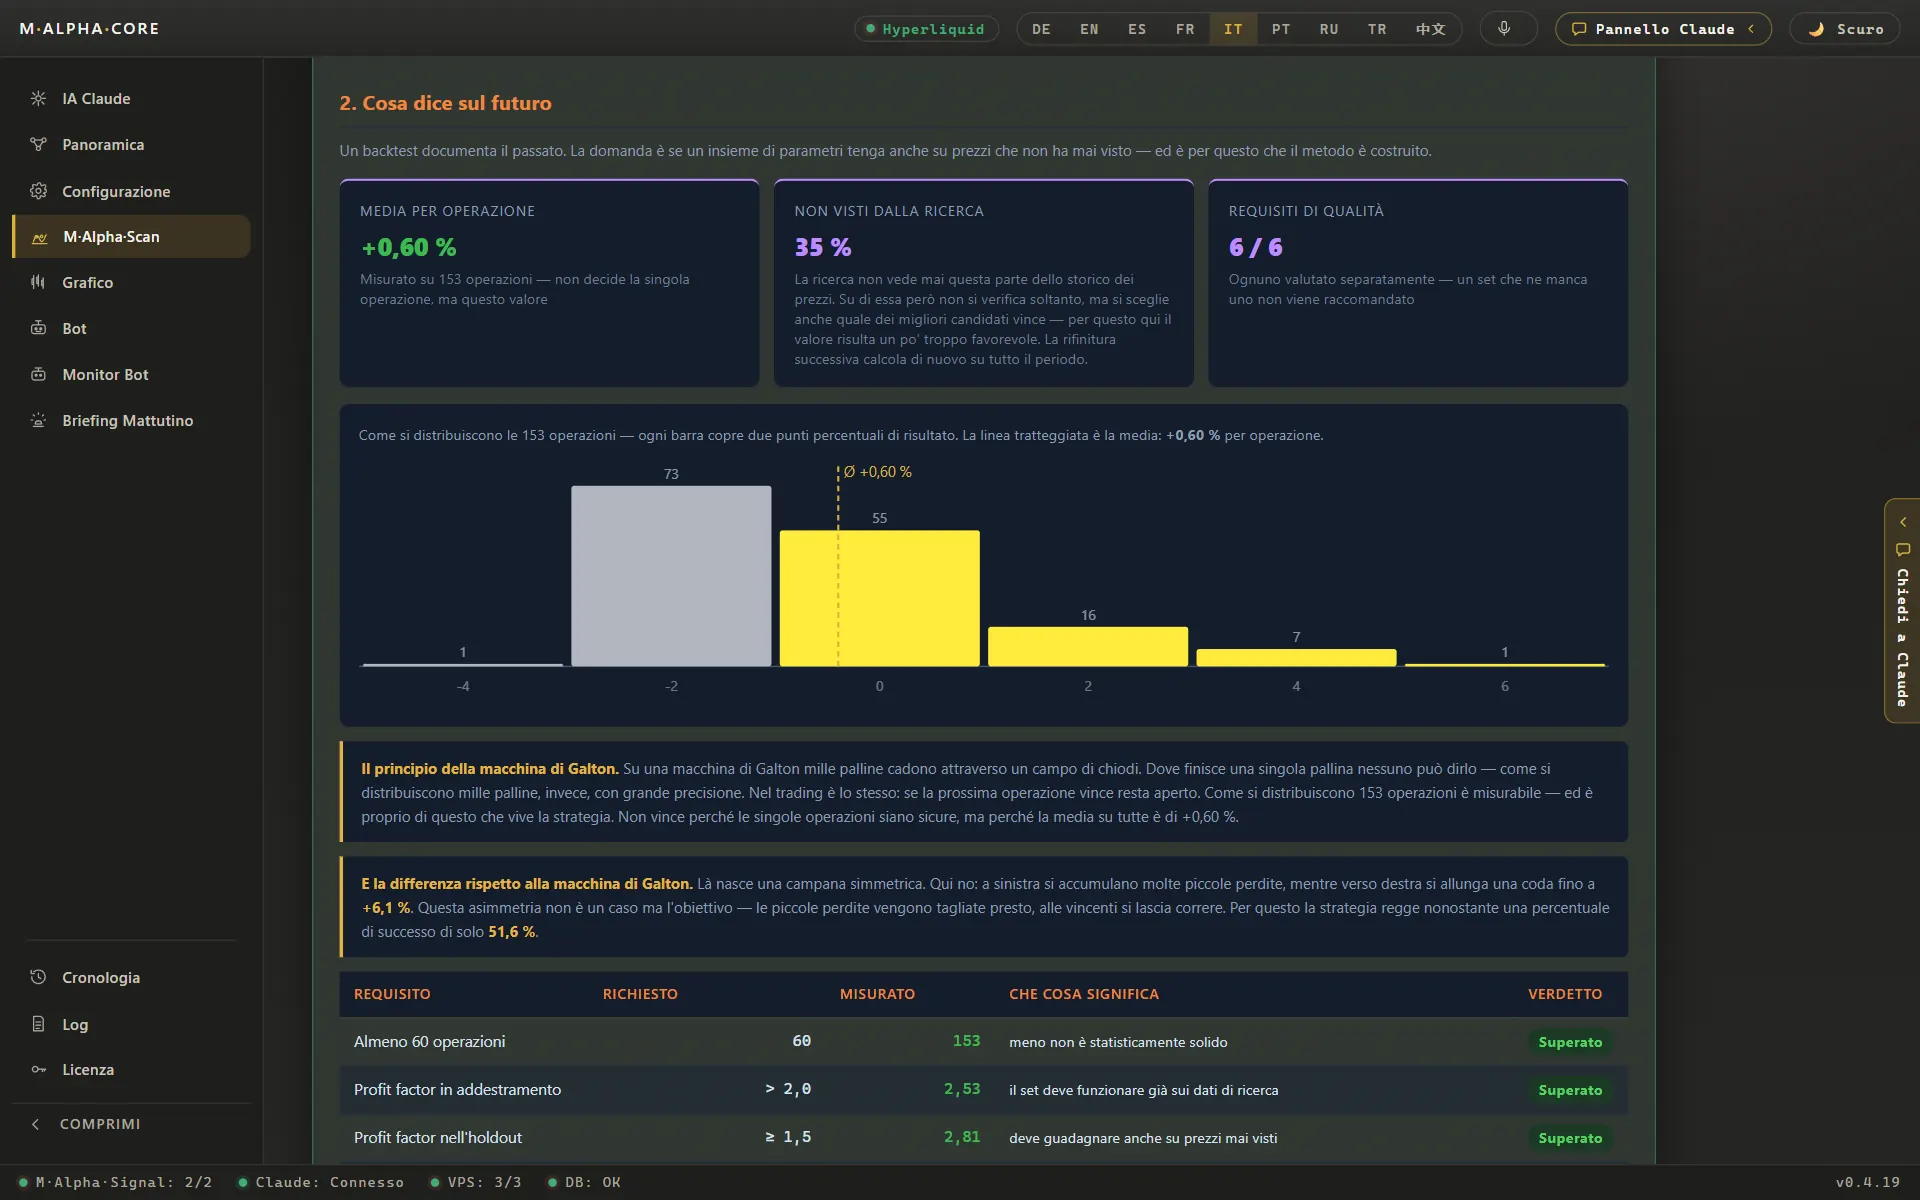
Esempio: oro, grafico a 1 ora
| Ricerca sul primo | 65 % dei dati |
| Test sull'ultimo | 35 %, mai visto dalla ricerca |
| Trade nel periodo di test | 153 |
| Profit factor sui dati della ricerca | 2,53 |
| Profit factor sui dati mai visti | 2,81 |
| Nvidia: profit factor ricerca / mai visto | 2,19 / 4,90 |
| Nasdaq 100: profit factor sui dati mai visti | 2,17 |
| Esempio ETH: movimento peggiore contro un trade | 15,64 % |
| Esempio ETH: limite di leva | 6,39x |
Se il profit factor sui dati mai visti scende molto sotto quello della parte di ricerca, probabilmente le impostazioni si sono adattate al rumore. Se regge, le impostazioni hanno trovato qualcosa che ha funzionato anche fuori dai dati su cui sono state scelte.
Perché i backtest normali mentono
Un backtest applica un insieme di regole ai prezzi passati e mostra cosa sarebbe successo. Sembra oggettivo, e per un insieme di regole fisso lo è. Il problema nasce quando cerchi. Appena provi molte impostazioni e tieni la migliore, la migliore è in parte la più fortunata. Con migliaia di impostazioni, alcune sembreranno perfette col senno di poi solo per caso, anche su prezzi casuali.
Si chiama overfitting. Le impostazioni descrivono il rumore del passato invece di uno schema che si ripete. Una strategia in overfitting mostra una bella curva sullo schermo e poi fallisce appena ci sono di mezzo soldi veri. Più impostazioni prova una ricerca, più questo rischio cresce. Uno strumento che testa migliaia di impostazioni, come fa M Alpha Core, deve quindi verificare il proprio risultato su dati nuovi. Altrimenti la ricerca è una macchina che produce curve belle e inutili.
La divisione 65/35
M Alpha Core divide ogni periodo di test in due parti. Il primo 65 % è la parte di ricerca. Qui lo scan prova migliaia di impostazioni e sceglie le migliori. L'ultimo 35 % è la parte mai vista. La ricerca non la guarda mai. Una volta fissate, le impostazioni girano su questa parte senza alcuna modifica, e il report mostra il risultato accanto a quello della ricerca.
La divisione segue l'ordine temporale. La parte mai vista viene sempre dopo la parte di ricerca, proprio come il futuro viene dopo il passato. Mescolare l'ordine, per esempio testando su mesi casuali, farebbe filtrare informazioni dal futuro nella ricerca e farebbe sembrare il risultato migliore di quanto sia.
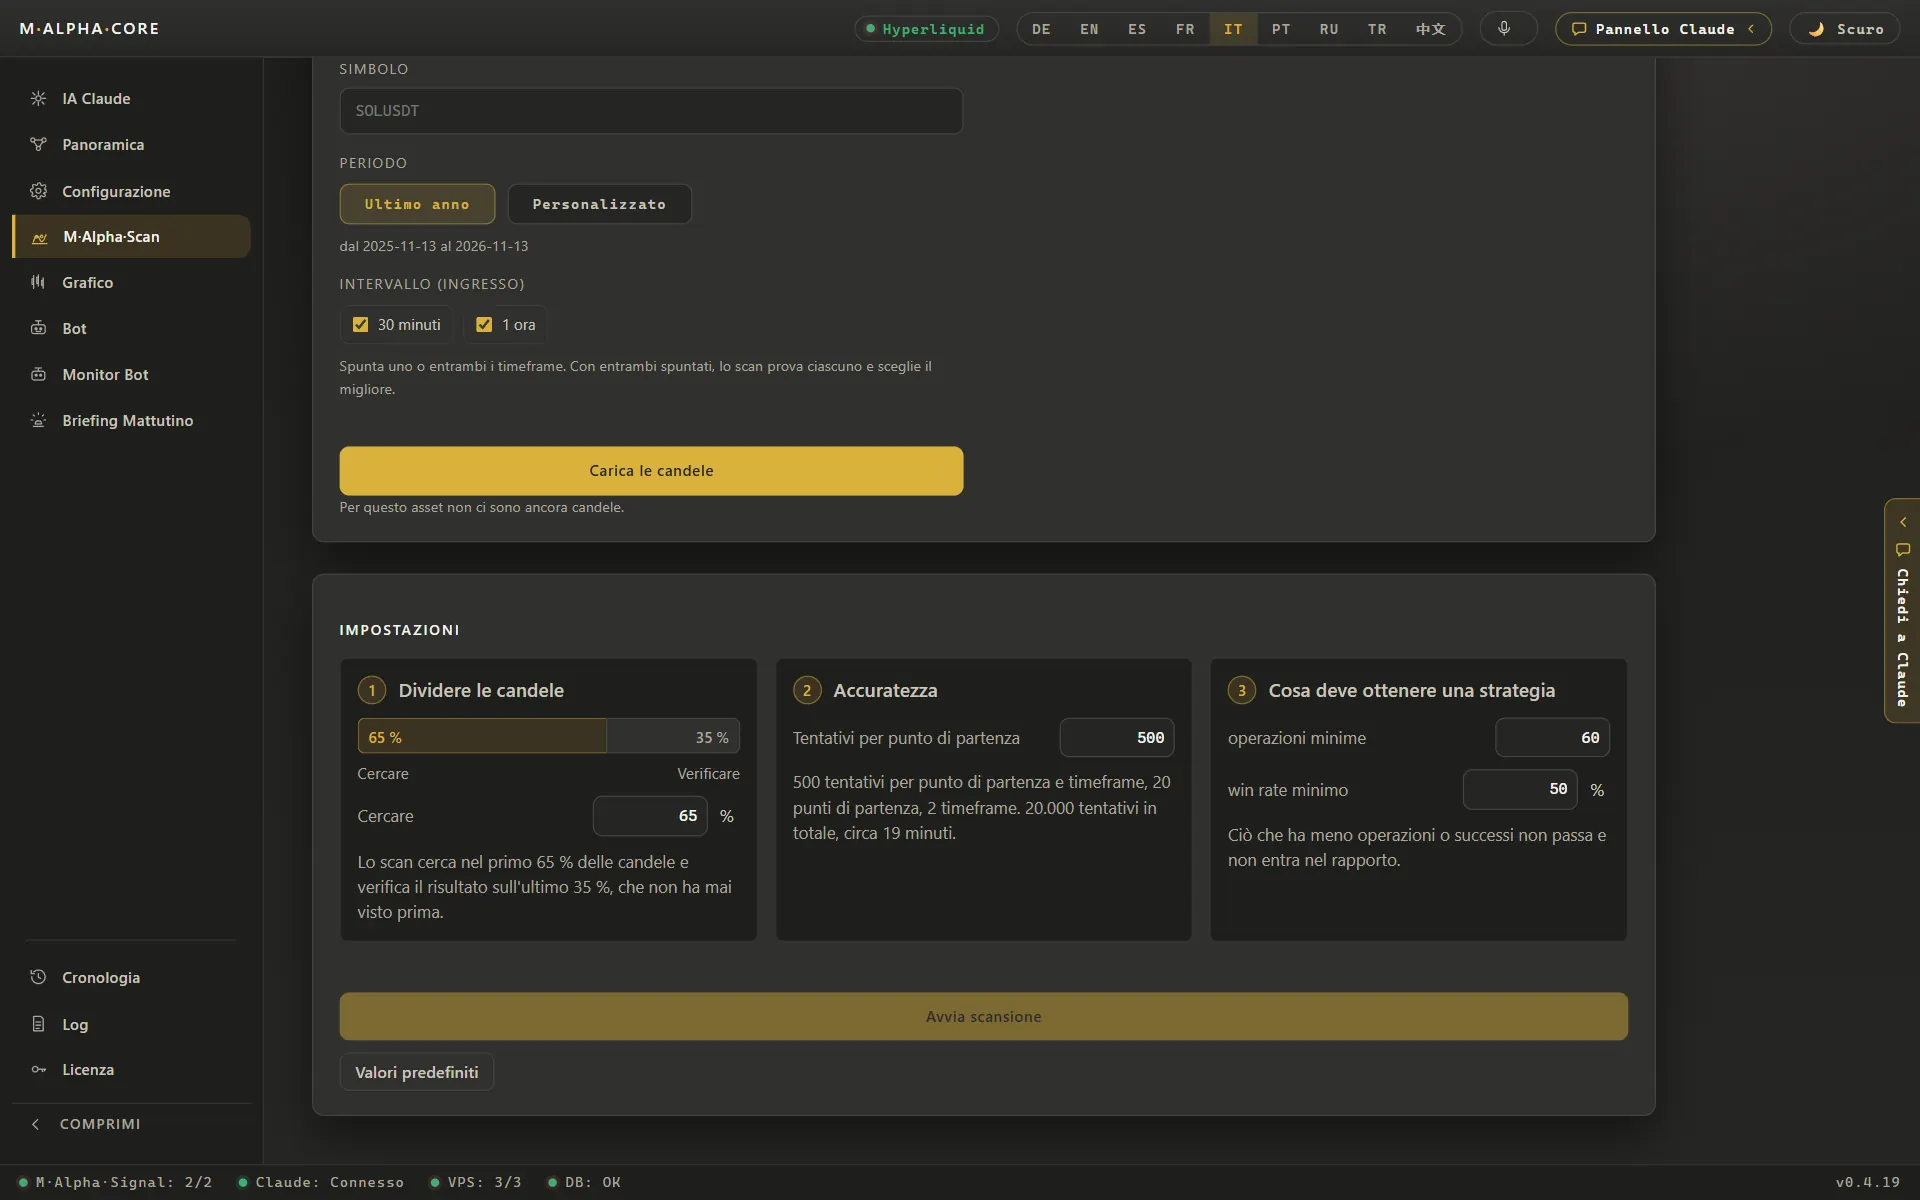
Come leggere i due numeri
Il numero chiave è il profit factor: i dollari guadagnati per ogni dollaro perso. Sopra 1 una strategia ha guadagnato in quel periodo, sotto 1 ha perso. Confronta la parte di ricerca con la parte mai vista.
- La parte mai vista regge o sale. Nell'esempio sull'oro il profit factor è passato da 2,53 a 2,81. Le impostazioni non dipendevano dai mesi esatti su cui sono state trovate. È quello che vuoi vedere.
- La parte mai vista è molto più alta. Nvidia è passata da 2,19 a 4,90. Il test è superato, ma non è un motivo per esultare. La parte mai vista è più corta e contiene meno trade, quindi pochi trade fortunati pesano di più.
- La parte mai vista crolla. Se un profit factor di 2,5 scende a 1,1 sulla parte mai vista, molto probabilmente la ricerca si è adattata al rumore. Non usare queste impostazioni per operare, per quanto buona sembri la prima parte.
- Troppo pochi trade. Un profit factor calcolato su una manciata di trade dice poco. L'esempio sull'oro aveva 153 trade nell'anno, Nvidia 89, il Nasdaq 100 101, l'esempio su ETH 116.
Il rischio in numeri chiari
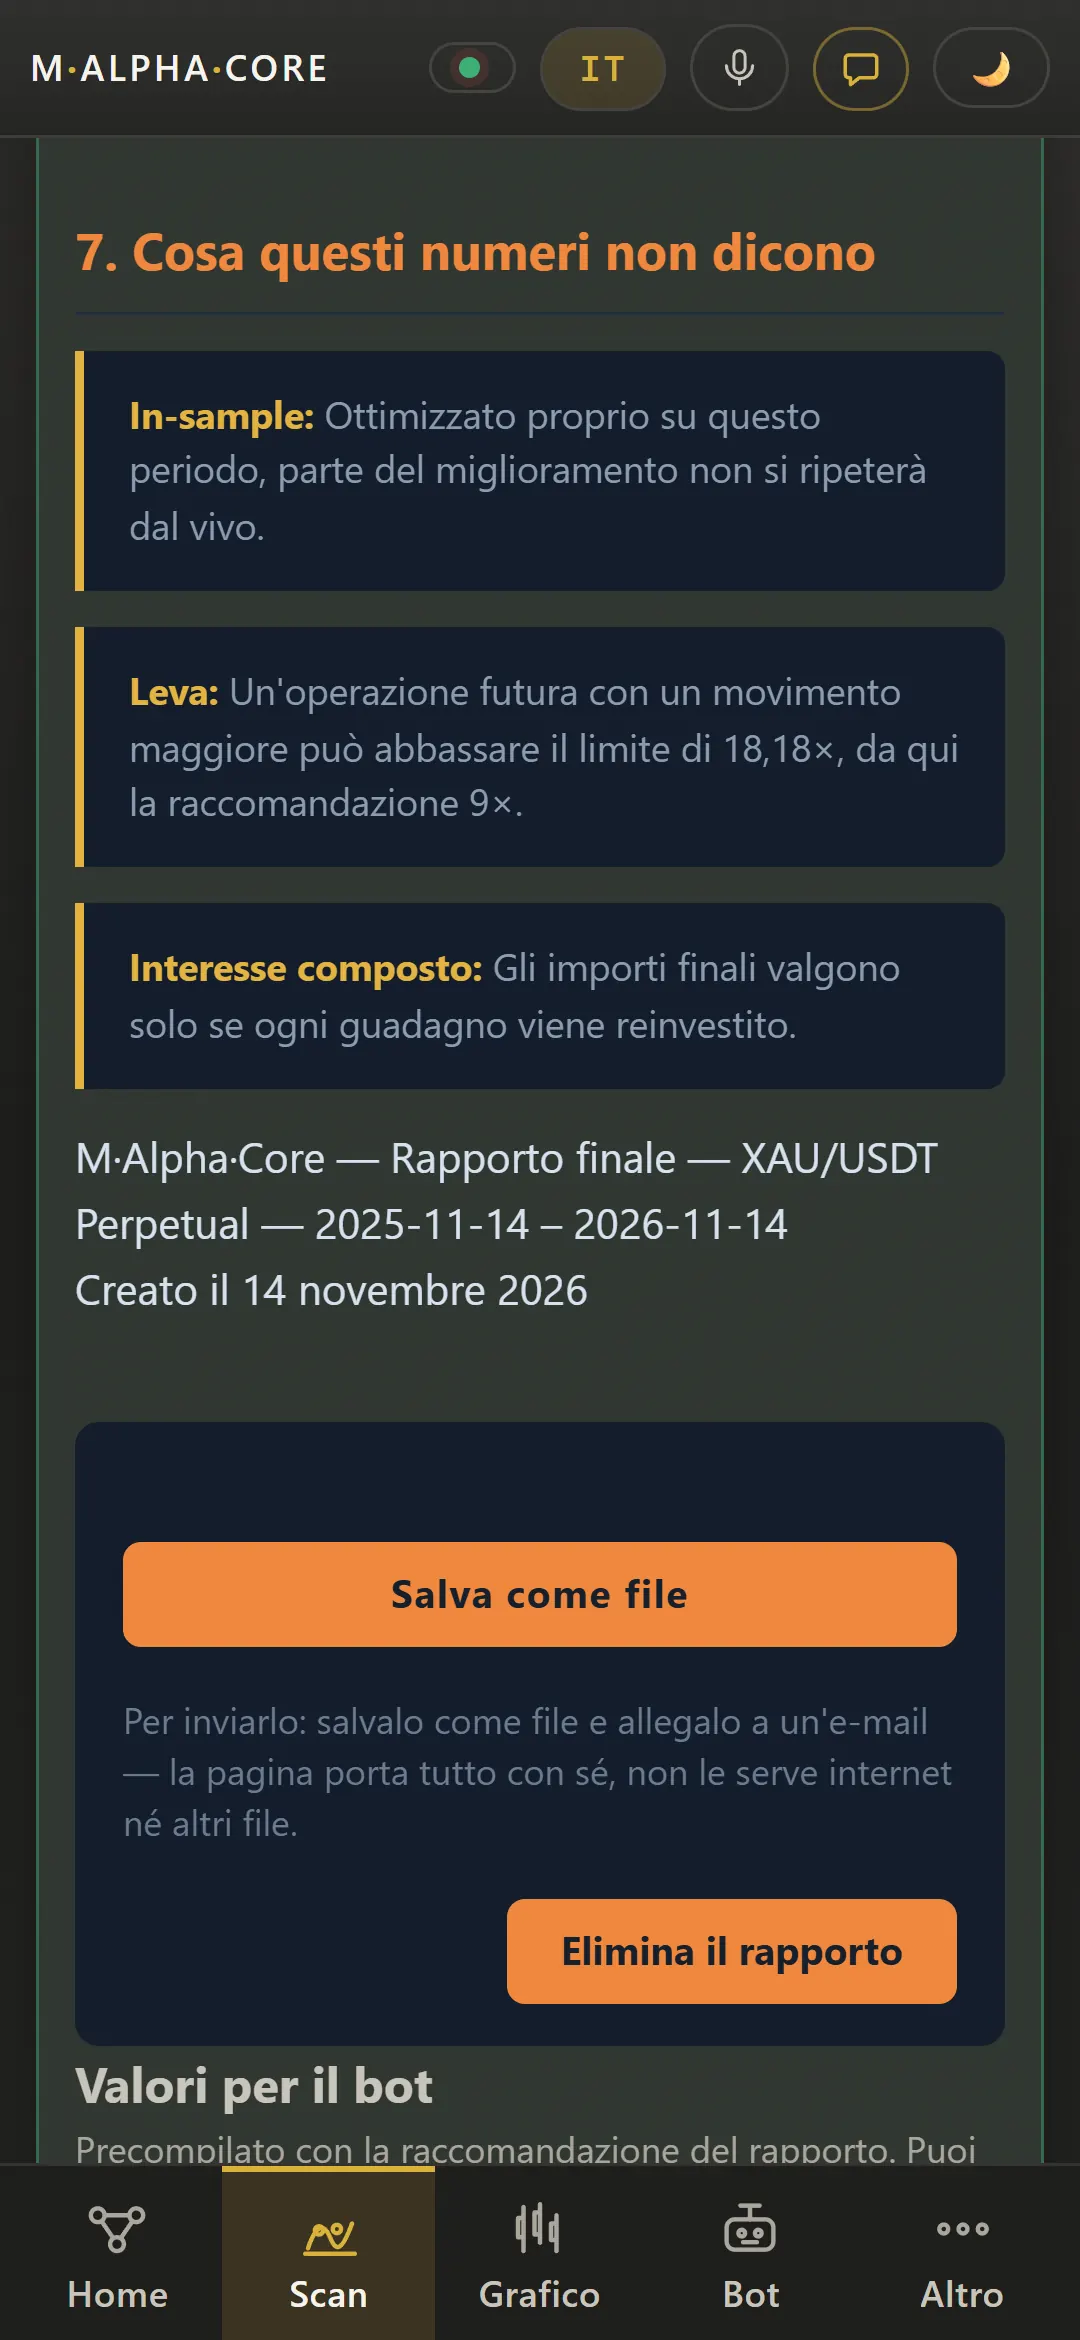
Un buon profit factor da solo può comunque nascondere un trade pericoloso. Per questo il report mostra fin dove il prezzo si è mai mosso contro di te all'interno di un singolo trade. In una strategia su ETH è stato il 15,64 %. Con la leva, un movimento di questa entità contro di te può azzerare il margine della posizione. Dal movimento peggiore il report calcola la leva più alta a cui il trade sarebbe sopravvissuto: 6,39x in quell'esempio su ETH, 18,2x per l'oro e 9,03x per Nvidia.
Questo limite non è un consiglio ad arrivarci. Il prossimo movimento negativo può essere più ampio. È un confine netto che ti dice dove il backtest stesso sarebbe già fallito. Puoi verificare questa relazione per qualsiasi movimento con il calcolatore di leva e liquidazione.
Ogni trade, anche quelli in perdita
Un numero può nascondere molto. Per questo il report mostra anche ogni singolo trade del test sul grafico, quelli vincenti e quelli in perdita. Vedi dove la strategia è entrata e uscita, quanto sono durati i trade e com'erano le fasi negative. Se la parte mai vista ha guadagnato solo in una settimana folle, lo vedi subito.
Dal test al bot, passo dopo passo
- Installa l'app. M Alpha Core funziona su Windows 10 e 11, su macOS 11 o successivo (Apple Silicon e Intel) e su Android 10 o successivo. Scaricala dalla pagina di download. Una licenza Standard copre un computer e un telefono, Pro copre tre dispositivi in qualsiasi combinazione.
- Scansiona il tuo mercato. Inserisci il simbolo di una crypto, dell'oro o di un'azione nella schermata dello scan. Scegli un timeframe e un periodo, poi avvia lo scan. Gira sul nostro server, quindi puoi chiudere l'app o mettere via il telefono mentre lavora.
- Leggi il report. Guarda il numero di trade, il profit factor sulla parte analizzata e su quella mai vista, il risultato con e senza leva, il movimento peggiore contro un singolo trade e la leva che quel movimento avrebbe consentito. Apri il grafico e guarda ogni trade, anche quelli in perdita.
- Noleggia un piccolo server e avvia il tuo bot. L'app ti guida nel noleggio di un piccolo server per circa 12 $ al mese e lo configura per te. All'inizio il bot gira in simulazione (dry run): annota solo cosa farebbe e ti manda ogni passaggio su Telegram.
- Collega il tuo exchange con una chiave solo per il trading. Crea una chiave API su uno dei dieci exchange supportati. Crea una chiave API che può fare trading ma non prelevare. La chiave è conservata nella cassaforte protetta del tuo dispositivo e sul tuo server. Il nostro server dello scan non la vede mai.
- Passa al live quando sei pronto. Un bot di prova resta un bot di prova: per il denaro reale configuri di nuovo il bot senza la spunta sulla simulazione. Da quel momento fa trading sul tuo conto, e puoi metterlo su long, short, inversione o stop con un tocco nell'app o nel pannello di controllo nel browser.
Il bot poi gira esattamente con le impostazioni che hanno superato il test sui dati mai visti. Nel frattempo non viene ottimizzato nulla. Se in seguito vuoi nuove impostazioni, avvii un nuovo scan con una nuova divisione.
A mano, script proprio o M Alpha Core
Puoi fare un test out of sample a mano o con il tuo codice. La domanda è quanto lavoro richiede e se lo fai davvero ogni volta.
| Cosa conta | A mano | Script proprio | M Alpha Core |
|---|---|---|---|
| Provare molte impostazioni | Lento, poche impostazioni per sera | Possibile, se scrivi e mantieni il codice | Migliaia di impostazioni per scan sul nostro server |
| Test su dati mai visti | Fatto di rado | Solo se costruisci tu la divisione | In ogni report: ricerca sul 65 %, test sull'ultimo 35 % |
| Rischio della leva in numeri | A occhio | Solo se lo calcoli | Movimento peggiore durante un trade e leva che lo avrebbe retto |
| Trading 24 ore su 24 | Solo mentre guardi lo schermo | Servono un server proprio e un monitoraggio | Il tuo bot sul tuo server, controllato ogni minuto da un watchdog |
| Serve programmare | No | Sì | No, procedi con pochi tocchi nell'app |
| Chi custodisce la chiave dell'exchange | Tu | Tu | Tu, nella cassaforte del tuo dispositivo e sul tuo server |
| Costo | Il tuo tempo | Il tuo tempo più un server | Da 49 $ al mese più un piccolo server a circa 12 $ al mese |
I limiti di ogni backtest
- Una divisione, un anno. Una singola divisione 65/35 è un controllo solido, ma resta un solo periodo. I mercati cambiano e l'anno successivo può essere molto diverso.
- Usare due volte la parte mai vista. Se fai molti scan e tieni quello con il miglior risultato sulla parte mai vista, quella parte diventa a poco a poco parte della ricerca. Scegli prima il mercato e il timeframe e non andare a caccia di un risultato fortunato.
- Costi. Commissioni, slippage e funding riducono ogni risultato. Un vantaggio sottile può sparire una volta pagati i costi.
- Eventi estremi. Un crollo più forte di qualsiasi cosa vista nel periodo di test non è coperto dal test.
Le guide sul test out of sample e su come fare il backtest di una strategia di trading approfondiscono questi punti.
Domande frequenti
Che cos'è un test out of sample?
Significa testare una strategia su dati che non sono stati usati per trovarla. M Alpha Core usa per questo l'ultimo 35 % del periodo di test.
Perché 65 % e 35 %?
La ricerca ha bisogno di dati sufficienti per trovare le impostazioni, e la parte mai vista ha bisogno di abbastanza trade per dire qualcosa. Una divisione 65/35 in ordine temporale mantiene significative entrambe le parti.
Un buon risultato sui dati mai visti è una garanzia?
No. È un segnale molto più forte di un backtest normale, ma i mercati cambiano e i risultati passati non sono una promessa.
Che cos'è l'overfitting?
Impostazioni che si adattano al rumore dei prezzi passati invece che a uno schema che si ripete. Nel backtest sembrano ottime e poi falliscono.
E se il risultato sui dati mai visti è molto peggiore?
Allora molto probabilmente le impostazioni si sono adattate al rumore. Non usarle per operare, per quanto buona sembri la parte di ricerca.
Perché il profit factor sui dati mai visti può essere più alto di quello della ricerca?
La parte mai vista è più corta, quindi pochi trade fortunati pesano di più. Considera un valore più alto come un test superato, non come una previsione.
Di quanti trade ha bisogno un test?
Più sono, meglio è. I nostri esempi vanno da 89 trade per Nvidia a 153 per l'oro in un anno.
È la stessa cosa del walk forward testing?
È un singolo passo walk forward: ricerca sul passato, test sul periodo successivo. Un walk forward testing completo lo ripete su molte finestre.
Quali mercati posso testare?
Crypto, oro, argento, platino, rame, petrolio, gas naturale, l'S&P 500, il Nasdaq 100 e oltre 200 azioni.
Il bot cambia le sue impostazioni in seguito?
No. Il bot opera esattamente con le impostazioni che hanno superato il test. Per nuove impostazioni serve un nuovo scan.
Confronta M Alpha Core
Fianco a fianco con altri strumenti per bot, con le fonti per ogni affermazione su di loro.
Exchange in M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pagine correlate
Tutti i numeri provengono da backtest su dati di mercato passati. Nessun risultato è una promessa di profitti futuri. Il trading, soprattutto con la leva, comporta un rischio elevato. M Alpha Core è uno strumento software, non una consulenza sugli investimenti.