
Come M Alpha Core trova e verifica le impostazioni della sua strategia
Ultimo aggiornamento:
M Alpha Core ha una strategia integrata. La scansione trova le impostazioni migliori di questa strategia per il tuo mercato, e ogni numero del report nasce dallo stesso processo. Qui spieghiamo da dove vengono i dati, come viene diviso il test, quali costi sono inclusi e dove sono i limiti di ogni backtest, e mostriamo cinque scansioni reali con i loro periodi.
Dati di mercato
Il server di scansione carica da sé le candele, dal mercato dei contratti perpetui di Binance, di default per gli ultimi 365 giorni. Oro, petrolio, indici e azioni vengono scansionati tramite i contratti perpetui che Binance offre per loro. Scansione, report e grafico usano le stesse candele.
Ricerca sul 65 %, test sul 35 %
La scansione prova migliaia di impostazioni della strategia integrata sul primo 65 % del periodo. L'ultimo 35 % resta chiuso durante la ricerca. Solo dopo il risultato migliore gira su questa parte mai vista. Se un risultato funziona sulla parte cercata ma fallisce su quella mai vista, molto probabilmente era adattato al rumore.
Profit factor
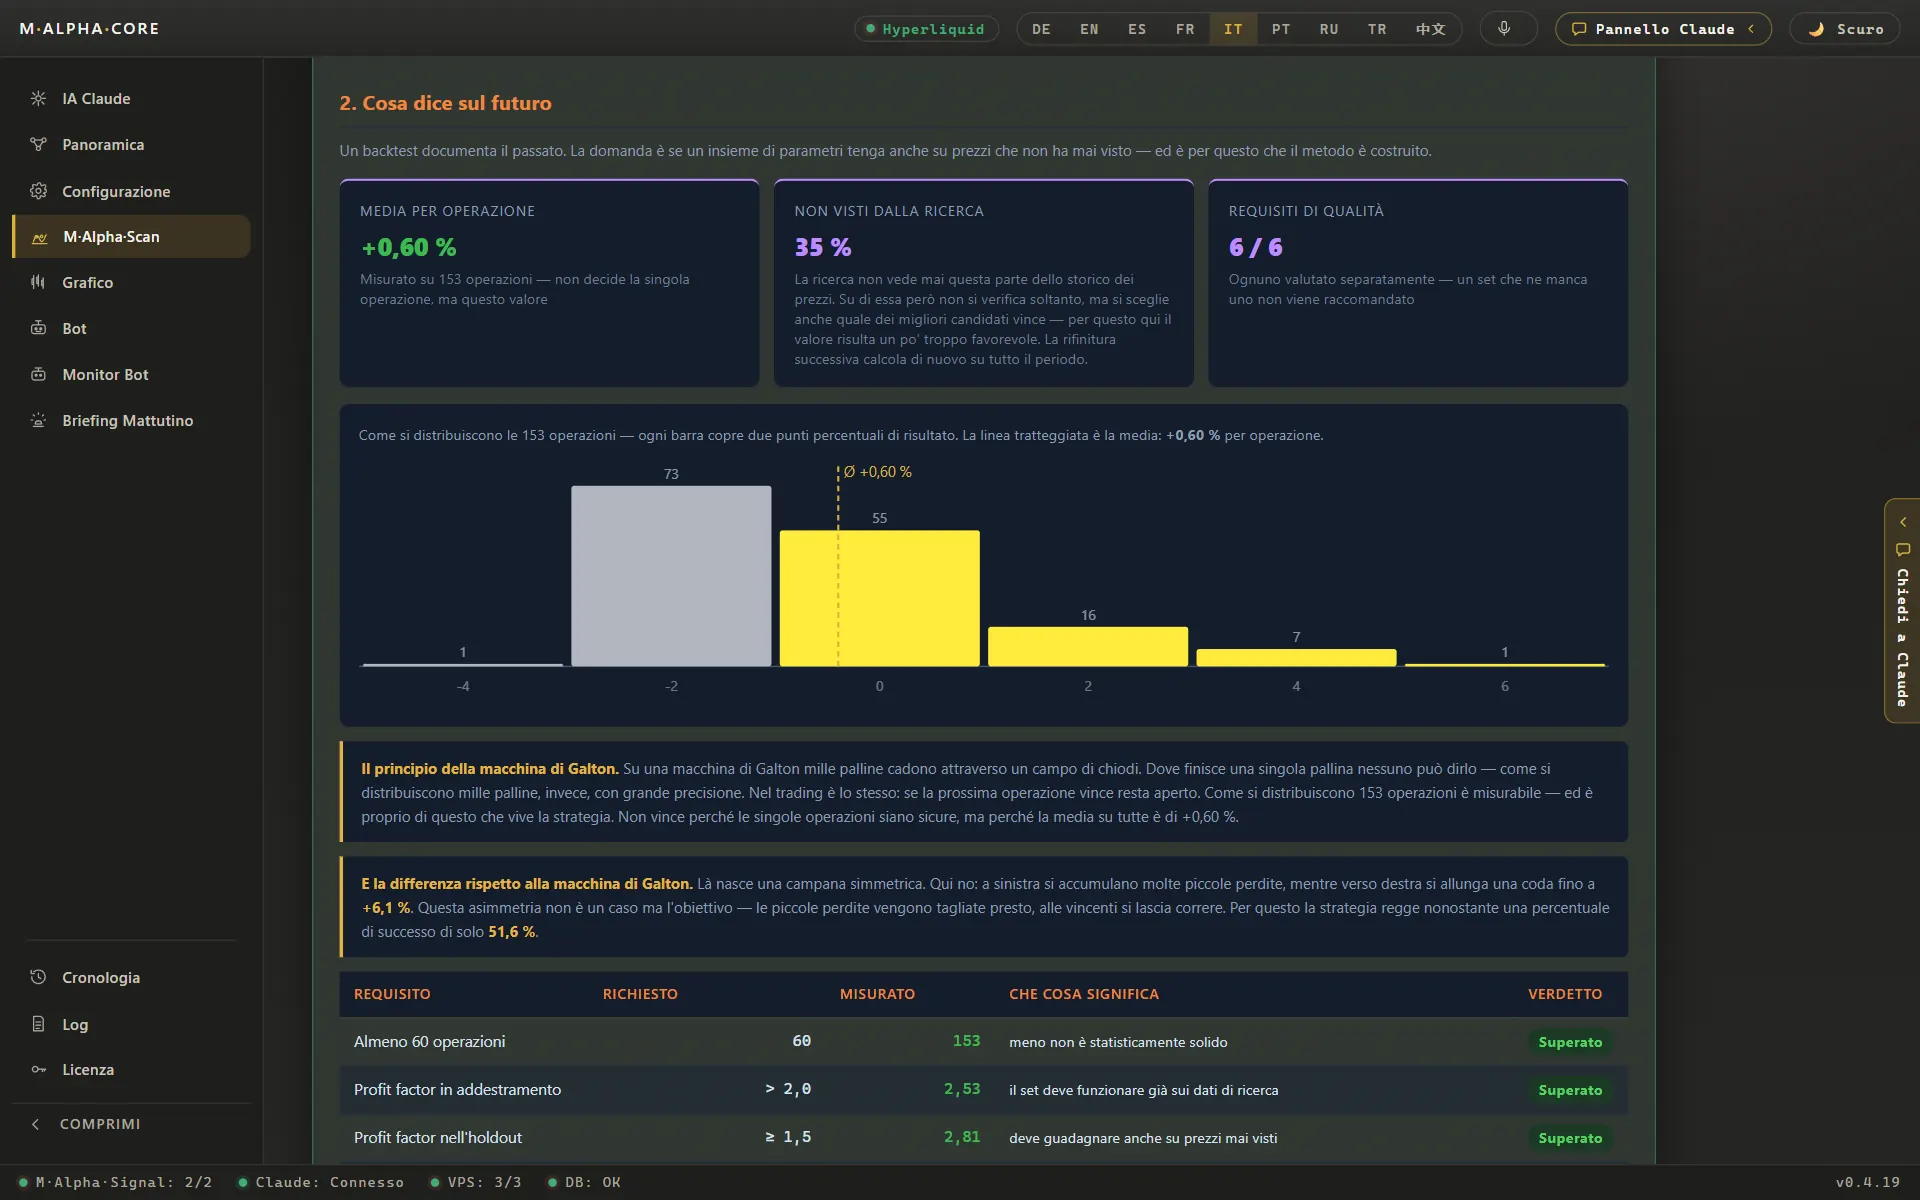
Il profit factor è la somma di tutti i trade vincenti divisa per la somma di tutti i trade perdenti. Un profit factor di 2 significa due dollari guadagnati per ogni dollaro perso. Sotto 1 la strategia ha perso denaro. La scansione lo mostra separatamente per la parte cercata e per quella mai vista.
Costi nel backtest
Ogni trade paga una commissione dello 0,05 % all'apertura e dello 0,05 % alla chiusura. Un ordine viene eseguito all'apertura della candela successiva al segnale. I pagamenti di finanziamento (funding) e lo slippage non sono inclusi, quindi i risultati reali possono essere più bassi.
Limite di leva dal trade peggiore
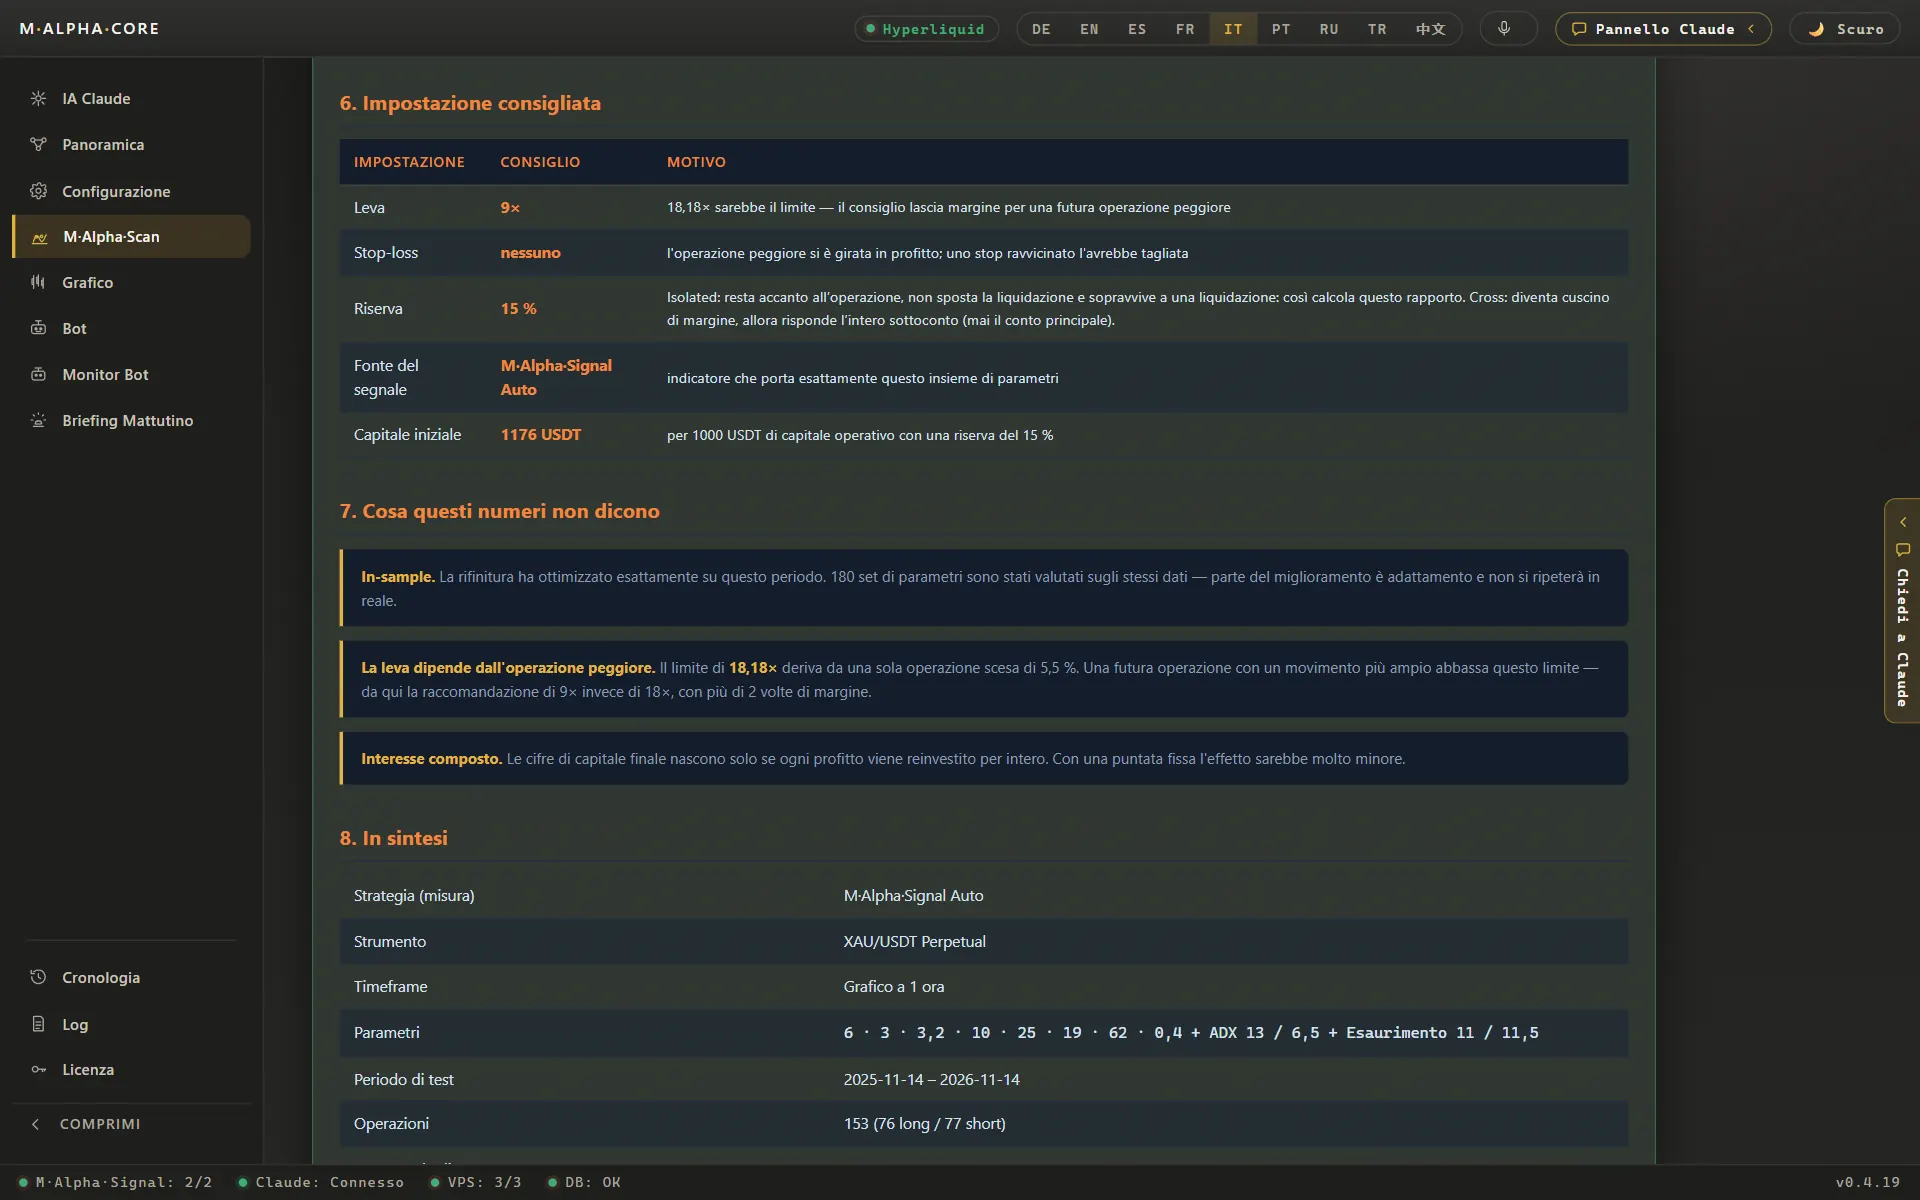
Per ogni trade il report misura quanto il prezzo si è mosso contro la posizione prima della chiusura. Il limite di leva è 100 diviso per il più grande di questi movimenti in percentuale, misurato su tutti i trade del report. La leva consigliata è la metà di questo limite, arrotondata per difetto. I risultati con leva sono composti e includono la liquidazione: se un movimento contrario moltiplicato per la leva arriva al 100 %, quel trade perde tutta la puntata.
Cinque scansioni reali con le loro prove
Ogni riquadro mostra una scansione così come è stata eseguita: il contratto, il grafico, il periodo di dati davvero usato, la data della scansione e i numeri. Se Binance offre un contratto da meno di un anno, la scansione usa tutto lo storico disponibile, quindi il periodo può essere più breve di un anno.
Oro (XAUUSDT), grafico a 1 ora
| Contratto | XAUUSDT, perpetuo Binance |
|---|---|
| Grafico | 1 ora |
| Dati usati | dal 11 dicembre 2025 al 12 novembre 2026 (336 giorni) |
| Data della scansione | 12 novembre 2026 |
| Versione dell'app | 0.4.19 |
| Trade cercati / mai visti | 95 / 58 |
| Profit factor, 65 % cercato | 2,53 |
| Profit factor, 35 % mai visto | 2,81 |
| Profit factor, tutti i trade del report | 2,46 |
| 1.000 $ senza leva | 2.446 $ |
| 1.000 $ con 3x | 11.993 $ |
| 1.000 $ con 5x | 46.664 $ |
| 1.000 $ con la leva consigliata 9x | 387.217 $ |
| Peggior movimento contro un trade | 5,49 % |
| Limite di leva | 100 / 5,49 = 18,2x |
| Leva consigliata | 9x |
| Fonte | File dei risultati del server di scansione e report dell'app |
S&P 500 (SPYUSDT), grafico a 30 minuti
| Contratto | SPYUSDT, perpetuo Binance |
|---|---|
| Grafico | 30 minuti |
| Dati usati | dal 6 aprile 2026 al 12 novembre 2026 (220 giorni) |
| Data della scansione | 12 novembre 2026 |
| Versione dell'app | 0.4.19 |
| Trade cercati / mai visti | 63 / 27 |
| Trade nel report | 91 |
| Profit factor, 65 % cercato | 2,05 |
| Profit factor, 35 % mai visto | 2,56 |
| Profit factor, tutti i trade del report | 2,13 |
| 1.000 $ senza leva | 1.227 $ |
| 1.000 $ con 3x | 1.804 $ |
| 1.000 $ con 5x | 2.577 $ |
| 1.000 $ con la leva consigliata 24x | 23.934 $ |
| Peggior movimento contro un trade | 2,0 % |
| Limite di leva | 49,52x |
| Leva consigliata | 24x |
| Fonte | File dei risultati del server di scansione e report dell'app |
Nvidia (NVDAUSDT), grafico a 30 minuti
| Contratto | NVDAUSDT, perpetuo Binance |
|---|---|
| Grafico | 30 minuti |
| Dati usati | dal 26 marzo 2026 al 12 novembre 2026 (231 giorni) |
| Data della scansione | 12 novembre 2026 |
| Versione dell'app | 0.4.19 |
| Trade cercati / mai visti | 66 / 23 |
| Profit factor, 65 % cercato | 2,19 |
| Profit factor, 35 % mai visto | 4,90 |
| Profit factor, tutti i trade del report | 2,44 |
| 1.000 $ senza leva | 2.250 $ |
| 1.000 $ con la leva consigliata 4x | 14.137 $ |
| 1.000 $ con 5x | 21.521 $ |
| Peggior movimento contro un trade | 11,1 % |
| Limite di leva | 9,03x |
| Leva consigliata | 4x |
| Fonte | File dei risultati del server di scansione e report dell'app |
Nasdaq 100 (QQQUSDT), grafico a 30 minuti
| Contratto | QQQUSDT, perpetuo Binance |
|---|---|
| Grafico | 30 minuti |
| Dati usati | dal 6 aprile 2026 al 12 novembre 2026 (220 giorni) |
| Data della scansione | 12 novembre 2026 |
| Trade cercati / mai visti | 63 / 38 |
| Profit factor, 65 % cercato | 2,34 |
| Profit factor, 35 % mai visto | 2,17 |
| 1.000 $ senza leva | 1.548 $ |
| 1.000 $ con 5x | 6.929 $ |
| Fonte | File dei risultati del server di scansione e nostre note dal report dell'app |
Ethereum (ETHUSDT), grafico a 30 minuti
| Contratto | ETHUSDT, perpetuo Binance |
|---|---|
| Grafico | 30 minuti |
| Dati usati | dal 6 novembre 2025 al 6 novembre 2026 (365 giorni) |
| Versione dell'app | 0.4.19 |
| Trade nel report | 116 |
| Profit factor, tutti i trade del report | 2,62 |
| 1.000 $ senza leva | 5.568 $ |
| 1.000 $ con la leva consigliata 3x | 78.106 $ |
| Peggior movimento contro un trade | 15,64 % |
| Secondo peggior movimento | 10,11 % |
| Limite di leva | 100 / 15,64 = 6,39x |
| Leva consigliata | 3x |
| Fonte | Report e grafico dell'app |
Perché due tipi di profit factor? La scansione mostra separatamente la parte cercata e quella mai vista. Il report poi ricalcola le impostazioni scelte su tutto il periodo e mostra un profit factor su tutti i trade. Il limite di leva segue sempre la stessa formula: 100 diviso per il peggior movimento contro un trade. Per l'oro sono 100 / 5,49 = 18,2x, dimezzato e arrotondato per difetto 9x. Per Ethereum sono 100 / 15,64 = 6,39x, dimezzato e arrotondato per difetto 3x. Gli importi in dollari partono da 1.000 $ e sono composti.
Glossario: profit factor, fuori campione, leva, liquidazione, funding rate, drawdown
Limiti di ogni backtest
Un backtest mostra come delle impostazioni si sarebbero comportate su dati passati, non come si comporteranno. I mercati cambiano e anche impostazioni che reggono su dati mai visti possono fallire in seguito. I risultati composti crescono in fretta sulla carta e reagiscono molto a un solo trade negativo. Per questo il report mostra ogni trade, anche quelli in perdita, e per questo consigliamo di iniziare con la modalità di prova o con piccoli importi.
Puoi vedere il processo nella demo e negli screenshot: Prova la demo · Screenshot · Backtest on unseen data
Tutte le cifre provengono da backtest su dati di mercato passati. Nessun risultato è una promessa di guadagni futuri. Il trading, soprattutto con la leva, comporta rischi elevati. M Alpha Core è uno strumento software, non una consulenza finanziaria.