
Home / Guide / Come fare il backtest di una strategia di trading
Come fare il backtest di una strategia di trading
Un backtest mostra come un insieme di regole avrebbe operato in passato. Fatto bene, ti fa risparmiare soldi e tempo. Fatto male, ti dà una falsa sicurezza. Questa guida ti accompagna in un backtest passo dopo passo, con numeri reali dai nostri scan.
Che cos'è un backtest
Un backtest prende una strategia con regole chiare e la applica ai prezzi storici, candela dopo candela. Ogni volta che le regole dicono di entrare, il test apre un trade. Ogni volta che dicono di uscire, lo chiude. Alla fine hai una lista di trade e una serie di numeri che li descrivono.
La parola chiave è regole chiare. « Compra quando sembra forte » non si può testare. « Compra quando la chiusura è sopra il massimo più alto delle ultime 20 candele » sì. Se una regola richiede il tuo giudizio, il backtest testa il tuo giudizio su un giorno di cui conosci già la risposta, e questo non vale nulla.
Passo 1: scrivi le regole
Ogni regola deve essere così precisa che due persone farebbero gli stessi trade. Scrivi:
- il mercato e il timeframe, per esempio l'oro sul grafico a 1 ora,
- quando entrare long e quando entrare short,
- quando uscire, sia in profitto sia in perdita,
- quanto è grande ogni posizione,
- quale leva viene usata, se c'è.
Meno regole e meno impostazioni sono meglio. Ogni impostazione in più dà alla ricerca un modo in più per adattarsi al rumore. M Alpha Core usa una sola strategia integrata, M Alpha Signal, e cerca solo le sue impostazioni per ogni mercato. Così il numero di parti mobili resta basso.
Passo 2: procurati dati puliti
Usa i dati del mercato su cui opererai davvero, sul timeframe su cui opererai davvero. Se il tuo bot opera su un contratto perpetuo su un exchange, il prezzo di quel contratto è la fonte migliore. Usa almeno un anno, così i dati contengono fasi di rialzo, di ribasso e laterali. Un anno sul grafico a 1 ora contiene già diverse migliaia di candele.
Controlla che i dati non abbiano buchi o errori evidenti. Una sola candela sbagliata con un picco di prezzo può creare un falso trade vincente che nella realtà non esiste.
Passo 3: includi i costi
Ogni trade reale costa denaro. Un backtest senza costi è troppo ottimista, e più trade fa una strategia, più l'errore è grande.
- Commissioni. Gli exchange applicano commissioni maker e taker su ogni ordine.
- Slippage. Un ordine a mercato viene eseguito al prossimo prezzo disponibile, che può essere peggiore di quello che hai visto.
- Funding. I contratti perpetui addebitano o pagano il funding a intervalli regolari finché una posizione è aperta.
Una strategia che sopravvive solo senza costi non sopravvive.
Passo 4: dividi i dati prima di cercare
È il passo che la maggior parte dei backtest salta. Se proverai più di un'impostazione, dividi i dati in ordine cronologico prima di iniziare. La prima parte serve alla ricerca. La seconda resta sotto chiave finché la ricerca non è finita.
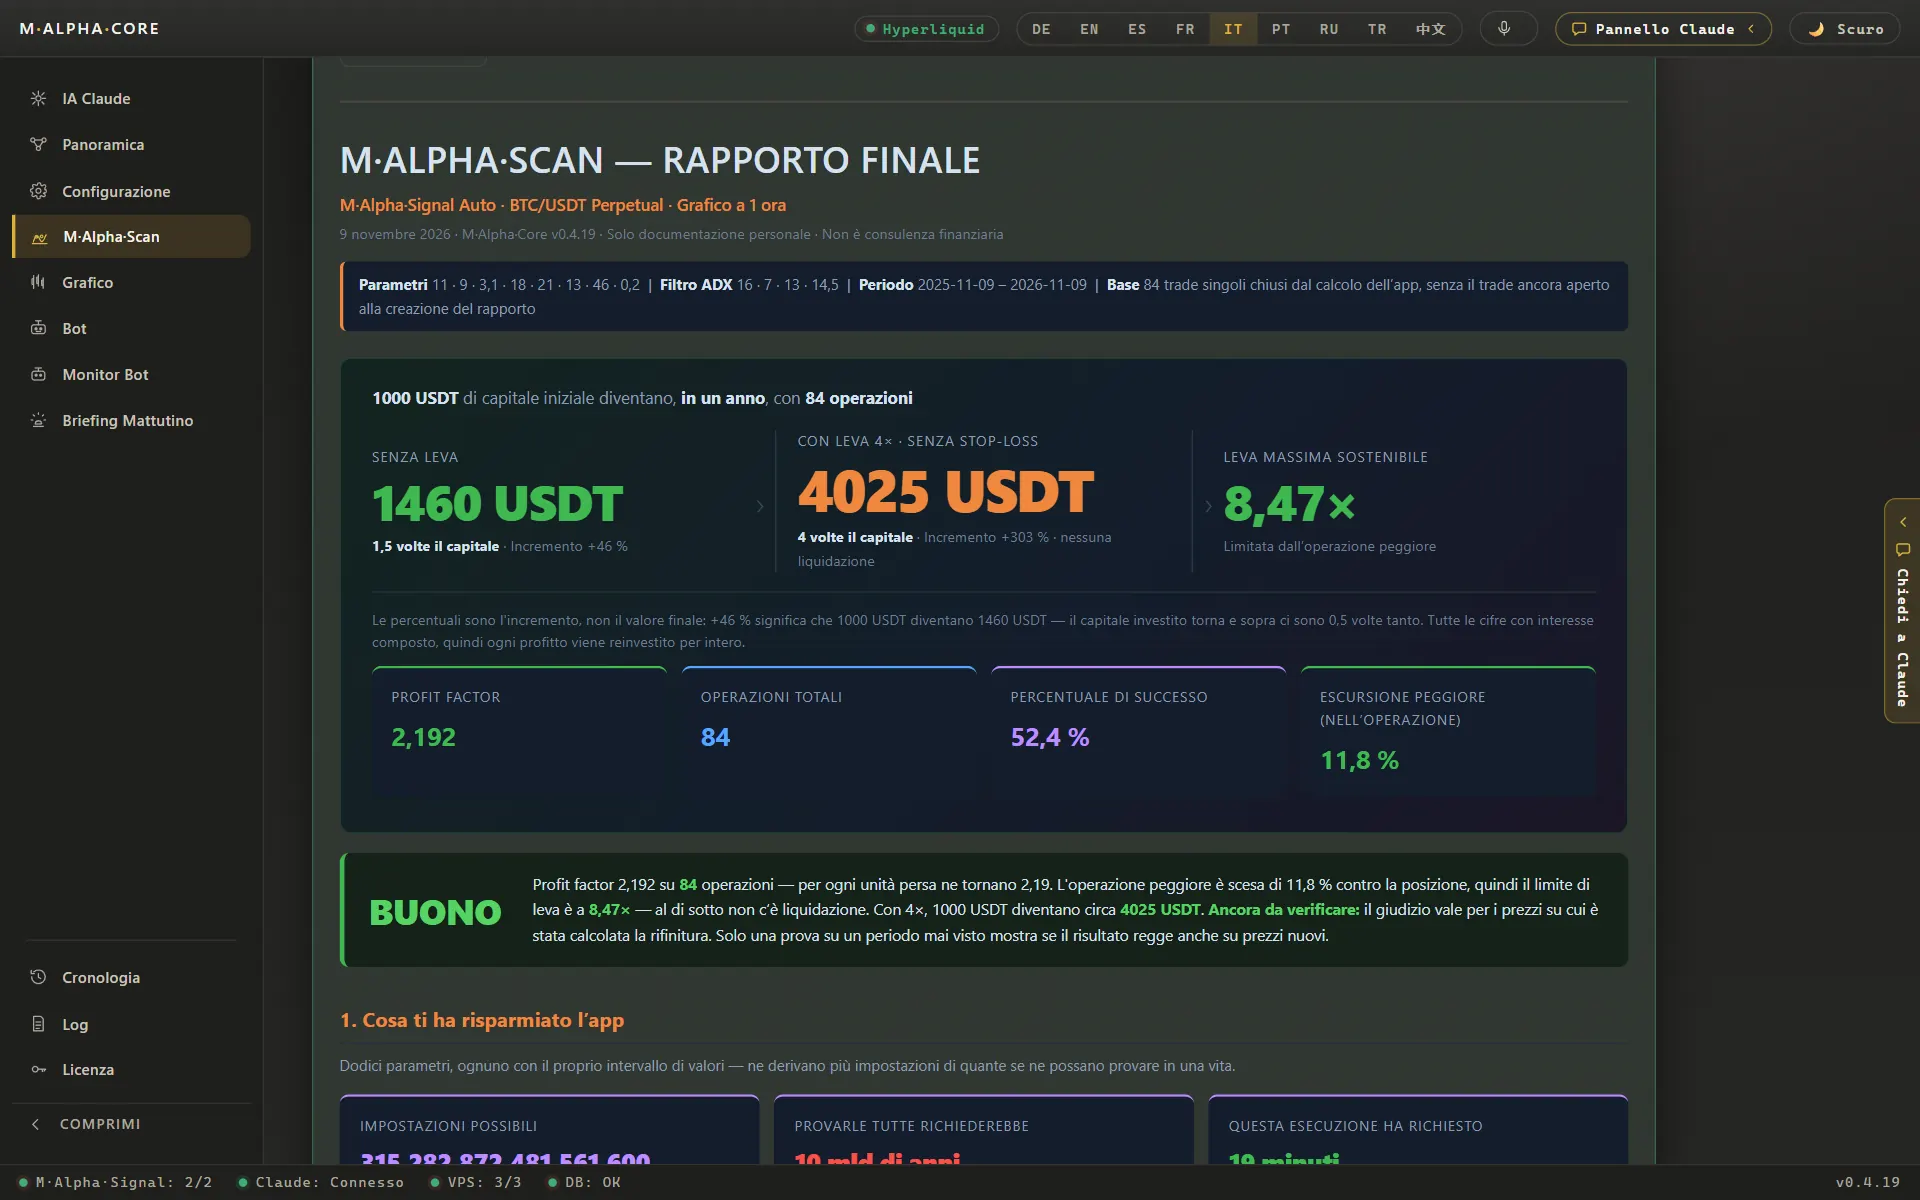
M Alpha Core cerca sul primo 65 % dell'anno e tiene da parte l'ultimo 35 %. Le impostazioni trovate sulla prima parte vengono poi eseguite una sola volta sulla seconda, senza alcuna modifica. Il report mostra le due parti una accanto all'altra. La guida al test out of sample spiega perché questo ordine conta e cosa aggiunge il test walk forward.
Passo 5: avvia il test e la ricerca
Ora esegui la strategia. Se testi a mano, scorri il grafico e annoti ogni trade. Funziona per un'impostazione e qualche mese. Per migliaia di impostazioni su un anno intero ti serve un software. Il server di scan di M Alpha Core prova migliaia di impostazioni per scan e tiene le migliori per la verifica su dati mai visti.
Passo 6: leggi i numeri
Un report contiene molti numeri. Questi sono i più importanti:
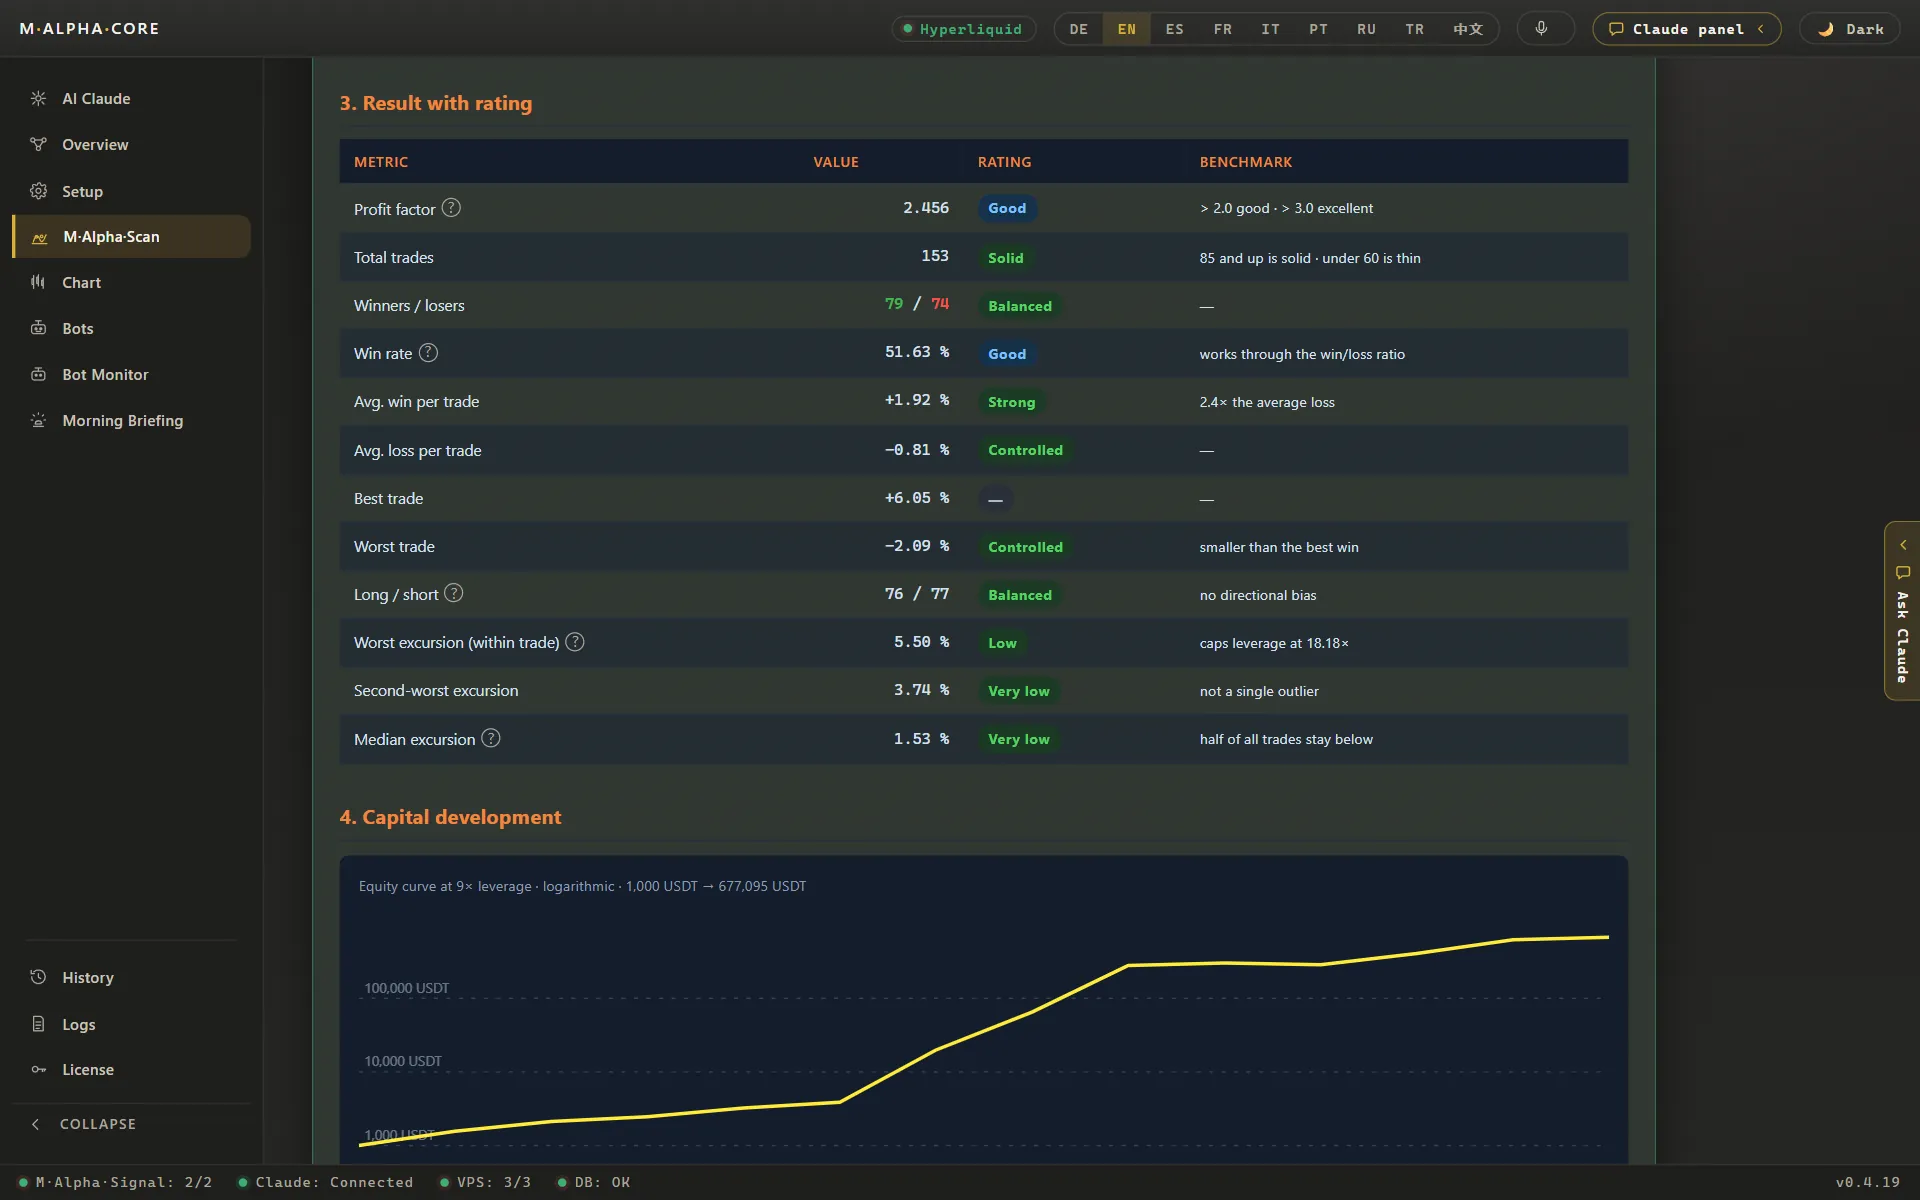
| Numero di trade | Abbastanza da avere un senso. Oro: 153, Nasdaq 100: 101, Nvidia: 89, ETH: 116 |
| Profit factor | Dollari guadagnati per ogni dollaro perso. Oro: 2,53 nella ricerca, 2,81 sui dati mai visti |
| Win rate | Quota di trade vincenti. ETH: 58,6 % su 116 |
| Peggior movimento contro un trade | ETH: 15,64 % |
| Limite di leva | Oro 18,2x, Nvidia 9,03x, ETH 6,39x |
| Risultato senza leva | Oro: 1.000 $ sono diventati 2.446 $ |
Tutti i valori provengono dai nostri scan. Profit factor e win rate sono spiegati nel glossario.
Profit factor
Il profit factor divide la somma di tutti i trade vincenti per la somma di tutti i trade perdenti. Un valore di 2,53 significa 2,53 dollari guadagnati per ogni dollaro perso. Sotto 1 la strategia ha perso denaro. È una sintesi migliore del win rate, perché pesa quanto sono stati grandi guadagni e perdite.
Win rate
La quota di trade chiusi in profitto. Un win rate alto fa piacere, ma da solo dice poco. Una strategia può vincere il 90 % dei suoi trade e perdere comunque denaro se le poche perdite sono grandi.
Drawdown
Il calo più grande del conto da un massimo a un minimo successivo. Ti dice quanto è stata dolorosa la fase peggiore. Chiediti onestamente se avresti lasciato il bot in funzione durante quella fase.
Peggior movimento e limite di leva
Il peggior movimento contro un singolo trade è la distanza massima che il prezzo ha percorso contro una posizione aperta prima della chiusura. Con la leva è questo movimento a decidere se una posizione sopravvive. Da qui si ricava la leva più alta che il trade avrebbe retto. Puoi verificarlo con il calcolatore di leva e liquidazione.
Passo 7: confronta i dati della ricerca e quelli mai visti
Ora tira fuori la seconda parte. Esegui su di essa le impostazioni scelte e confronta. Se il profit factor tiene, come nell'esempio dell'oro dove è passato da 2,53 a 2,81, le impostazioni non dipendevano dai mesi esatti della ricerca. Se crolla, la ricerca si è adattata al rumore. Non ritoccare le impostazioni sulla parte mai vista. Appena lo fai, non è più mai vista.
Passo 8: guarda ogni trade
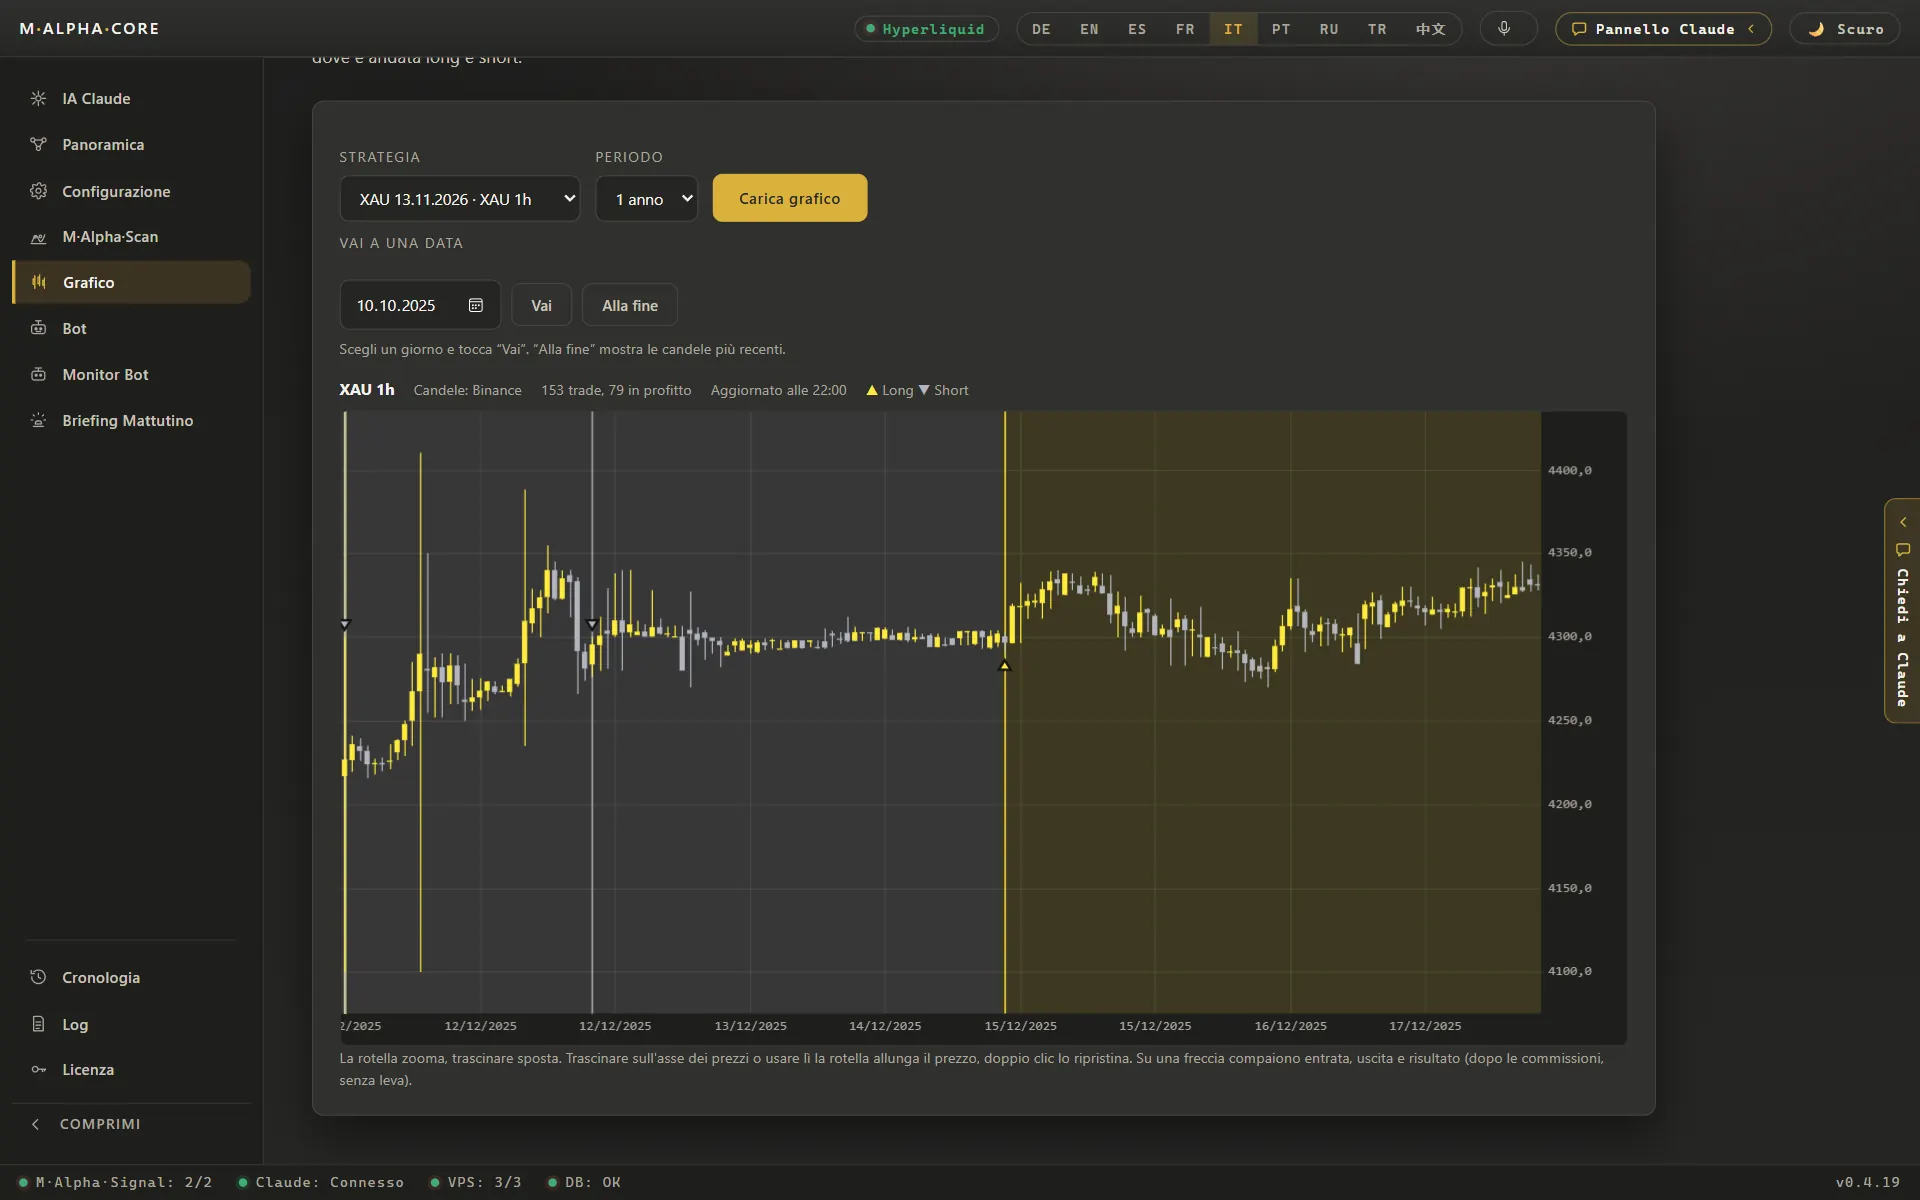
Apri il grafico con tutti i trade segnati. Cerca gli accumuli: la maggior parte del profitto è arrivata da una sola settimana? Guarda le perdite: sono piccole e simili, o ce ne sono alcune grandi? Guarda le fasi tranquille: per quanto tempo la strategia è rimasta senza un nuovo massimo? Una tabella non può mostrarti queste cose, il grafico sì.
Passo 9: forward test prima del denaro reale
L'ultimo passo è un test sui prezzi live senza ordini reali, spesso chiamato simulazione (dry run) o paper trading. Verifica le parti che un backtest non può verificare: la connessione all'exchange, il tempismo dei segnali, il comportamento nel mercato attuale. In M Alpha Core ogni bot parte così e segnala ogni passo su Telegram prima che tu lo passi al live.
Errori comuni nel backtest
- Look ahead bias. Il test usa informazioni che in quel momento non erano disponibili, per esempio la chiusura di una candela per entrare alla sua apertura.
- Troppe impostazioni. Più parametri ci sono, più è facile adattarsi perfettamente al passato e male al futuro.
- Nessun costo. Commissioni, slippage e funding tralasciati.
- Troppi pochi dati. Qualche settimana o una sola fase di trend.
- Testare più e più volte sulla parte mai vista. Ogni nuovo sguardo la trasforma in dati di ricerca.
- Ignorare il trade peggiore. Un ottimo profit factor con una leva che un solo movimento avrebbe azzerato.
- Bias di sopravvivenza. Testare solo i mercati andati bene, perché sono quelli che ricordi.
A mano, con uno script tuo o con un software
Puoi fare un backtest a mano con un grafico e un foglio di calcolo. Ti insegna molto e va bene per un'impostazione. Uno script tuo è flessibile, ma devi scriverlo, controllarlo e mantenerlo, e la divisione, i costi e il calcolo della leva sono compito tuo. Uno strumento come M Alpha Core fa per te la ricerca, la verifica 65/35, il limite di leva e il grafico, e poi esegue le stesse impostazioni come il tuo bot.
| Cosa conta | A mano | Script proprio | M Alpha Core |
|---|---|---|---|
| Provare molte impostazioni | Lento, poche impostazioni per sera | Possibile, se scrivi e mantieni il codice | Migliaia di impostazioni per scan sul nostro server |
| Test su dati mai visti | Fatto di rado | Solo se costruisci tu la divisione | In ogni report: ricerca sul 65 %, test sull'ultimo 35 % |
| Rischio della leva in numeri | A occhio | Solo se lo calcoli | Movimento peggiore durante un trade e leva che lo avrebbe retto |
| Trading 24 ore su 24 | Solo mentre guardi lo schermo | Servono un server proprio e un monitoraggio | Il tuo bot sul tuo server, controllato ogni minuto da un watchdog |
| Serve programmare | No | Sì | No, procedi con pochi tocchi nell'app |
| Chi custodisce la chiave dell'exchange | Tu | Tu | Tu, nella cassaforte del tuo dispositivo e sul tuo server |
| Costo | Il tuo tempo | Il tuo tempo più un server | Da 49 $ al mese più un piccolo server a circa 12 $ al mese |
Domande frequenti
Che cos'è il backtest nel trading?
Eseguire una strategia con regole chiare su prezzi passati e registrare ogni trade che avrebbe fatto, per vedere come si sarebbe comportata.
Di quanti dati ho bisogno per un backtest?
Almeno un anno sul timeframe su cui farai trading, così il test include fasi di rialzo, di ribasso e laterali.
Qual è un buon profit factor?
Sopra 1 significa profitto nel periodo di test. Più importante del valore esatto è che tenga su dati che la ricerca non ha mai visto.
Perché il win rate non basta?
Un win rate alto può nascondere alcune perdite grandi. Il profit factor pesa la dimensione di guadagni e perdite.
Che cos'è il look ahead bias?
Usare nel test informazioni che non erano disponibili al momento del trade, il che fa sembrare i risultati migliori di quanto potrebbero essere.
Le commissioni devono far parte di un backtest?
Sì. Commissioni, slippage e funding riducono ogni risultato, e una strategia che opera spesso può perdere per colpa loro tutto il suo vantaggio.
Qual è la differenza tra un backtest e un forward test?
Un backtest usa prezzi passati. Un forward test, o simulazione (dry run), usa prezzi live senza inviare ordini reali.
Posso fare un backtest senza programmare?
Sì, a mano su un grafico per poche impostazioni, oppure con M Alpha Core, che esegue lo scan e la verifica su dati mai visti nell'app.
Come divide i dati M Alpha Core?
Cerca sul primo 65 % dell'anno e testa le impostazioni scelte sull'ultimo 35 %, che la ricerca non ha mai visto.
Un buon backtest garantisce un profitto?
No. Mostra come si sarebbero comportate le regole in passato. I mercati cambiano.
Confronta M Alpha Core
Fianco a fianco con altri strumenti per bot, con le fonti per ogni affermazione su di loro.
Exchange in M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pagine correlate
Tutti i numeri provengono da backtest su dati di mercato passati. Nessun risultato è una promessa di profitti futuri. Il trading, soprattutto con la leva, comporta un rischio elevato. M Alpha Core è uno strumento software, non una consulenza sugli investimenti.