
Início / Guias / Como fazer o backtest de uma estratégia de trading
Como fazer o backtest de uma estratégia de trading
Um backtest mostra como um conjunto de regras teria operado no passado. Bem feito, economiza dinheiro e tempo. Mal feito, dá uma falsa confiança. Este guia percorre um backtest passo a passo, com números reais dos nossos próprios scans.
O que é um backtest
Um backtest pega uma estratégia com regras claras e a roda sobre preços históricos, candle por candle. Cada vez que as regras mandam entrar, o teste abre uma operação. Cada vez que mandam sair, ele a fecha. No fim você tem uma lista de operações e um conjunto de números que as descrevem.
A palavra-chave é regras claras. "Compre quando parecer forte" não pode ser testado. "Compre quando o fechamento estiver acima da máxima mais alta dos últimos 20 candles" pode. Se uma regra precisa do seu julgamento, o backtest testa o seu julgamento num dia em que você já sabe a resposta, e isso não vale nada.
Passo 1: escreva as regras
Toda regra precisa ser precisa o bastante para que duas pessoas coloquem as mesmas operações. Anote:
- o mercado e o tempo gráfico, por exemplo ouro no gráfico de 1 hora,
- quando entrar comprado e quando entrar vendido,
- quando sair, tanto com lucro quanto com prejuízo,
- qual o tamanho de cada posição,
- qual alavancagem é usada, se houver.
Menos regras e menos configurações é melhor. Cada configuração extra dá à busca mais uma maneira de se ajustar ao ruído. O M Alpha Core usa uma estratégia integrada, a M Alpha Signal, e busca apenas as configurações dela para cada mercado. Isso mantém pequeno o número de peças móveis.
Passo 2: consiga dados limpos
Use dados do mercado que você realmente vai operar, no tempo gráfico em que vai realmente operar. Se o seu bot opera um contrato perpétuo numa corretora, o preço desse contrato é a melhor fonte. Use pelo menos um ano, para que os dados contenham fases de alta, de queda e laterais. Um ano no gráfico de 1 hora já tem vários milhares de candles.
Confira os dados em busca de lacunas e erros óbvios. Um único candle errado com um pico de preço pode criar uma operação vencedora falsa que não existe na realidade.
Passo 3: inclua os custos
Toda operação real custa dinheiro. Um backtest sem custos é otimista demais, e quanto mais operações uma estratégia faz, maior o erro.
- Taxas. As corretoras cobram taxas maker e taker em toda ordem.
- Slippage. Uma ordem a mercado é executada no próximo preço disponível, que pode ser pior do que o preço que você viu.
- Funding. Contratos perpétuos cobram ou pagam funding em intervalos regulares enquanto uma posição está aberta.
Uma estratégia que só sobrevive sem custos não sobrevive.
Passo 4: divida os dados antes de buscar
Este é o passo que a maioria dos backtests pula. Se você vai testar mais de uma configuração, divida os dados em ordem cronológica antes de começar. A primeira parte é para a busca. A segunda fica trancada até a busca terminar.
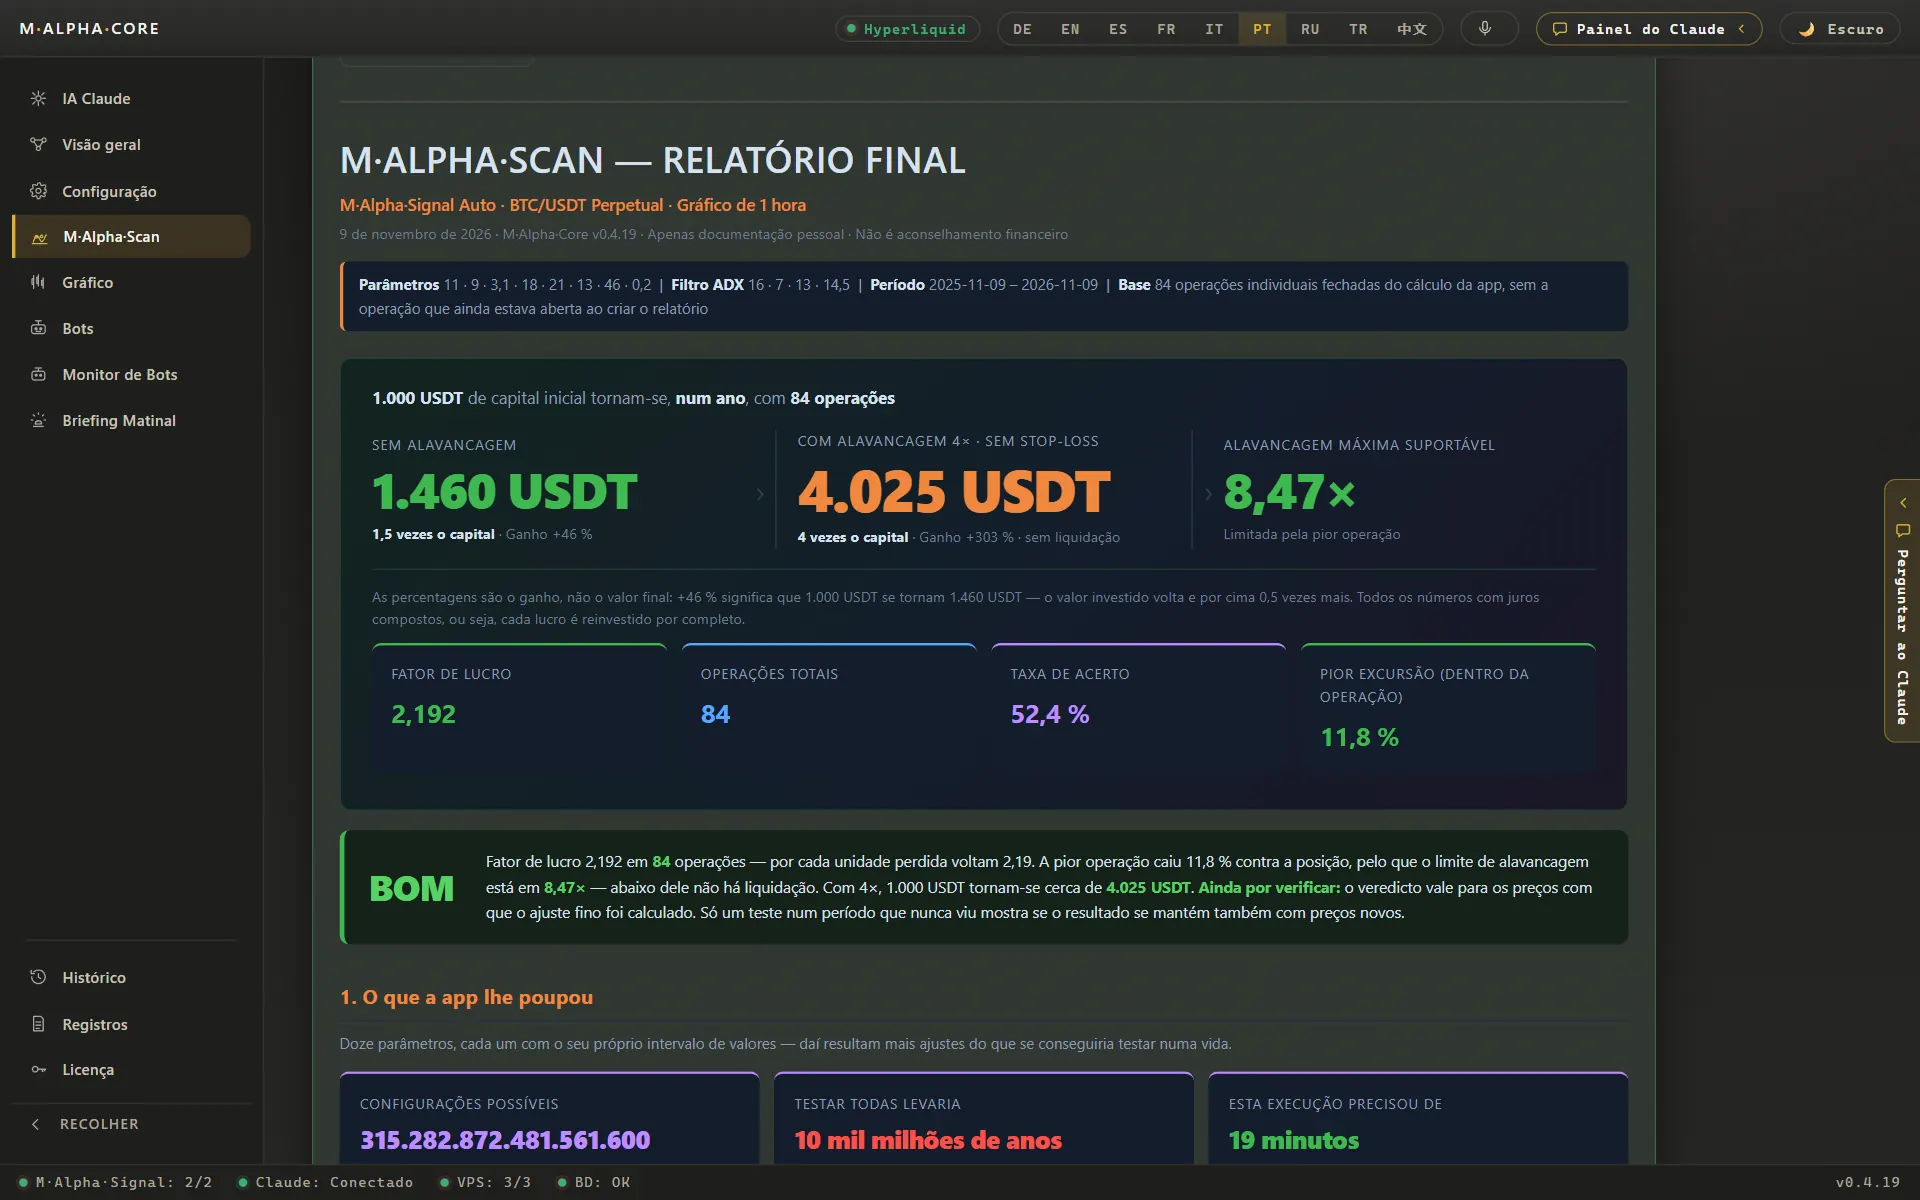
O M Alpha Core busca nos primeiros 65 % do ano e deixa os últimos 35 % de lado. As configurações encontradas na primeira parte então rodam uma vez na segunda parte, sem nenhuma mudança. O relatório mostra as duas partes lado a lado. O guia de teste fora da amostra explica por que essa ordem importa e o que o walk forward acrescenta.
Passo 5: rode o teste e a busca
Agora rode a estratégia. Se você testa à mão, percorre o gráfico e anota cada operação. Isso funciona para uma configuração e alguns meses. Para milhares de configurações ao longo de um ano inteiro você precisa de software. O servidor de scan do M Alpha Core testa milhares de configurações por scan e guarda as melhores para a verificação em dados não vistos.
Passo 6: leia os números
Um relatório tem muitos números. Estes são os que mais importam:
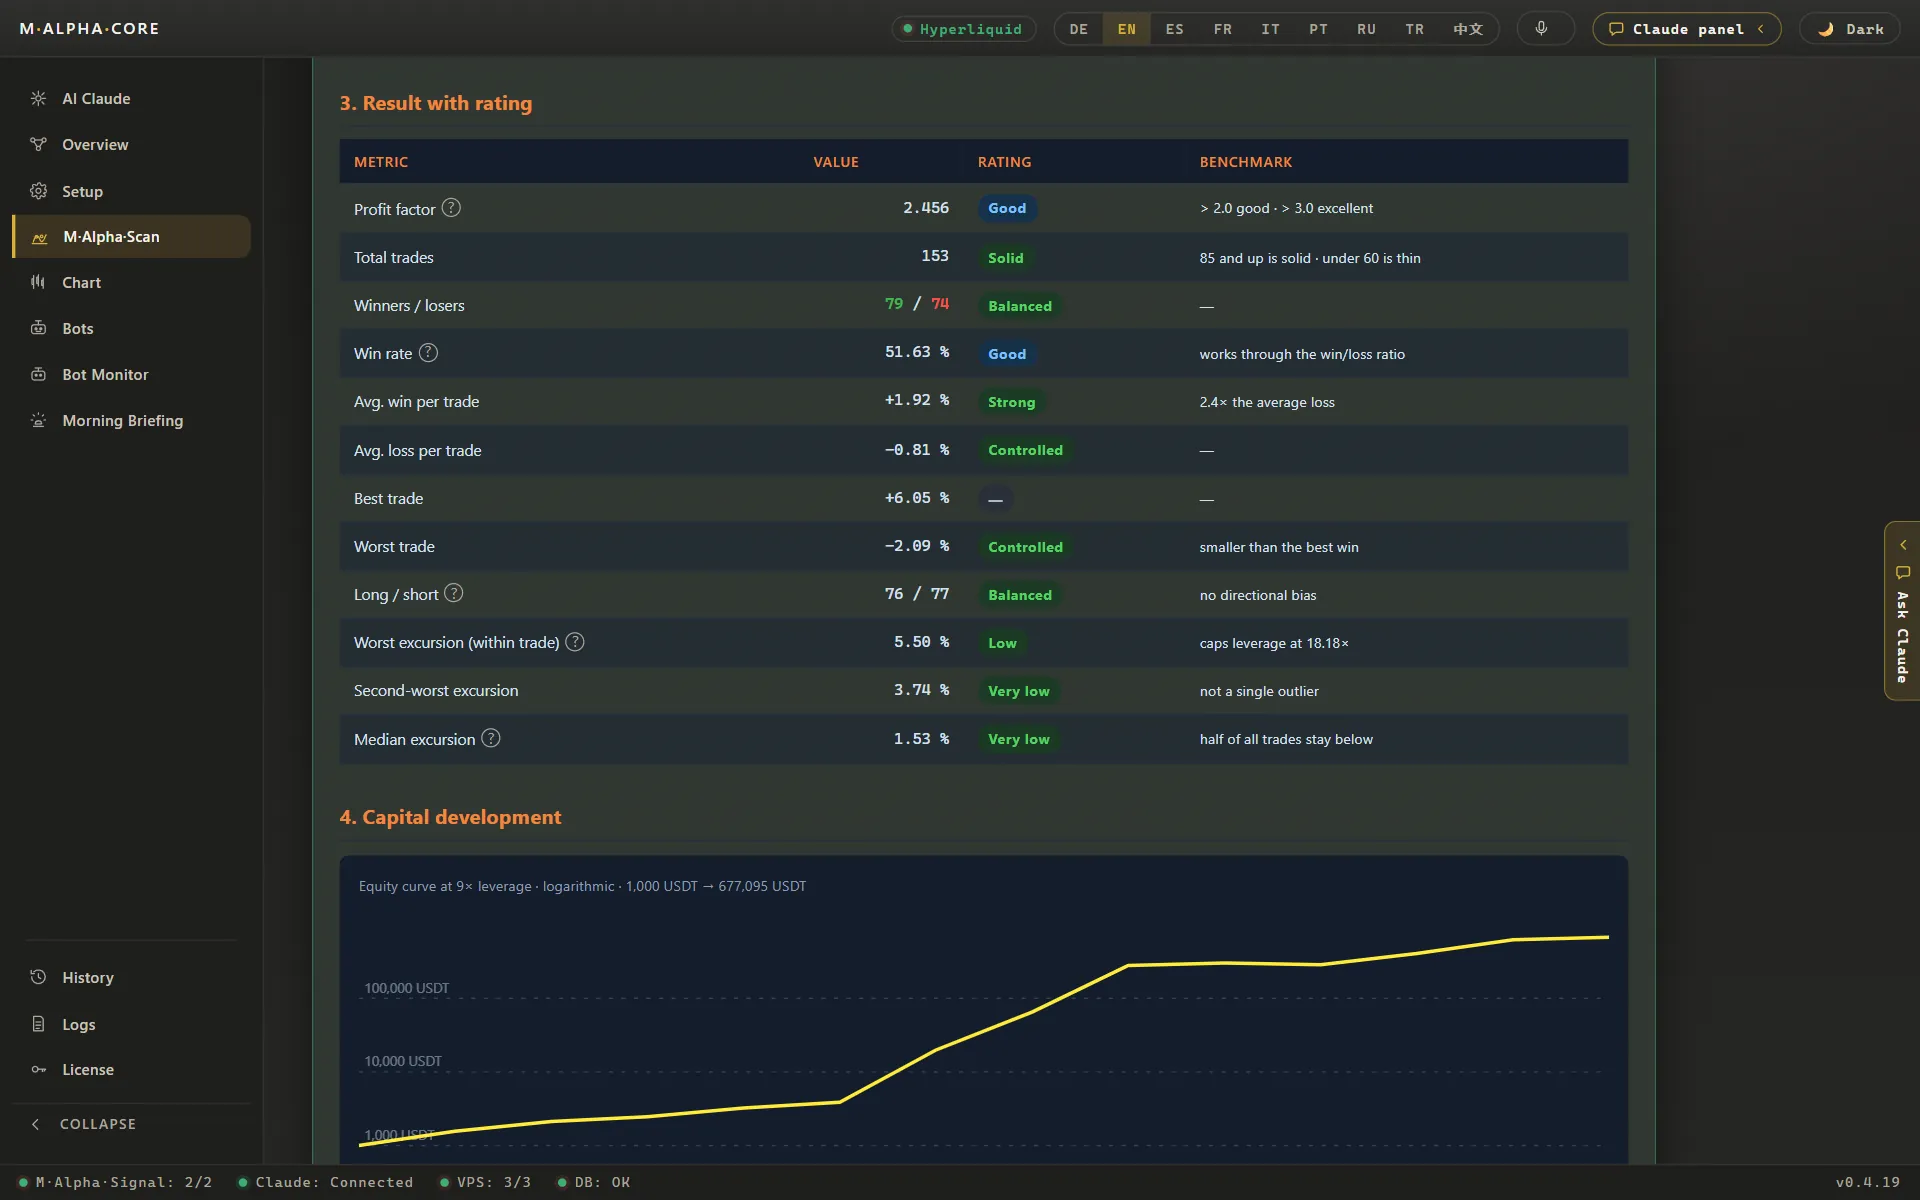
| Número de operações | O suficiente para significar algo. Ouro: 153, Nasdaq 100: 101, Nvidia: 89, ETH: 116 |
| Fator de lucro | Dólares ganhos por dólar perdido. Ouro: 2,53 buscado, 2,81 não visto |
| Taxa de acerto | Parcela de operações vencedoras. ETH: 58,6 % de 116 |
| Pior movimento contra uma operação | ETH: 15,64 % |
| Limite de alavancagem | Ouro 18,2x, Nvidia 9,03x, ETH 6,39x |
| Resultado sem alavancagem | Ouro: 1.000 $ viraram 2.446 $ |
Todos os valores são dos nossos próprios scans. Fator de lucro e taxa de acerto são explicados no glossário.
Fator de lucro
O fator de lucro divide a soma de todas as operações vencedoras pela soma de todas as operações perdedoras. Um valor de 2,53 significa 2,53 dólares ganhos para cada dólar perdido. Abaixo de 1 a estratégia perdeu dinheiro. É um resumo melhor do que a taxa de acerto, porque pesa o tamanho dos ganhos e das perdas.
Taxa de acerto
A parcela de operações que fecharam com lucro. Uma taxa de acerto alta dá uma boa sensação, mas sozinha diz pouco. Uma estratégia pode ganhar 90 % das operações e ainda assim perder dinheiro se as poucas perdedoras forem grandes.
Drawdown
A maior queda da conta de um ponto alto até um ponto baixo posterior. Ele mostra o quanto a pior fase foi dolorosa. Pergunte a si mesmo com honestidade se você teria mantido o bot rodando durante ela.
Pior movimento e limite de alavancagem
O pior movimento contra uma única operação é o ponto mais distante a que o preço foi contra uma posição aberta antes de ela fechar. Com alavancagem esse movimento decide se uma posição sobrevive. Dele resulta a maior alavancagem que a operação teria aguentado. Você pode testar isso com a calculadora de alavancagem e liquidação.
Passo 7: compare dados buscados e não vistos
Agora tire a segunda parte da gaveta. Rode as configurações escolhidas nela e compare. Se o fator de lucro se mantiver, como no exemplo do ouro em que foi de 2,53 para 2,81, as configurações não dependiam dos meses exatos da busca. Se cair muito, a busca se ajustou ao ruído. Não reajuste as configurações na parte não vista. Assim que você faz isso, ela deixa de ser não vista.
Passo 8: olhe cada operação
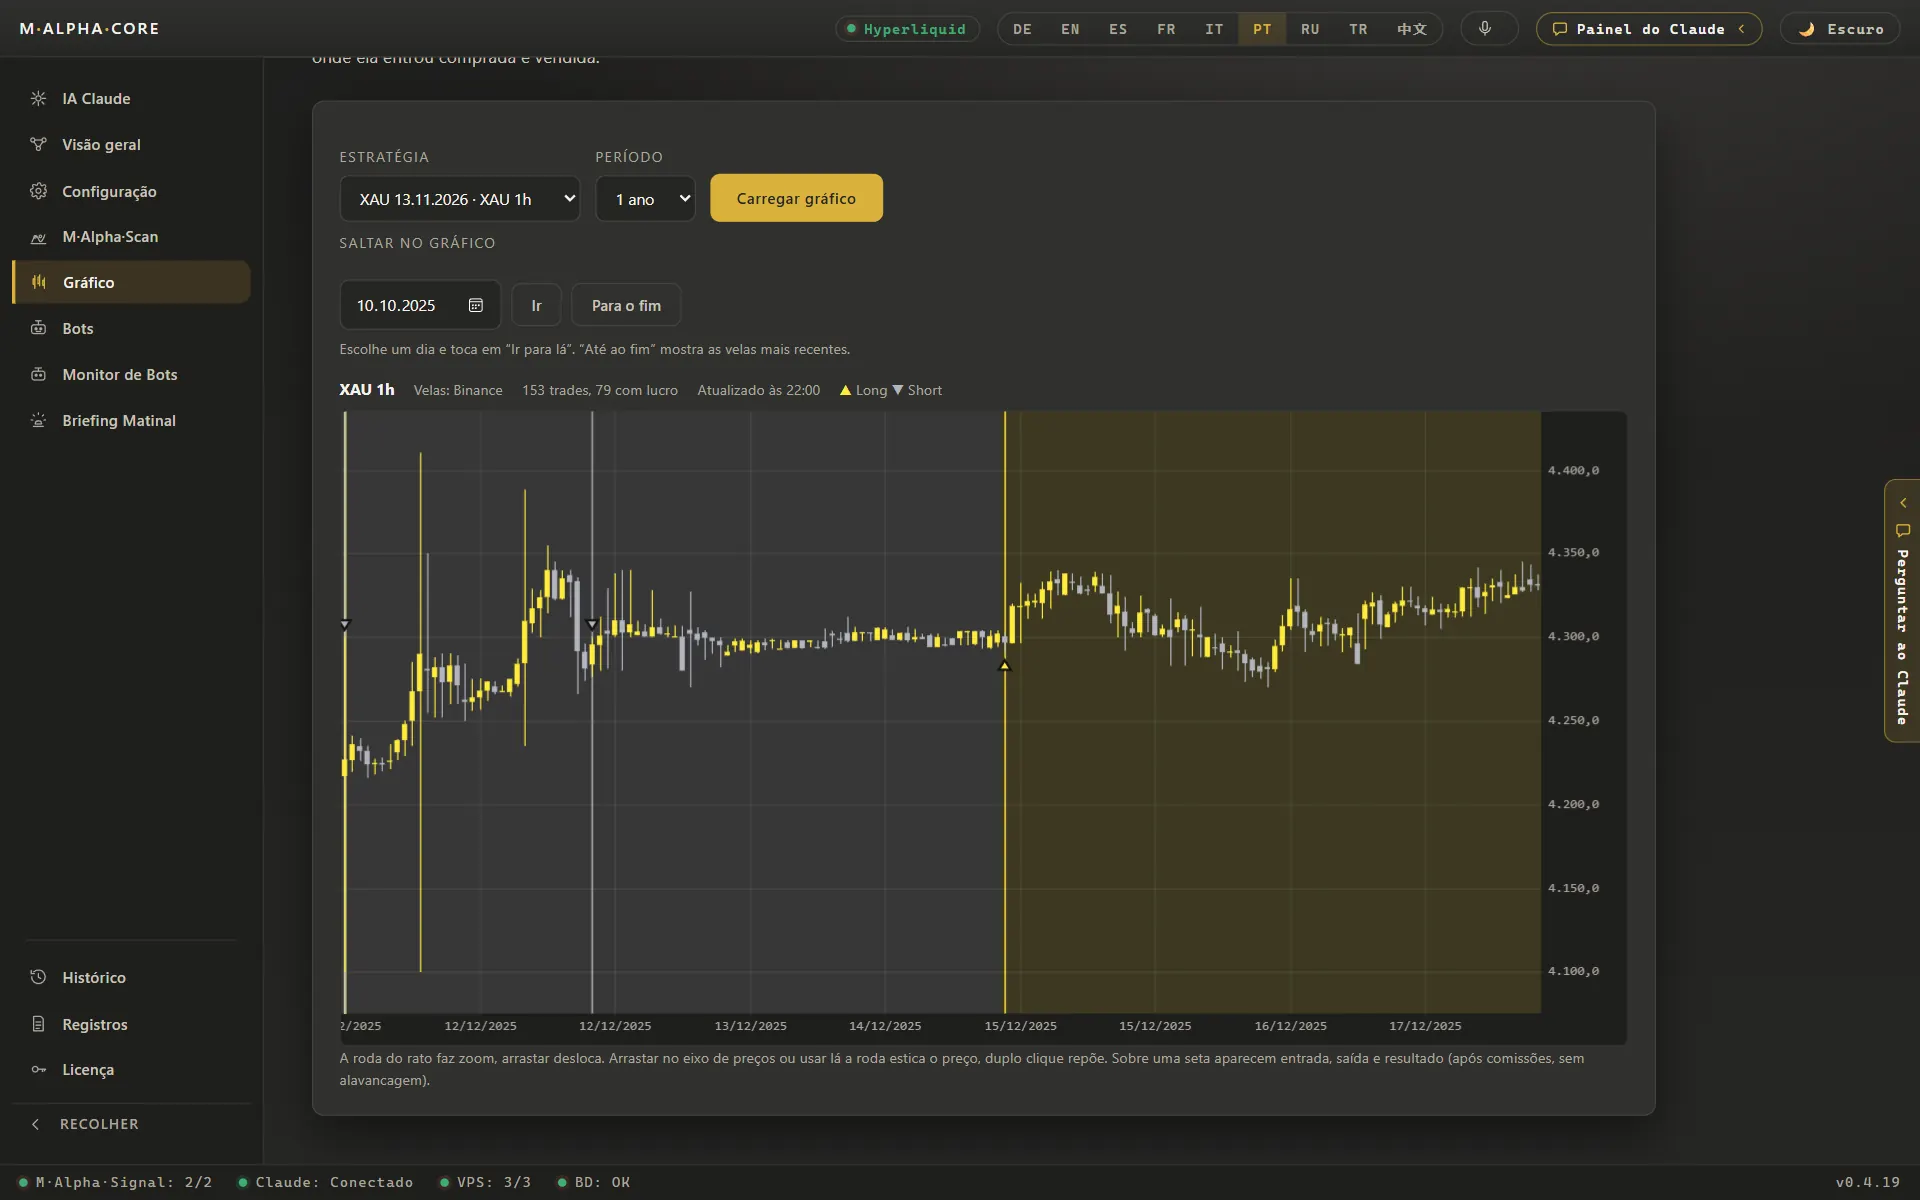
Abra o gráfico com todas as operações marcadas. Procure concentrações: a maior parte do lucro veio de uma semana? Olhe as perdedoras: são pequenas e parecidas, ou há algumas grandes? Olhe as fases calmas: quanto tempo a estratégia ficou sem uma nova máxima? Uma tabela não consegue mostrar essas coisas, o gráfico consegue.
Passo 9: teste em tempo real antes do dinheiro de verdade
O último passo é um teste com preços ao vivo sem ordens reais, muitas vezes chamado de simulação (dry run) ou paper trading. Ele confere as partes que um backtest não consegue: a conexão com a corretora, o momento dos sinais, o comportamento no mercado atual. No M Alpha Core todo bot começa assim e informa cada passo no Telegram antes de você passá-lo para ao vivo.
Erros comuns no backtest
- Look ahead bias. O teste usa informações que não estavam disponíveis no momento, por exemplo o fechamento de um candle para entrar na abertura dele.
- Configurações demais. Quanto mais botões, mais fácil ajustar o passado com perfeição e o futuro mal.
- Sem custos. Taxas, slippage e funding deixados de fora.
- Poucos dados. Algumas semanas ou uma única fase de tendência.
- Testar na parte não vista de novo e de novo. Cada nova olhada a transforma em dados de busca.
- Ignorar a pior operação. Um ótimo fator de lucro com uma alavancagem que um único movimento teria zerado.
- Viés de sobrevivência. Testar só mercados que foram bem, porque são deles que você se lembra.
À mão, script próprio ou software
Você pode fazer backtest à mão com um gráfico e uma planilha. Isso ensina muito e serve para uma configuração. Um script próprio é flexível, mas você precisa escrever, conferir e manter, e a divisão, os custos e a matemática da alavancagem ficam por sua conta. Uma ferramenta como o M Alpha Core faz a busca, a verificação 65/35, o limite de alavancagem e o gráfico por você, e depois roda as mesmas configurações como o seu próprio bot.
| O que importa | À mão | Script próprio | M Alpha Core |
|---|---|---|---|
| Testar muitas configurações | Lento, poucas configurações por noite | Possível, se você escrever e mantiver o código | Milhares de configurações por scan no nosso servidor de scan |
| Teste em dados não vistos | Raramente feito | Só se você mesmo montar a divisão | Em todo relatório: busca em 65 %, teste nos últimos 35 % |
| Risco da alavancagem em números | Chute | Só se você calcular | Pior movimento dentro de uma operação e a alavancagem que o teria aguentado |
| Operar 24 horas por dia | Só enquanto você olha a tela | Exige servidor próprio e monitoramento | Seu bot no seu próprio servidor, verificado a cada minuto por um vigia |
| Precisa programar | Não | Sim | Não, você só toca nas telas do app |
| Quem guarda a chave da corretora | Você | Você | Você, no cofre do seu aparelho e no seu próprio servidor |
| Custo | Seu tempo | Seu tempo mais um servidor | A partir de 49 $ por mês mais um servidor pequeno por cerca de 12 $ por mês |
Perguntas frequentes
O que é backtest no trading?
Rodar uma estratégia com regras claras sobre preços passados e registrar cada operação que ela teria feito, para ver como teria se saído.
De quantos dados preciso para um backtest?
Pelo menos um ano no tempo gráfico em que você vai operar, para que o teste inclua fases de alta, de queda e laterais.
O que é um bom fator de lucro?
Acima de 1 significa lucro no período de teste. Mais importante do que o valor exato é que ele se mantenha em dados que a busca nunca viu.
Por que a taxa de acerto não basta?
Uma taxa de acerto alta pode esconder algumas perdas grandes. O fator de lucro pesa o tamanho dos ganhos e das perdas.
O que é look ahead bias?
Usar no teste informações que não estavam disponíveis no momento da operação, o que faz os resultados parecerem melhores do que poderiam ser.
As taxas devem fazer parte de um backtest?
Sim. Taxas, slippage e funding reduzem todo resultado, e uma estratégia que opera muito pode perder toda a vantagem para eles.
Qual a diferença entre um backtest e um teste em tempo real (forward test)?
Um backtest usa preços passados. Um forward test, ou simulação, usa preços ao vivo sem enviar ordens reais.
Posso fazer backtest sem programar?
Sim, à mão num gráfico para poucas configurações, ou com o M Alpha Core, que faz o scan e a verificação em dados não vistos no app.
Como o M Alpha Core divide os dados?
Ele busca nos primeiros 65 % do ano e testa as configurações escolhidas nos últimos 35 %, que a busca nunca viu.
Um bom backtest garante lucro?
Não. Ele mostra como as regras teriam se saído no passado. Os mercados mudam.
Compare o M Alpha Core
Lado a lado com outras ferramentas de robôs, com fontes para cada afirmação sobre elas.
Corretoras no M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
Todos os números vêm de backtests com dados de mercado passados. Nenhum resultado é promessa de lucro futuro. Operar, principalmente com alavancagem, envolve alto risco. M Alpha Core é uma ferramenta de software, não uma recomendação de investimento.