
Ana sayfa / Rehberler / Trading stratejisi nasıl backtest edilir
Trading stratejisi nasıl backtest edilir
Backtest, bir kural setinin geçmişte nasıl işlem yapacağını gösterir. İyi yapılırsa size para ve zaman kazandırır. Kötü yapılırsa sahte bir güven verir. Bu rehber, kendi taramalarımızdan gerçek rakamlarla bir backtesti adım adım anlatıyor.
Backtest nedir
Backtest, net kuralları olan bir stratejiyi alır ve geçmiş fiyatlar üzerinde mum mum çalıştırır. Kurallar her “gir” dediğinde test bir işlem açar. Her “çık” dediğinde onu kapatır. Sonunda elinde bir işlem listesi ve bu işlemleri tanımlayan bir dizi rakam olur.
Anahtar kelime net kurallardır. “Güçlü göründüğünde al” test edilemez. “Kapanış son 20 mumun en yüksek seviyesinin üstündeyse al” test edilebilir. Bir kural sizin yorumunuza ihtiyaç duyuyorsa, backtest cevabını zaten bildiğiniz bir günde sizin yorumunuzu test eder ve bunun hiçbir değeri yoktur.
Adım 1: Kuralları yazın
Her kural, iki kişinin aynı işlemleri açacağı kadar kesin olmalı. Şunları yazın:
- piyasa ve zaman dilimi, örneğin 1 saatlik grafikte altın,
- ne zaman long, ne zaman short girileceği,
- hem kârla hem zararla ne zaman çıkılacağı,
- her pozisyonun ne kadar büyük olduğu,
- varsa hangi kaldıracın kullanıldığı.
Daha az kural ve daha az ayar daha iyidir. Her ek ayar, aramaya gürültüye uyum sağlamak için bir yol daha verir. M Alpha Core tek bir yerleşik strateji kullanır, M Alpha Signal, ve her piyasa için sadece onun ayarlarını arar. Bu, hareketli parça sayısını düşük tutar.
Adım 2: Temiz veri edinin
Gerçekten işlem yapacağınız piyasadan, gerçekten işlem yapacağınız zaman diliminde veri kullanın. Botunuz bir borsada sürekli vadeli kontrat (perpetual) işlem yapıyorsa, en iyi kaynak o kontratın fiyatıdır. En az bir yıl kullanın, böylece veri yükselen, düşen ve yatay dönemleri içerir. 1 saatlik grafikte bir yıl bile birkaç bin mum içerir.
Veride boşlukları ve bariz hataları kontrol edin. Fiyat sıçraması olan tek bir hatalı mum, gerçekte var olmayan sahte bir kazançlı işlem yaratabilir.
Adım 3: Maliyetleri dahil edin
Her gerçek işlemin bir maliyeti vardır. Maliyetsiz bir backtest fazla iyimserdir ve strateji ne kadar çok işlem yaparsa hata o kadar büyür.
- Komisyonlar. Borsalar her emirde maker ve taker komisyonu alır.
- Kayma (slippage). Piyasa emri bir sonraki mevcut fiyattan gerçekleşir, bu da gördüğünüz fiyattan daha kötü olabilir.
- Funding. Sürekli vadeli kontratlar, pozisyon açık olduğu sürece düzenli aralıklarla funding alır ya da öder.
Sadece maliyetler olmadan ayakta kalan bir strateji ayakta kalamaz.
Adım 4: Aramadan önce veriyi ayırın
Bu, çoğu backtestin atladığı adımdır. Birden fazla ayar deneyecekseniz, başlamadan önce veriyi zaman sırasına göre ayırın. İlk bölüm arama içindir. İkinci bölüm arama bitene kadar kilit altında kalır.
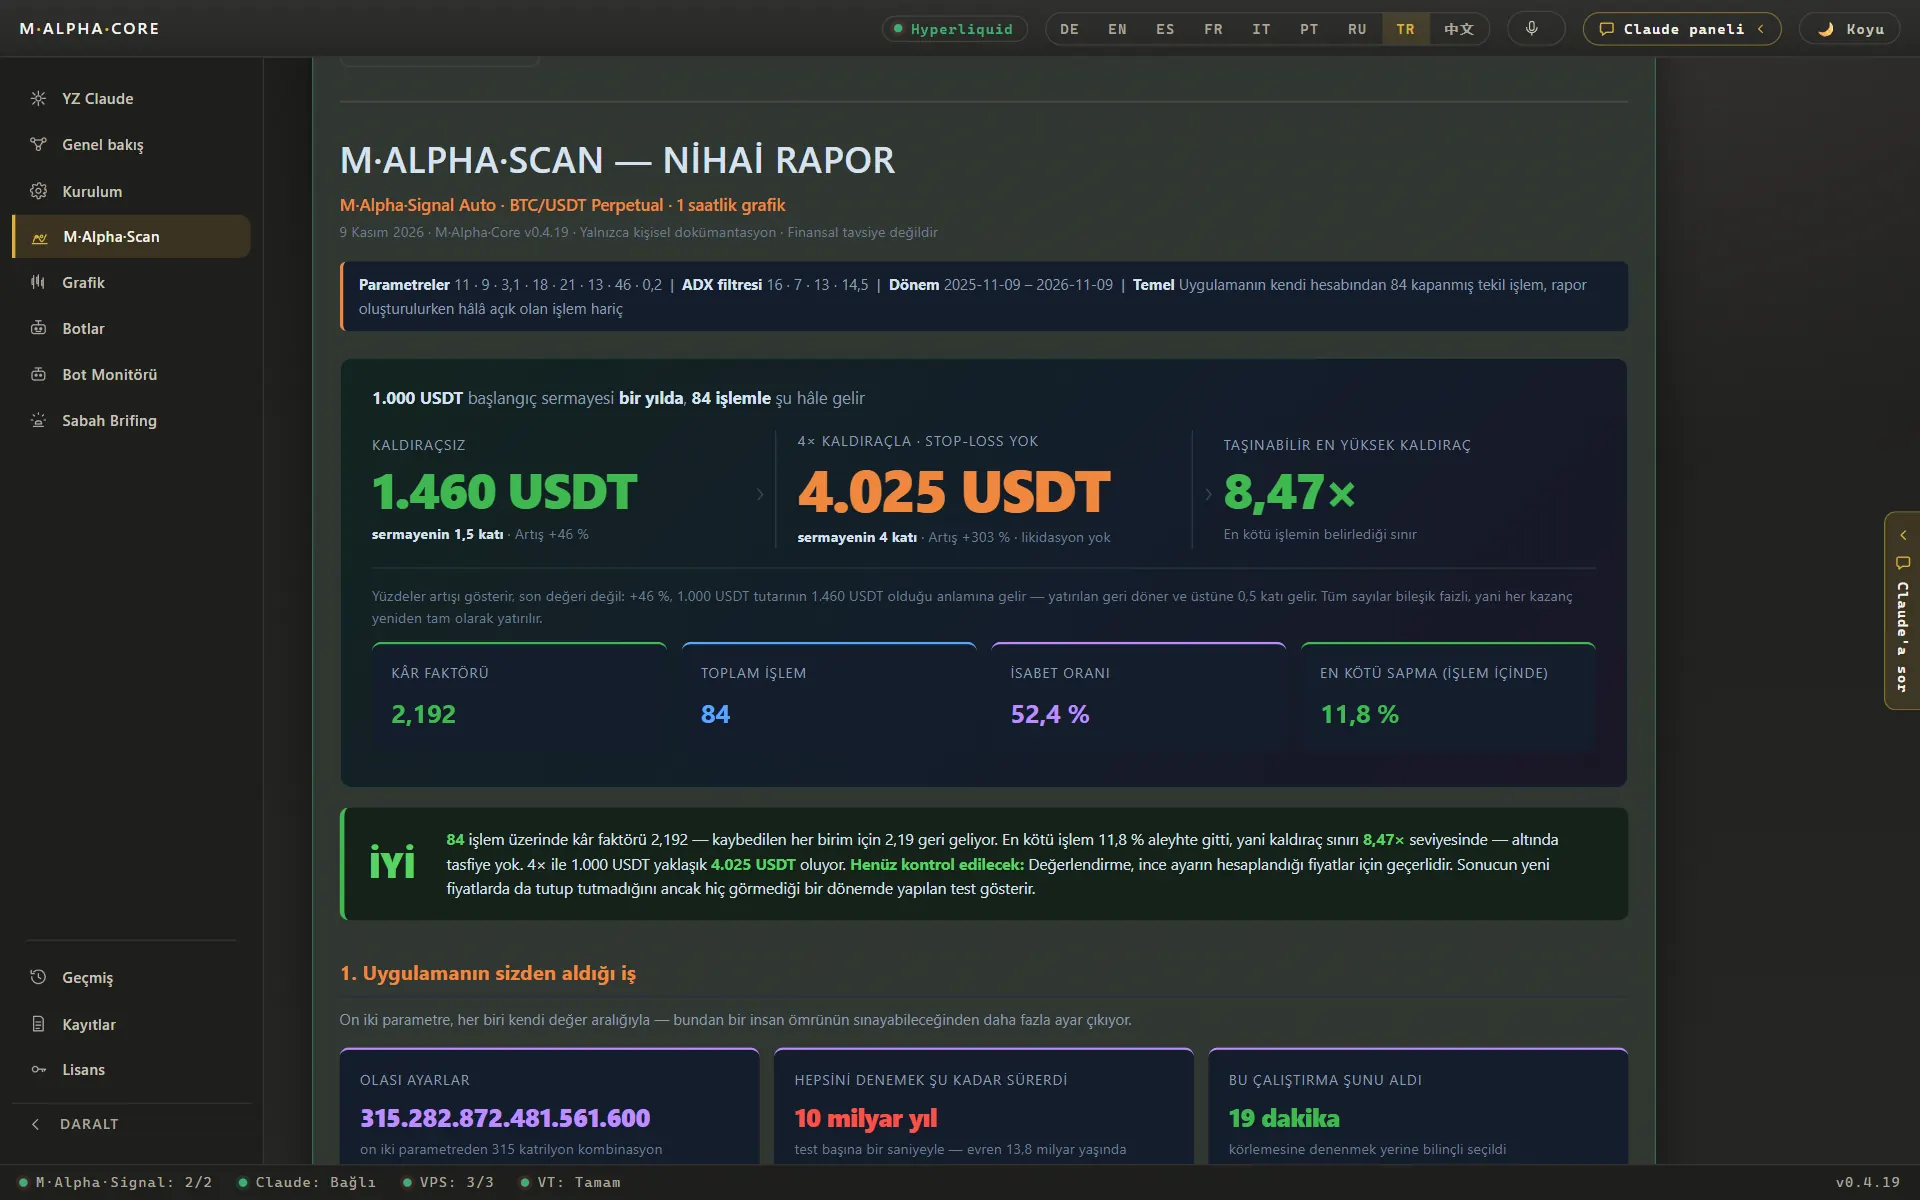
M Alpha Core yılın ilk %65'inde arama yapar ve son %35'i bir kenarda tutar. İlk bölümde bulunan ayarlar daha sonra ikinci bölümde, hiçbir değişiklik yapılmadan bir kez çalıştırılır. Rapor iki bölümü yan yana gösterir. Örneklem dışı test rehberi bu sıranın neden önemli olduğunu ve walk forward testinin neler kattığını açıklıyor.
Adım 5: Testi ve aramayı çalıştırın
Şimdi stratejiyi çalıştırın. Elle test ediyorsanız grafiği baştan sona geçer ve her işlemi not edersiniz. Bu, tek bir ayar ve birkaç ay için işe yarar. Tam bir yıl boyunca binlerce ayar için yazılıma ihtiyacınız var. M Alpha Core tarama sunucusu her taramada binlerce ayarı test eder ve en iyilerini görülmemiş veri kontrolü için saklar.
Adım 6: Rakamları okuyun
Bir raporda çok sayıda rakam vardır. En önemlileri şunlardır:
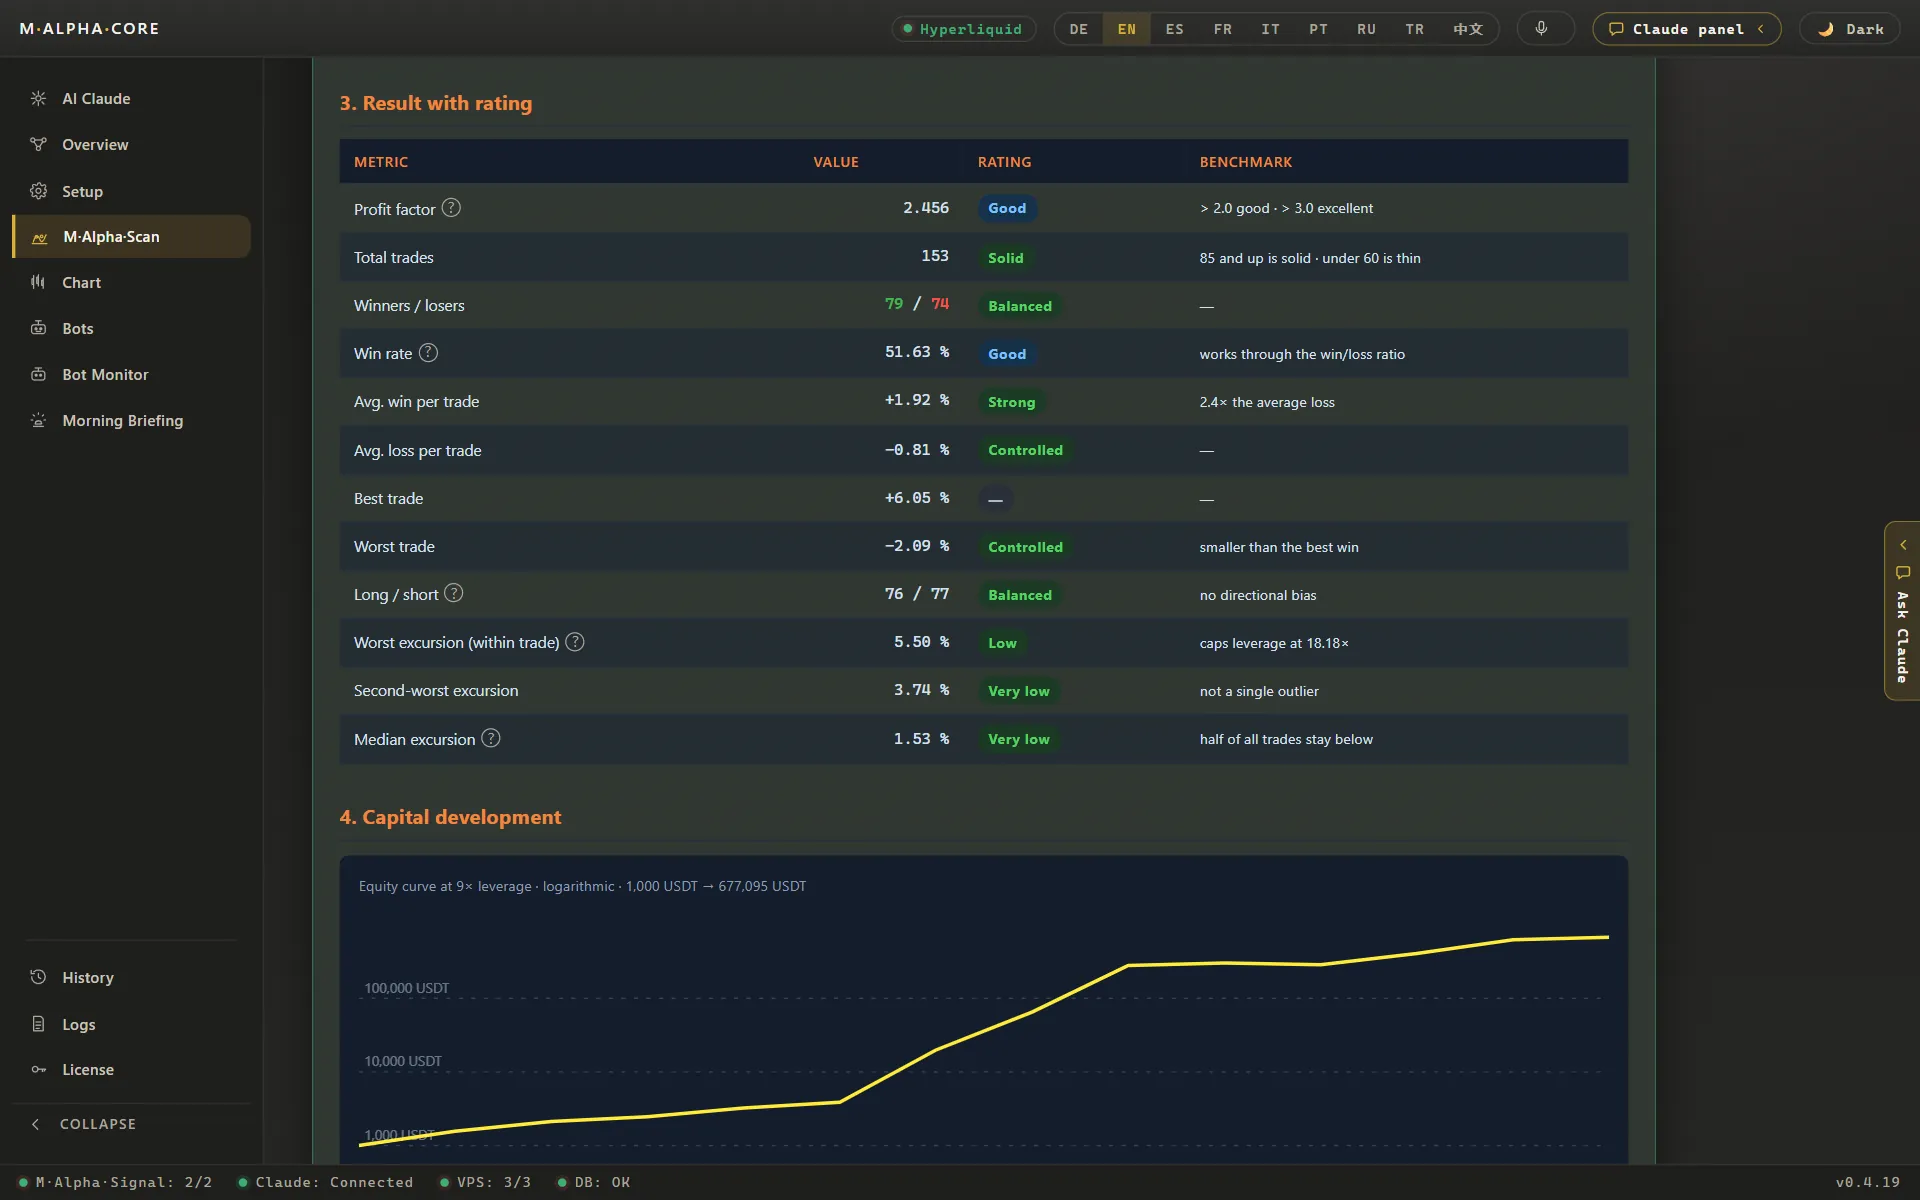
| İşlem sayısı | Bir anlam taşıyacak kadar. Altın: 153, Nasdaq 100: 101, Nvidia: 89, ETH: 116 |
| Kâr faktörü | Kaybedilen her dolar başına kazanılan dolar. Altın: aranan bölümde 2,53, görülmemiş bölümde 2,81 |
| Kazanma oranı | Kazanan işlemlerin payı. ETH: 116 işlemde %58,6 |
| Bir işleme karşı en kötü hareket | ETH: %15,64 |
| Kaldıraç sınırı | Altın 18,2x, Nvidia 9,03x, ETH 6,39x |
| Kaldıraçsız sonuç | Altın: 1.000 $, 2.446 $ oldu |
Tüm değerler kendi taramalarımızdan. Kâr faktörü ve kazanma oranı sözlükte açıklanıyor.
Kâr faktörü
Kâr faktörü, tüm kazanan işlemlerin toplamını tüm kaybeden işlemlerin toplamına böler. 2,53 değeri, kaybedilen her dolar başına 2,53 dolar kazanıldığı anlamına gelir. 1'in altında strateji para kaybetmiştir. Kazanma oranından daha iyi bir özettir, çünkü kazançların ve kayıpların ne kadar büyük olduğunu tartar.
Kazanma oranı
Kârla kapanan işlemlerin payı. Yüksek bir kazanma oranı insana iyi hissettirir, ama tek başına az şey söyler. Bir strateji işlemlerinin %90'ını kazanıp yine de para kaybedebilir, eğer az sayıdaki kaybeden işlem büyükse.
Drawdown
Hesabın bir zirve noktasından sonraki bir dip noktasına olan en büyük düşüşü. En kötü dönemin ne kadar acı verdiğini söyler. Kendinize dürüstçe sorun: botu bu dönem boyunca çalışır halde tutar mıydınız?
En kötü hareket ve kaldıraç sınırı
Tek bir işleme karşı en kötü hareket, fiyatın açık bir pozisyonun aleyhine kapanmadan önce gittiği en uzak noktadır. Kaldıraçla bu hareket, bir pozisyonun ayakta kalıp kalmayacağına karar verir. Buradan işlemin dayanabileceği en yüksek kaldıraç çıkar. Bunu kaldıraç ve likidasyon hesaplayıcısı ile test edebilirsiniz.
Adım 7: Aranan ve görülmemiş veriyi karşılaştırın
Şimdi ikinci bölümü çıkarın. Seçilen ayarları onun üzerinde çalıştırın ve karşılaştırın. Kâr faktörü ayakta kalırsa, örneğin 2,53'ten 2,81'e çıktığı altın örneğindeki gibi, ayarlar aramanın tam olarak hangi aylarda yapıldığına bağlı değildi. Çok düşerse, arama gürültüye uyum sağlamıştır. Ayarları görülmemiş bölümde yeniden ayarlamayın. Bunu yaptığınız anda o bölüm artık görülmemiş değildir.
Adım 8: Her işleme tek tek bakın
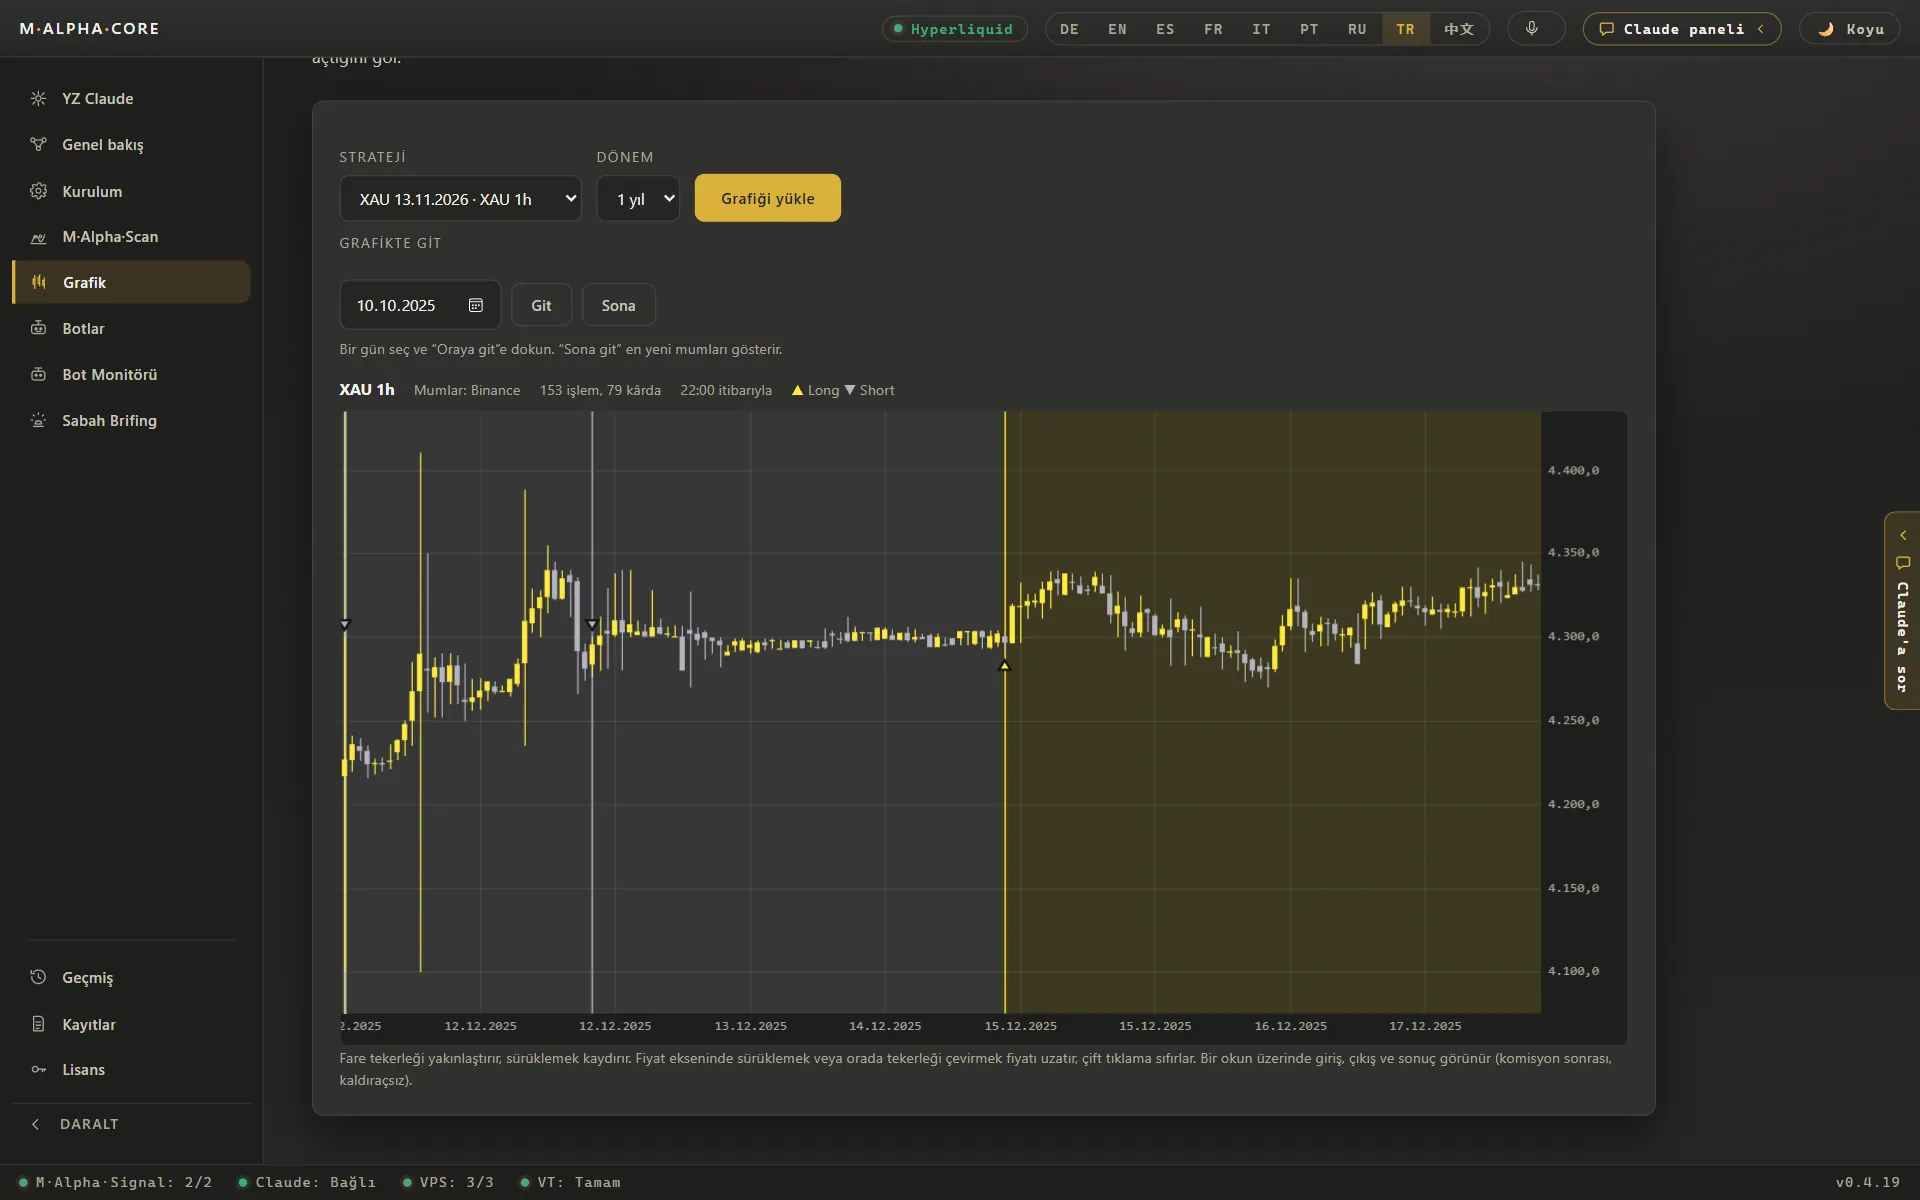
Tüm işlemlerin işaretli olduğu grafiği açın. Kümelenmelere bakın: kârın çoğu tek bir haftadan mı geldi? Kaybeden işlemlere bakın: küçük ve birbirine benzer mi, yoksa birkaç büyük kayıp mı var? Sakin dönemlere bakın: strateji yeni bir zirve yapmadan ne kadar süre geçirdi? Bir tablo bunları size gösteremez, grafik gösterebilir.
Adım 9: Gerçek paradan önce ileri test
Son adım, gerçek emir göndermeden canlı fiyatlarla yapılan bir testtir. Buna çoğu zaman deneme çalışması (dry run) ya da kâğıt üzerinde işlem (paper trading) denir. Backtestin kontrol edemediği kısımları kontrol eder: borsayla bağlantıyı, sinyallerin zamanlamasını, güncel piyasadaki davranışı. M Alpha Core'da her bot bu şekilde başlar ve siz onu canlıya almadan önce her adımı Telegram'a bildirir.
Sık yapılan backtest hataları
- İleriyi görme hatası (look ahead bias). Test, o anda mevcut olmayan bilgileri kullanır, örneğin bir mumun açılışında girmek için o mumun kapanışını.
- Çok fazla ayar. Ne kadar çok düğme olursa, geçmişe mükemmel, geleceğe kötü uyum sağlamak o kadar kolaylaşır.
- Maliyet yok. Komisyonlar, kayma ve funding dışarıda bırakılmış.
- Çok az veri. Birkaç hafta ya da tek bir trend dönemi.
- Görülmemiş bölümde tekrar tekrar test etmek. Her yeni bakış onu arama verisine dönüştürür.
- En kötü işlemi görmezden gelmek. Harika bir kâr faktörü, ama tek bir hareketin sileceği bir kaldıraçla.
- Hayatta kalan düşüncesi. Sadece iyi giden piyasaları test etmek, çünkü hatırladıklarınız onlardır.
Elle, kendi betiğinizle ya da yazılımla
Bir grafik ve bir tabloyla elle backtest yapabilirsiniz. Size çok şey öğretir ve tek bir ayar için yeterlidir. Kendi betiğiniz esnektir, ama onu yazmanız, kontrol etmeniz ve bakımını yapmanız gerekir, ayrıca veri ayrımı, maliyetler ve kaldıraç hesabı sizin işinizdir. M Alpha Core gibi bir araç aramayı, 65/35 kontrolünü, kaldıraç sınırını ve grafiği sizin için yapar, ardından aynı ayarları kendi botunuz olarak çalıştırır.
| Önemli olan | Elle | Kendi betiğiniz | M Alpha Core |
|---|---|---|---|
| Çok sayıda ayarı test etmek | Yavaş, akşam başına birkaç ayar | Mümkün, kodu yazar ve bakımını yaparsanız | Tarama sunucumuzda tarama başına binlerce ayar |
| Görülmemiş veride test | Nadiren yapılır | Sadece ayrımı kendiniz kurarsanız | Her raporda: %65'te arama, son %35'te test |
| Rakamlarla kaldıraç riski | Tahmin | Sadece kendiniz hesaplarsanız | Bir işlem içindeki en kötü hareket ve buna dayanabilecek kaldıraç |
| Gece gündüz işlem | Sadece ekranı izlediğiniz sürece | Kendi sunucunuz ve izleme gerekir | Botunuz kendi sunucunuzda, bir bekçi tarafından her dakika kontrol edilir |
| Programlama gerekir mi | Hayır | Evet | Hayır, uygulamada adım adım ilerlersiniz |
| Borsa anahtarı kimde | Sizde | Sizde | Sizde, cihazınızın kasasında ve kendi sunucunuzda |
| Maliyet | Sizin zamanınız | Sizin zamanınız artı bir sunucu | Ayda 49 $'dan başlar, artı ayda yaklaşık 12 $'lık küçük bir sunucu |
Sık sorulan sorular
Trading'de backtest nedir?
Net kuralları olan bir stratejiyi geçmiş fiyatlar üzerinde çalıştırıp yapacağı her işlemi kaydetmek, böylece nasıl performans göstereceğini görmek.
Bir backtest için ne kadar veriye ihtiyacım var?
İşlem yapacağınız zaman diliminde en az bir yıl, böylece test yükselen, düşen ve yatay dönemleri içerir.
İyi bir kâr faktörü nedir?
1'in üstü, test döneminde kâr demektir. Tam değerden daha önemlisi, aramanın hiç görmediği veride de ayakta kalmasıdır.
Kazanma oranı neden yeterli değil?
Yüksek bir kazanma oranı birkaç büyük kaybı gizleyebilir. Kâr faktörü kazançların ve kayıpların büyüklüğünü tartar.
İleriyi görme hatası (look ahead bias) nedir?
Testte, işlem anında mevcut olmayan bilgileri kullanmak. Bu, sonuçları olabileceğinden daha iyi gösterir.
Komisyonlar backtestin parçası olmalı mı?
Evet. Komisyonlar, kayma ve funding her sonucu düşürür ve sık işlem yapan bir strateji tüm avantajını bunlara kaptırabilir.
Backtest ile ileri test arasındaki fark nedir?
Backtest geçmiş fiyatları kullanır. İleri test, yani deneme çalışması, gerçek emir göndermeden canlı fiyatları kullanır.
Kod yazmadan backtest yapabilir miyim?
Evet, birkaç ayar için grafikte elle ya da taramayı ve görülmemiş veri kontrolünü uygulamada yapan M Alpha Core ile.
M Alpha Core veriyi nasıl ayırır?
Yılın ilk %65'inde arama yapar ve seçilen ayarları aramanın hiç görmediği son %35'te test eder.
İyi bir backtest kârı garanti eder mi?
Hayır. Kuralların geçmişte nasıl performans göstereceğini gösterir. Piyasalar değişir.
M Alpha Core'u karşılaştırın
Diğer bot araçlarıyla yan yana, onlar hakkındaki her ifade için kaynaklarla.
M Alpha Core'daki borsalar: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
İlgili sayfalar
Tüm rakamlar geçmiş piyasa verileri üzerindeki backtestlerden gelir. Hiçbir sonuç gelecekte kâr vaadi değildir. İşlem yapmak, özellikle kaldıraçla, yüksek risk taşır. M Alpha Core bir yazılım aracıdır, yatırım tavsiyesi değildir.