
Inicio / Guías / Cómo hacer el backtest de una estrategia de trading
Cómo hacer el backtest de una estrategia de trading
Un backtest muestra cómo habría operado un conjunto de reglas en el pasado. Bien hecho, te ahorra dinero y tiempo. Mal hecho, te da una falsa confianza. Esta guía recorre un backtest paso a paso, con cifras reales de nuestros propios escaneos.
Qué es un backtest
Un backtest toma una estrategia con reglas claras y la aplica sobre precios históricos, vela a vela. Cada vez que las reglas dicen entrar, la prueba abre una operación. Cada vez que dicen salir, la cierra. Al final tienes una lista de operaciones y un conjunto de cifras que las describen.
La clave está en las reglas claras. "Compra cuando se vea fuerte" no se puede probar. "Compra cuando el cierre esté por encima del máximo más alto de las últimas 20 velas" sí. Si una regla necesita tu criterio, el backtest prueba tu criterio en un día cuya respuesta ya conoces, y eso no vale nada.
Paso 1: Escribe las reglas
Cada regla debe ser tan precisa que dos personas coloquen las mismas operaciones. Escribe:
- el mercado y la temporalidad, por ejemplo oro en el gráfico de 1 hora,
- cuándo entrar en long y cuándo entrar en short,
- cuándo salir, tanto con beneficio como con pérdida,
- qué tamaño tiene cada posición,
- qué apalancamiento se usa, si se usa alguno.
Menos reglas y menos ajustes es mejor. Cada ajuste extra da a la búsqueda una forma más de adaptarse al ruido. M Alpha Core usa una estrategia integrada, M Alpha Signal, y solo busca sus ajustes para cada mercado. Así el número de piezas móviles se mantiene pequeño.
Paso 2: Consigue datos limpios
Usa datos del mercado en el que de verdad vas a operar, en la temporalidad en la que de verdad vas a operar. Si tu bot opera un contrato perpetuo en un exchange, el precio de ese contrato es la mejor fuente. Usa al menos un año, para que los datos contengan fases alcistas, bajistas y laterales. Un año en el gráfico de 1 hora ya contiene varios miles de velas.
Revisa los datos en busca de huecos y errores evidentes. Una sola vela errónea con un pico de precio puede crear una operación ganadora falsa que no existe en la realidad.
Paso 3: Incluye los costes
Cada operación real cuesta dinero. Un backtest sin costes es demasiado optimista, y cuantas más operaciones hace una estrategia, mayor es el error.
- Comisiones. Los exchanges cobran comisiones maker y taker en cada orden.
- Slippage. Una orden a mercado se ejecuta al siguiente precio disponible, que puede ser peor que el que viste.
- Financiación. Los contratos perpetuos cobran o pagan financiación a intervalos regulares mientras una posición está abierta.
Una estrategia que solo sobrevive sin costes no sobrevive.
Paso 4: Divide los datos antes de buscar
Este es el paso que se salta la mayoría de los backtests. Si vas a probar más de un ajuste, divide los datos en orden cronológico antes de empezar. La primera parte es para la búsqueda. La segunda queda guardada bajo llave hasta que termine la búsqueda.
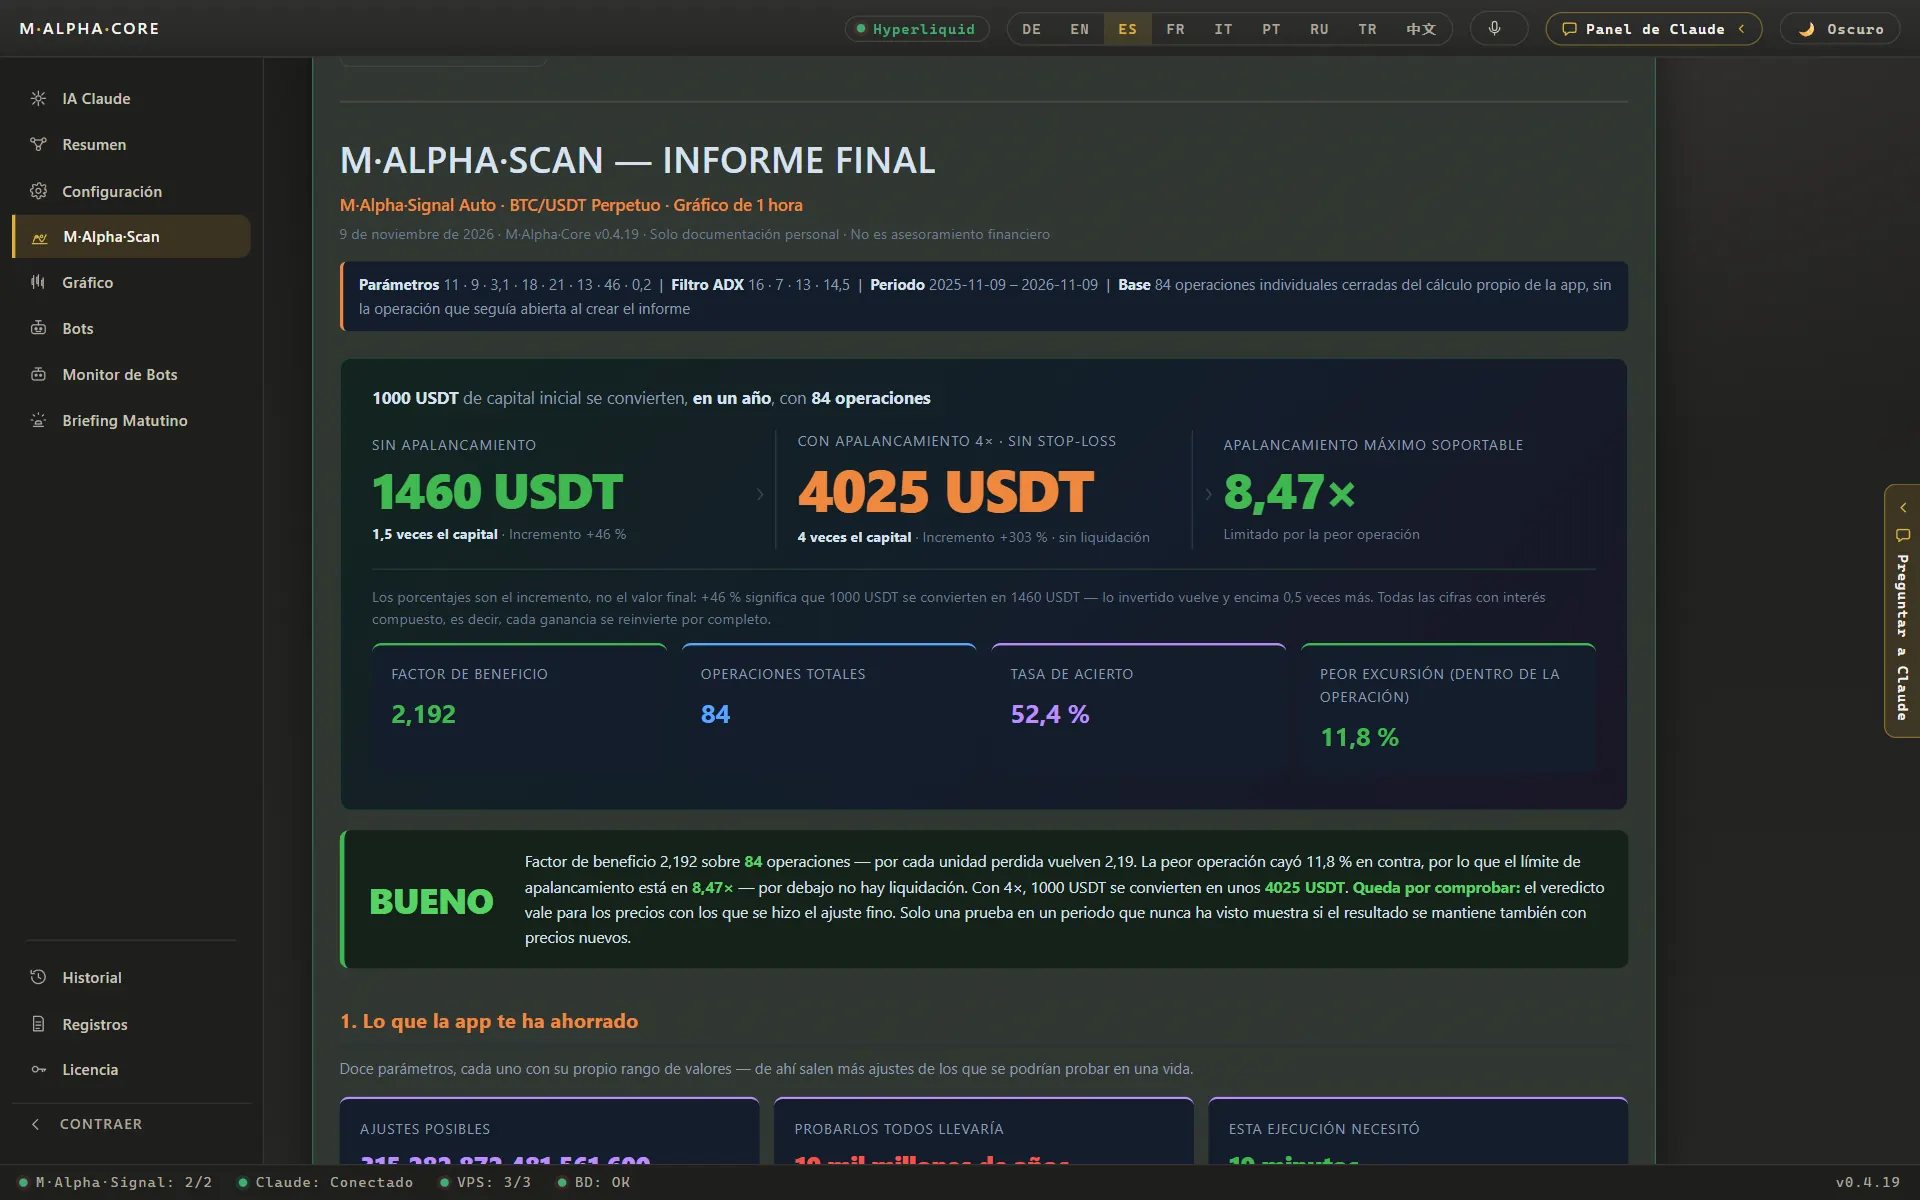
M Alpha Core busca en el primer 65 % del año y deja aparte el último 35 %. Los ajustes encontrados en la primera parte se aplican después una vez sobre la segunda, sin ningún cambio. El informe muestra ambas partes una al lado de la otra. La guía de pruebas fuera de muestra explica por qué importa este orden y qué aporta una prueba walk forward.
Paso 5: Ejecuta la prueba y la búsqueda
Ahora ejecuta la estrategia. Si pruebas a mano, recorres el gráfico y anotas cada operación. Eso sirve para un ajuste y unos pocos meses. Para miles de ajustes durante un año completo necesitas software. El servidor de escaneo de M Alpha Core prueba miles de ajustes por escaneo y se queda con los mejores para la comprobación con datos no vistos.
Paso 6: Lee las cifras
Un informe tiene muchas cifras. Estas son las que más importan:
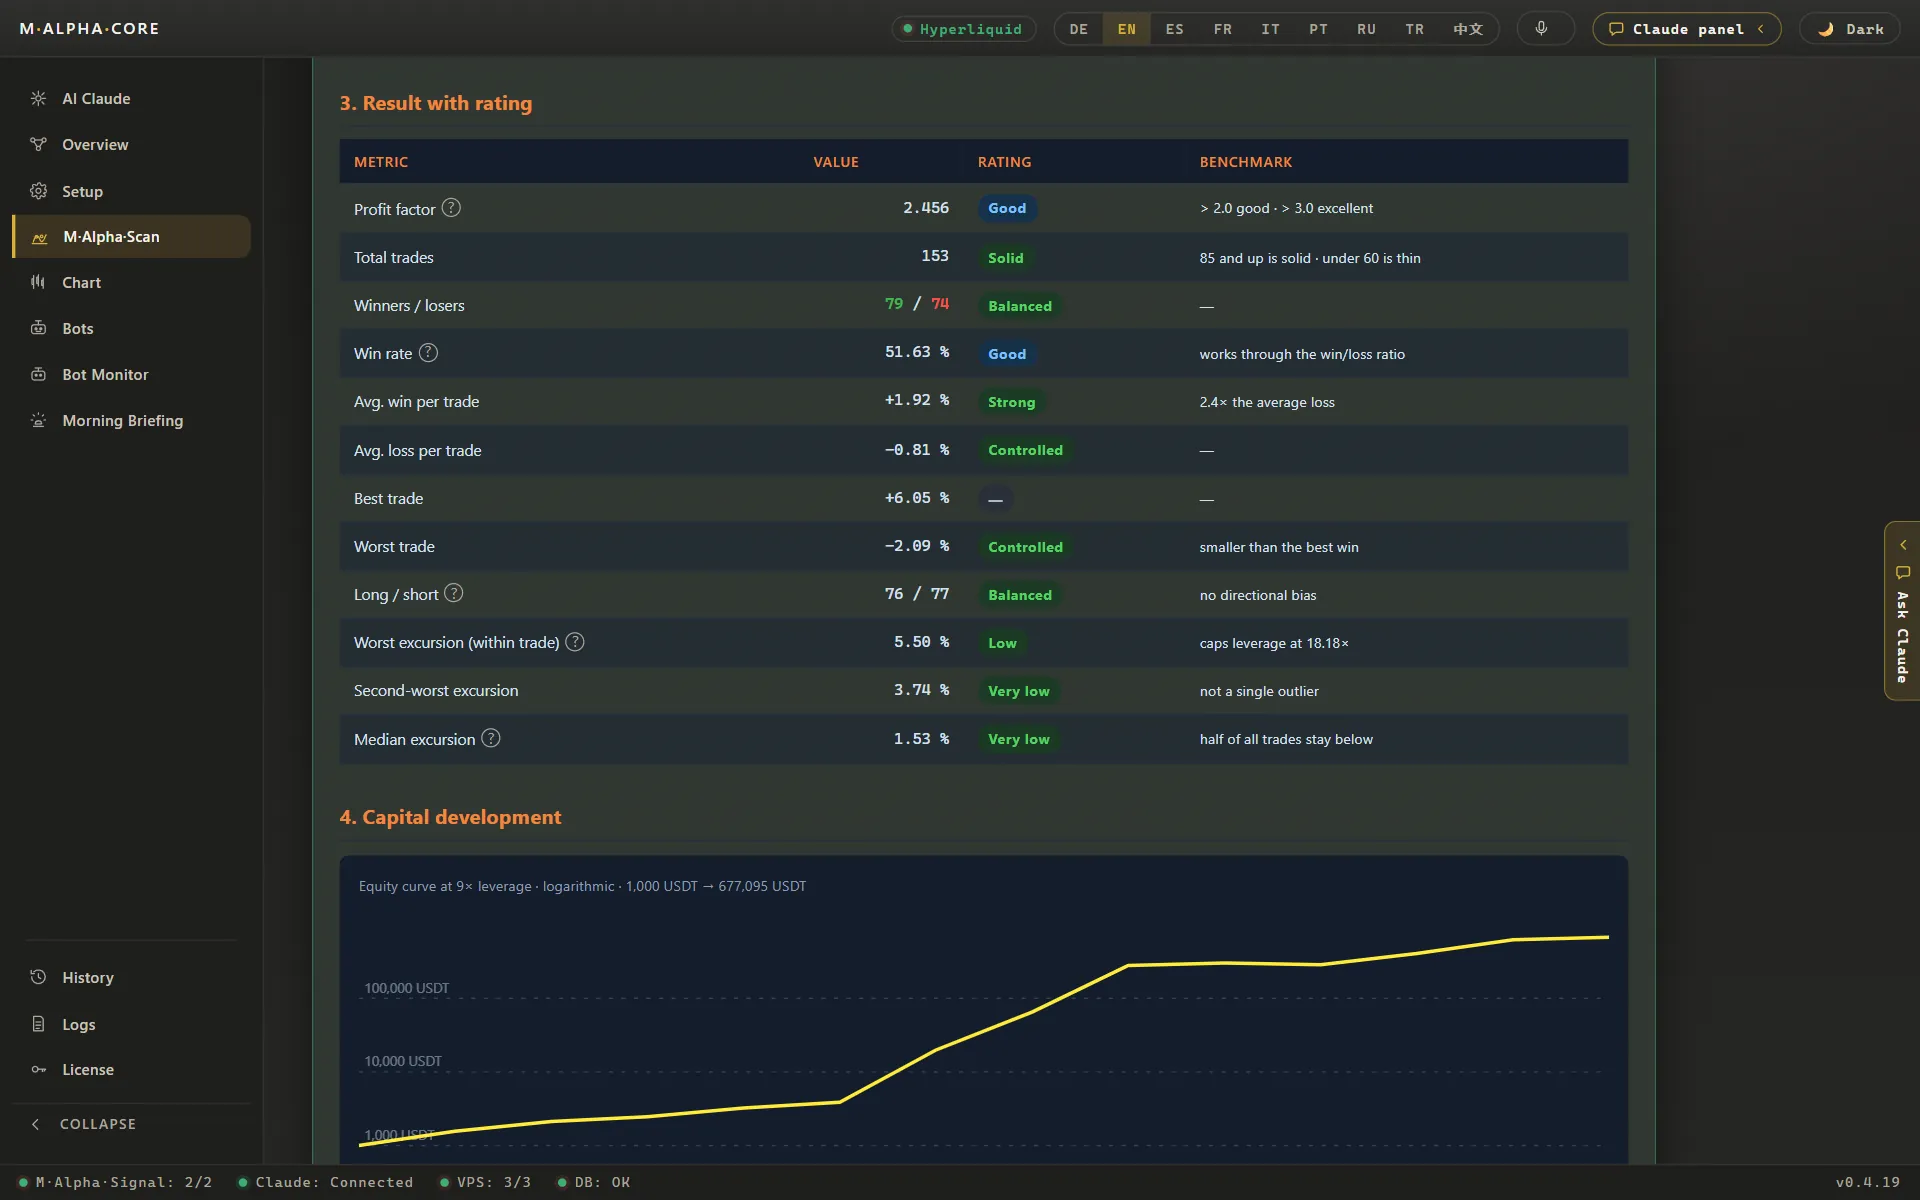
| Número de operaciones | Suficientes para que signifique algo. Oro: 153, Nasdaq 100: 101, Nvidia: 89, ETH: 116 |
| Profit factor | Dólares ganados por dólar perdido. Oro: 2,53 en la búsqueda, 2,81 en lo no visto |
| Tasa de acierto | Proporción de operaciones ganadoras. ETH: 58,6 % de 116 |
| Peor movimiento en contra de una operación | ETH: 15,64 % |
| Límite de apalancamiento | Oro 18,2x, Nvidia 9,03x, ETH 6,39x |
| Resultado sin apalancamiento | Oro: 1.000 $ se convirtieron en 2.446 $ |
Todos los valores proceden de nuestros propios escaneos. El profit factor y la tasa de acierto se explican en el glosario.
Profit factor
El profit factor divide la suma de todas las operaciones ganadoras entre la suma de todas las perdedoras. Un valor de 2,53 significa 2,53 dólares ganados por cada dólar perdido. Por debajo de 1 la estrategia perdió dinero. Es un resumen mejor que la tasa de acierto, porque tiene en cuenta el tamaño de las ganancias y las pérdidas.
Tasa de acierto
La proporción de operaciones que cerraron con beneficio. Una tasa de acierto alta da buena sensación, pero por sí sola dice poco. Una estrategia puede ganar el 90 % de sus operaciones y aun así perder dinero si las pocas perdedoras son grandes.
Drawdown
La mayor caída de la cuenta desde un máximo hasta un mínimo posterior. Te dice lo dolorosa que fue la peor fase. Pregúntate con sinceridad si habrías mantenido el bot en marcha durante ella.
Peor movimiento y límite de apalancamiento
El peor movimiento en contra de una sola operación es lo más lejos que fue el precio en contra de una posición abierta antes de cerrarse. Con apalancamiento, este movimiento decide si una posición sobrevive. De él se deduce el apalancamiento más alto que la operación habría aguantado. Puedes comprobarlo con la calculadora de apalancamiento y liquidación.
Paso 7: Compara los datos de búsqueda y los no vistos
Ahora saca la segunda parte. Aplica en ella los ajustes elegidos y compara. Si el profit factor aguanta, como en el ejemplo del oro, donde pasó de 2,53 a 2,81, los ajustes no dependían de los meses exactos de la búsqueda. Si cae mucho, la búsqueda se adaptó al ruido. No vuelvas a ajustar los ajustes sobre la parte no vista. En cuanto lo haces, deja de ser no vista.
Paso 8: Revisa cada operación
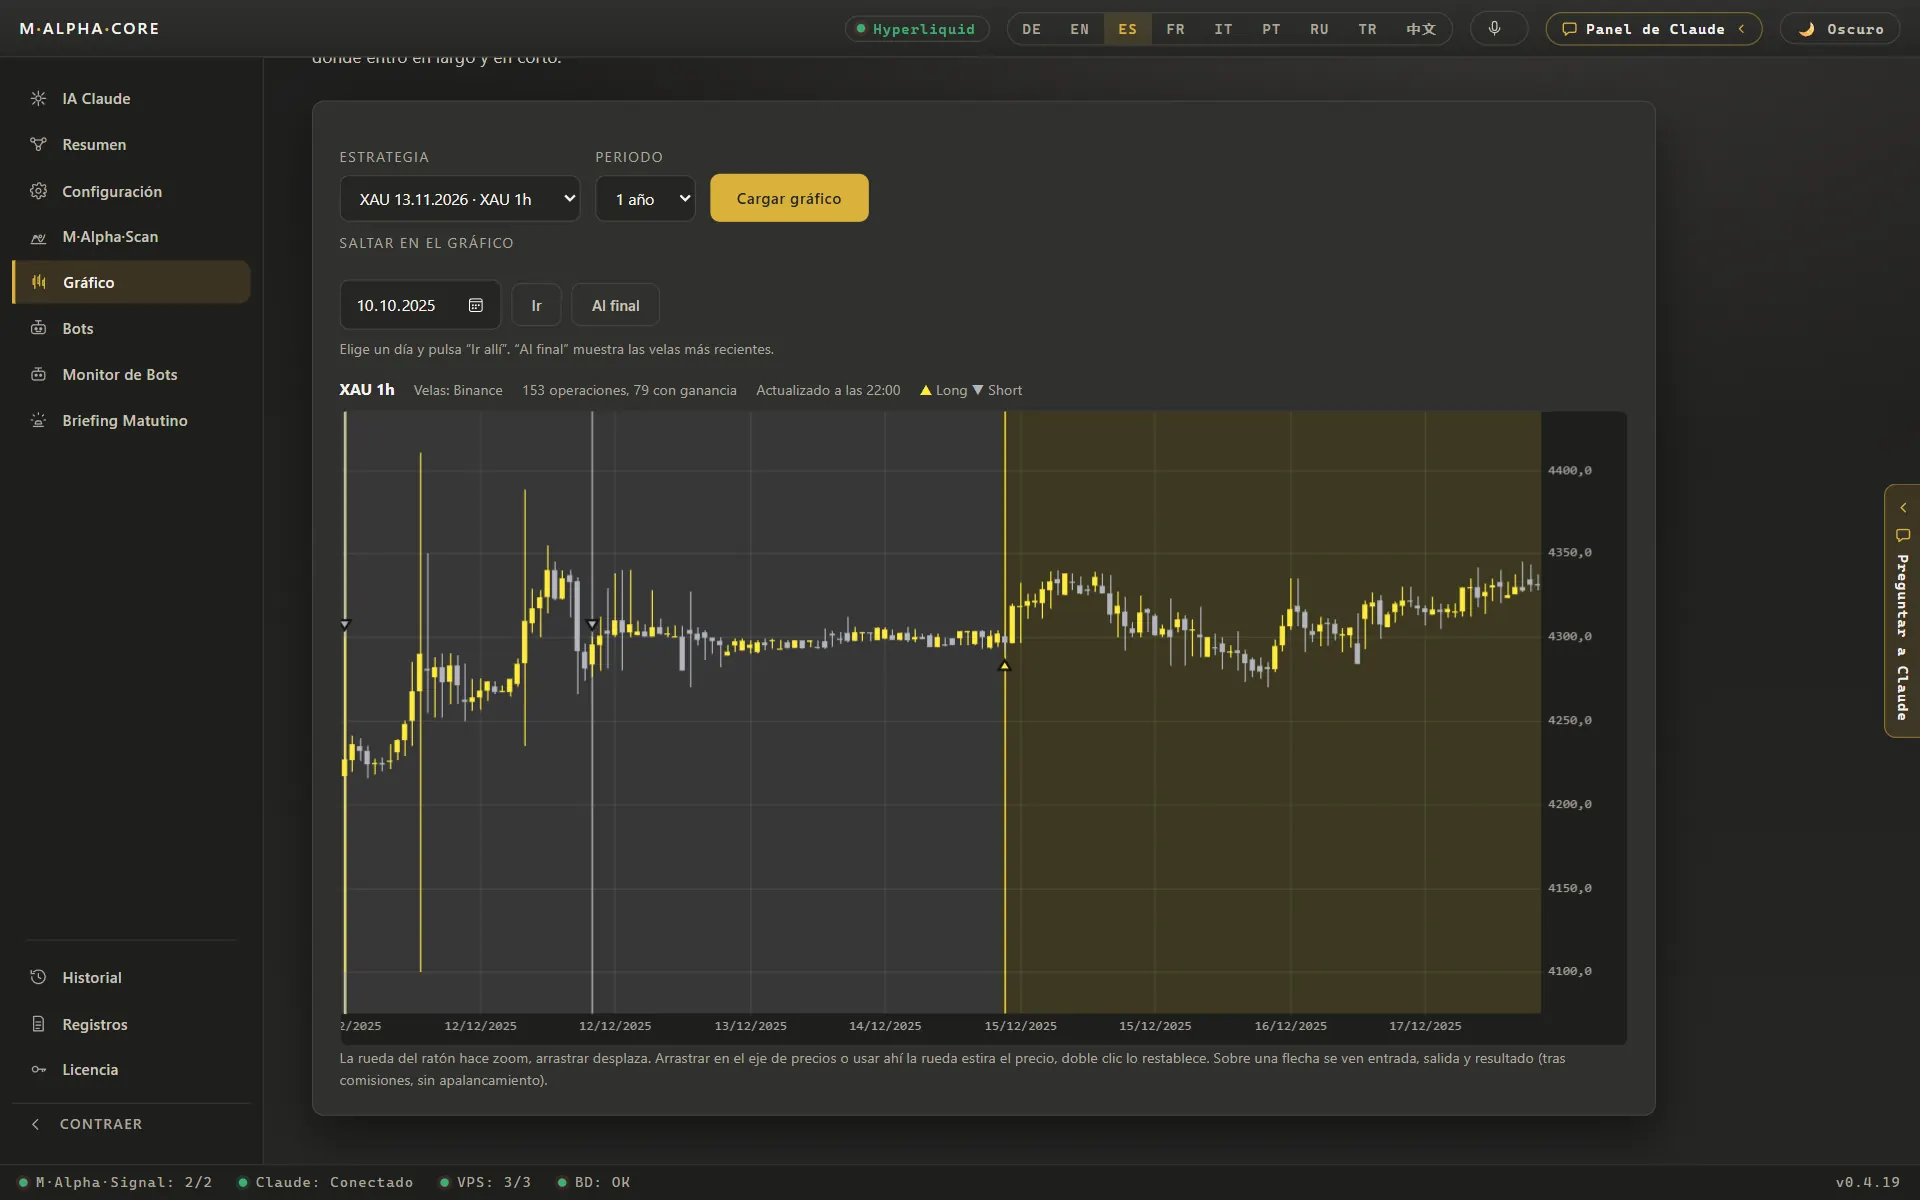
Abre el gráfico con todas las operaciones marcadas. Busca acumulaciones: ¿la mayor parte del beneficio vino de una sola semana? Mira las perdedoras: ¿son pequeñas y parecidas, o hay unas pocas grandes? Mira las fases tranquilas: ¿cuánto tiempo pasó la estrategia sin un nuevo máximo? Una tabla no te puede mostrar estas cosas, el gráfico sí.
Paso 9: Prueba hacia delante antes del dinero real
El último paso es una prueba con precios en vivo sin órdenes reales, a menudo llamada prueba en seco o paper trading. Comprueba lo que un backtest no puede: la conexión con el exchange, el momento de las señales, el comportamiento en el mercado actual. En M Alpha Core cada bot empieza así e informa de cada paso a Telegram antes de que lo pases a real.
Errores habituales en el backtesting
- Sesgo de anticipación (look ahead bias). La prueba usa información que no estaba disponible en ese momento, por ejemplo el cierre de una vela para entrar en su apertura.
- Demasiados ajustes. Cuantos más mandos, más fácil es encajar el pasado a la perfección y el futuro mal.
- Sin costes. Comisiones, slippage y financiación sin tener en cuenta.
- Muy pocos datos. Unas pocas semanas o una sola fase de tendencia.
- Probar una y otra vez sobre la parte no vista. Cada nueva mirada la convierte en datos de búsqueda.
- Ignorar la peor operación. Un profit factor magnífico con un apalancamiento que un solo movimiento habría barrido.
- Pensar solo en los supervivientes. Probar solo mercados a los que les fue bien, porque son los que recuerdas.
A mano, con script propio o con software
Puedes hacer un backtest a mano con un gráfico y una hoja de cálculo. Te enseña mucho y sirve para un ajuste. Un script propio es flexible, pero tienes que escribirlo, revisarlo y mantenerlo, y la división, los costes y los cálculos de apalancamiento corren de tu cuenta. Una herramienta como M Alpha Core hace por ti la búsqueda, la comprobación 65/35, el límite de apalancamiento y el gráfico, y luego ejecuta esos mismos ajustes como tu propio bot.
| Lo que importa | A mano | Script propio | M Alpha Core |
|---|---|---|---|
| Probar muchos ajustes | Lento, unos pocos ajustes por tarde | Posible, si escribes y mantienes el código | Miles de ajustes por escaneo en nuestro servidor de escaneo |
| Prueba con datos no vistos | Casi nunca se hace | Solo si construyes la división tú mismo | En cada informe: búsqueda en el 65 %, prueba en el último 35 % |
| Riesgo del apalancamiento en cifras | A ojo | Solo si lo calculas | Peor movimiento dentro de una operación y el apalancamiento que lo habría resistido |
| Operar las 24 horas | Solo mientras miras la pantalla | Necesita tu propio servidor y supervisión | Tu bot en tu propio servidor, revisado cada minuto por un vigilante |
| Hace falta programar | No | Sí | No, avanzas tocando en la app |
| Quién guarda la clave del exchange | Tú | Tú | Tú, en la bóveda de tu dispositivo y en tu propio servidor |
| Coste | Tu tiempo | Tu tiempo más un servidor | Desde 49 $ al mes más un servidor pequeño por unos 12 $ al mes |
Preguntas frecuentes
¿Qué es el backtesting en trading?
Aplicar una estrategia con reglas claras sobre precios pasados y registrar cada operación que habría hecho, para ver cómo habría rendido.
¿Cuántos datos necesito para un backtest?
Al menos un año en la temporalidad en la que vas a operar, para que la prueba incluya fases alcistas, bajistas y laterales.
¿Qué es un buen profit factor?
Por encima de 1 significa beneficio en el periodo de prueba. Más importante que el valor exacto es que aguante con datos que la búsqueda nunca vio.
¿Por qué no basta con la tasa de acierto?
Una tasa de acierto alta puede ocultar unas pocas pérdidas grandes. El profit factor tiene en cuenta el tamaño de las ganancias y las pérdidas.
¿Qué es el sesgo de anticipación (look ahead bias)?
Usar en la prueba información que no estaba disponible en el momento de la operación, lo que hace que los resultados parezcan mejores de lo que podrían ser.
¿Las comisiones deben formar parte de un backtest?
Sí. Las comisiones, el slippage y la financiación reducen cada resultado, y una estrategia que opera a menudo puede perder toda su ventaja por ellos.
¿Qué diferencia hay entre un backtest y una prueba hacia delante?
Un backtest usa precios pasados. Una prueba hacia delante, o prueba en seco, usa precios en vivo sin enviar órdenes reales.
¿Puedo hacer un backtest sin programar?
Sí, a mano en un gráfico para unos pocos ajustes, o con M Alpha Core, que hace el escaneo y la comprobación con datos no vistos dentro de la app.
¿Cómo divide M Alpha Core los datos?
Busca en el primer 65 % del año y prueba los ajustes elegidos en el último 35 %, que la búsqueda nunca vio.
¿Un buen backtest garantiza beneficios?
No. Muestra cómo habrían rendido las reglas en el pasado. Los mercados cambian.
Compara M Alpha Core
Lado a lado con otras herramientas de bots, con fuentes para cada afirmación sobre ellas.
Exchanges en M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
- Pruebas fuera de muestra (out of sample)
- Backtest con datos no vistos
- Guía del bot de trading cripto
- Glosario
Todas las cifras proceden de backtests con datos de mercado pasados. Ningún resultado es una promesa de ganancias futuras. Operar, sobre todo con apalancamiento, conlleva un riesgo alto. M Alpha Core es una herramienta de software, no asesoramiento de inversión.