
Startseite / Ratgeber / Eine Trading-Strategie backtesten
So backtestest du eine Trading-Strategie
Ein Backtest zeigt, wie ein Regelwerk in der Vergangenheit gehandelt hätte. Gut gemacht, spart er dir Geld und Zeit. Schlecht gemacht, gibt er dir falsches Vertrauen. Diese Anleitung geht einen Backtest Schritt für Schritt durch, mit echten Zahlen aus unseren eigenen Scans.
Was ein Backtest ist
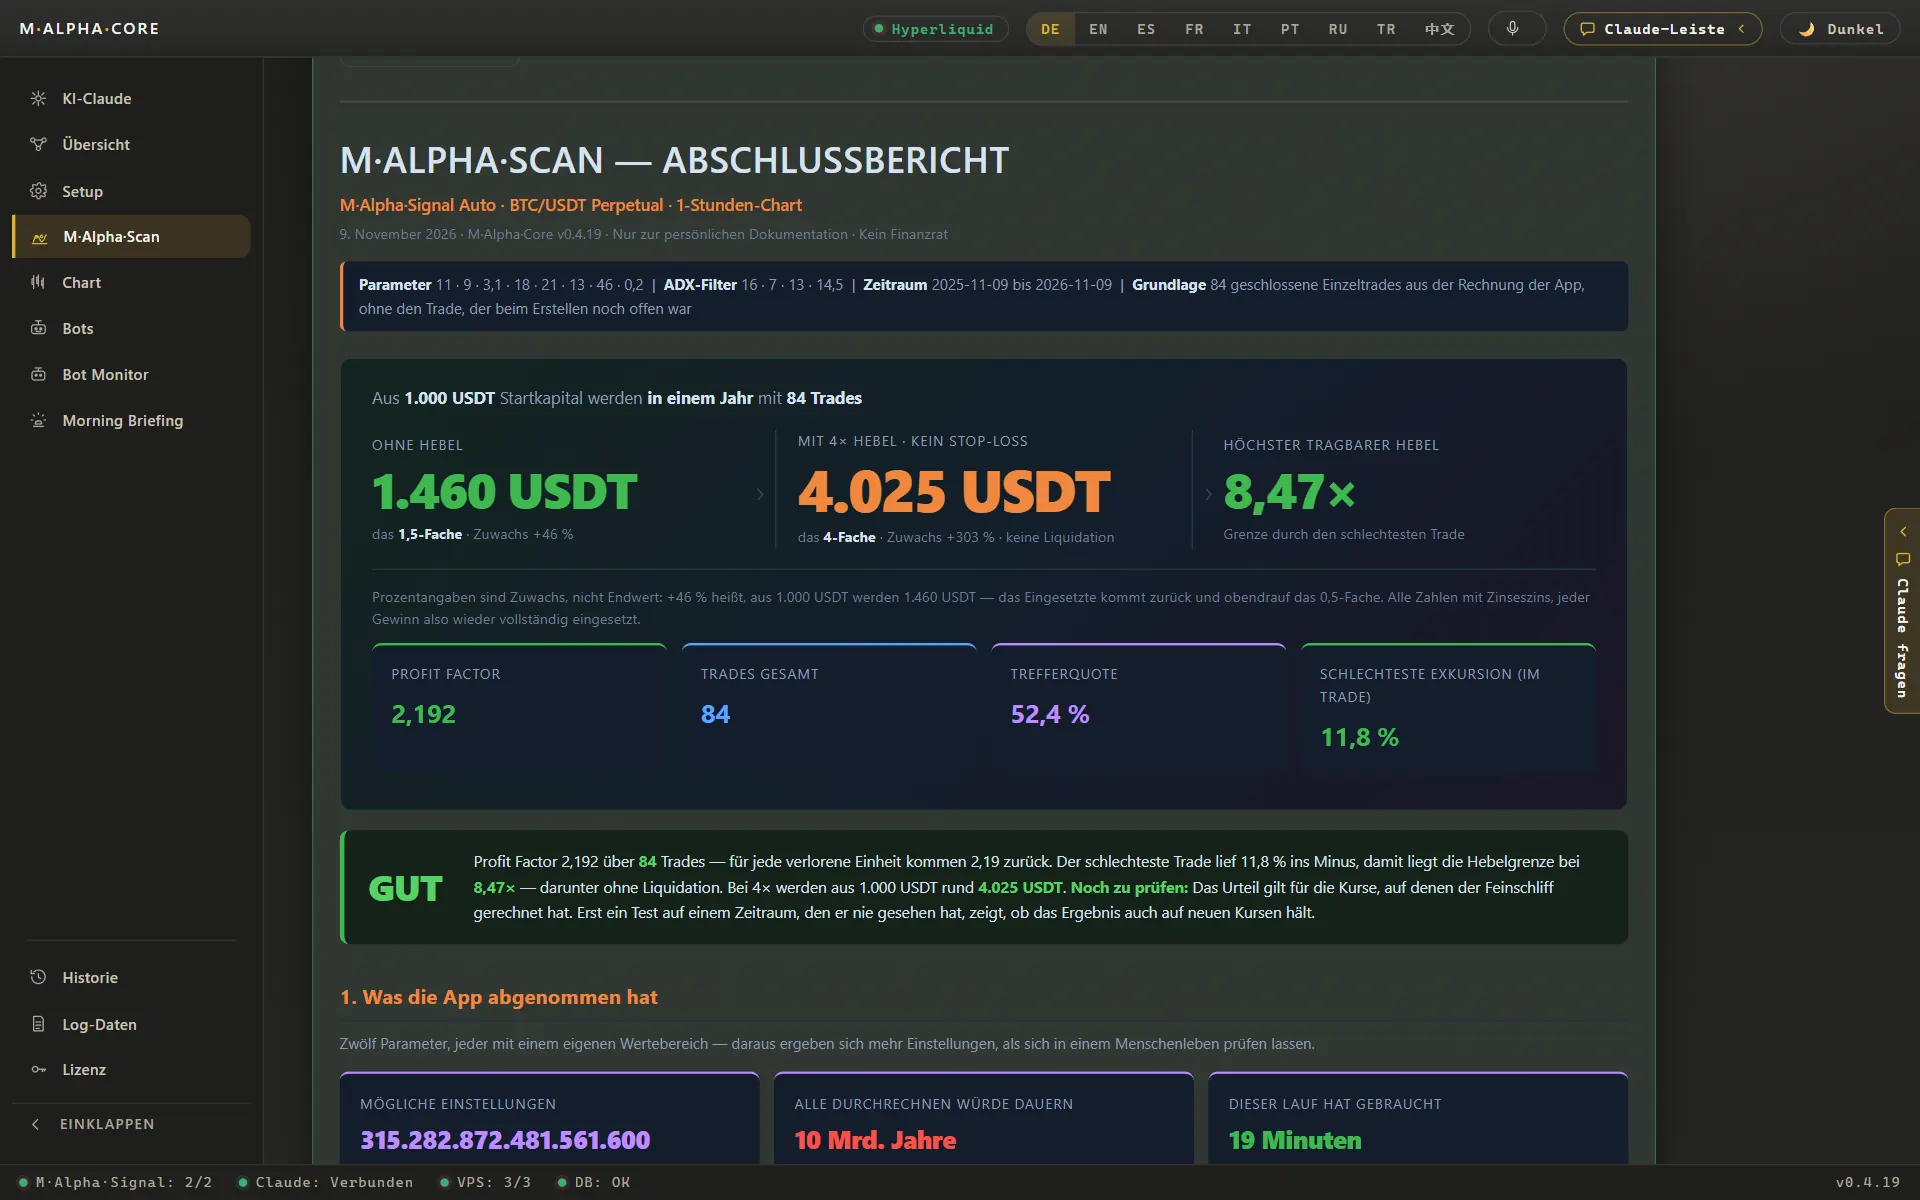
Ein Backtest nimmt eine Strategie mit klaren Regeln und lässt sie Kerze für Kerze über historische Kurse laufen. Jedes Mal, wenn die Regeln Einstieg sagen, eröffnet der Test einen Trade. Jedes Mal, wenn sie Ausstieg sagen, schließt er ihn. Am Ende hast du eine Liste von Trades und eine Reihe von Zahlen, die sie beschreiben.
Das Schlüsselwort heißt klare Regeln. „Kaufen, wenn es stark aussieht“ lässt sich nicht testen. „Kaufen, wenn der Schlusskurs über dem höchsten Hoch der letzten 20 Kerzen liegt“ schon. Braucht eine Regel dein Urteil, testet der Backtest dein Urteil an einem Tag, dessen Ausgang du schon kennst, und das ist wertlos.
Schritt 1: Die Regeln aufschreiben
Jede Regel muss so genau sein, dass zwei Menschen dieselben Trades platzieren würden. Schreib auf:
- den Markt und die Zeiteinheit, zum Beispiel Gold auf dem 1-Stunden-Chart,
- wann du Long einsteigst und wann Short,
- wann du aussteigst, sowohl mit Gewinn als auch mit Verlust,
- wie groß jede Position ist,
- welcher Hebel genutzt wird, falls überhaupt.
Weniger Regeln und weniger Einstellungen sind besser. Jede zusätzliche Einstellung gibt der Suche eine weitere Möglichkeit, sich an Rauschen anzupassen. M Alpha Core nutzt eine eingebaute Strategie, M Alpha Signal, und sucht je Markt nur deren Einstellungen. So bleibt die Zahl der beweglichen Teile klein.
Schritt 2: Saubere Daten besorgen
Nimm Daten aus dem Markt, den du wirklich handeln wirst, auf der Zeiteinheit, die du wirklich handeln wirst. Handelt dein Bot ein Perpetual an einer Börse, ist der Kurs genau dieses Kontrakts die beste Quelle. Nimm mindestens ein Jahr, damit die Daten steigende, fallende und seitwärts laufende Phasen enthalten. Ein Jahr auf dem 1-Stunden-Chart enthält schon mehrere Tausend Kerzen.
Prüfe die Daten auf Lücken und offensichtliche Fehler. Eine einzige falsche Kerze mit einer Preisspitze kann einen falschen Gewinntrade erzeugen, den es in Wirklichkeit nicht gibt.
Schritt 3: Kosten einrechnen
Jeder echte Trade kostet Geld. Ein Backtest ohne Kosten ist zu optimistisch, und je mehr Trades eine Strategie macht, desto größer der Fehler.
- Gebühren. Börsen berechnen auf jede Order Maker- und Taker-Gebühren.
- Slippage. Eine Market-Order wird zum nächsten verfügbaren Preis ausgeführt, und der kann schlechter sein als der Preis, den du gesehen hast.
- Funding. Bei Perpetuals wird in regelmäßigen Abständen Funding berechnet oder gezahlt, solange eine Position offen ist.
Eine Strategie, die nur ohne Kosten überlebt, überlebt nicht.
Schritt 4: Die Daten vor der Suche aufteilen
Diesen Schritt lassen die meisten Backtests aus. Wenn du mehr als eine Einstellung ausprobieren willst, teile die Daten in zeitlicher Reihenfolge auf, bevor du anfängst. Der erste Teil ist für die Suche. Der zweite Teil bleibt weggeschlossen, bis die Suche fertig ist.
M Alpha Core sucht auf den ersten 65 % des Jahres und legt die letzten 35 % beiseite. Die im ersten Teil gefundenen Einstellungen laufen dann einmal über den zweiten Teil, ohne jede Änderung. Der Bericht zeigt beide Teile nebeneinander. Die Anleitung zum Out-of-Sample-Test erklärt, warum diese Reihenfolge wichtig ist und was ein Walk-Forward-Test zusätzlich bringt.
Schritt 5: Test und Suche durchführen
Jetzt lässt du die Strategie laufen. Testest du von Hand, gehst du durch den Chart und notierst jeden Trade. Das klappt für eine Einstellung und ein paar Monate. Für Tausende Einstellungen über ein ganzes Jahr brauchst du Software. Der Scan-Server von M Alpha Core testet Tausende Einstellungen je Scan und behält die besten für die Prüfung auf ungesehenen Daten.
Schritt 6: Die Zahlen lesen
Ein Bericht hat viele Zahlen. Diese zählen am meisten:
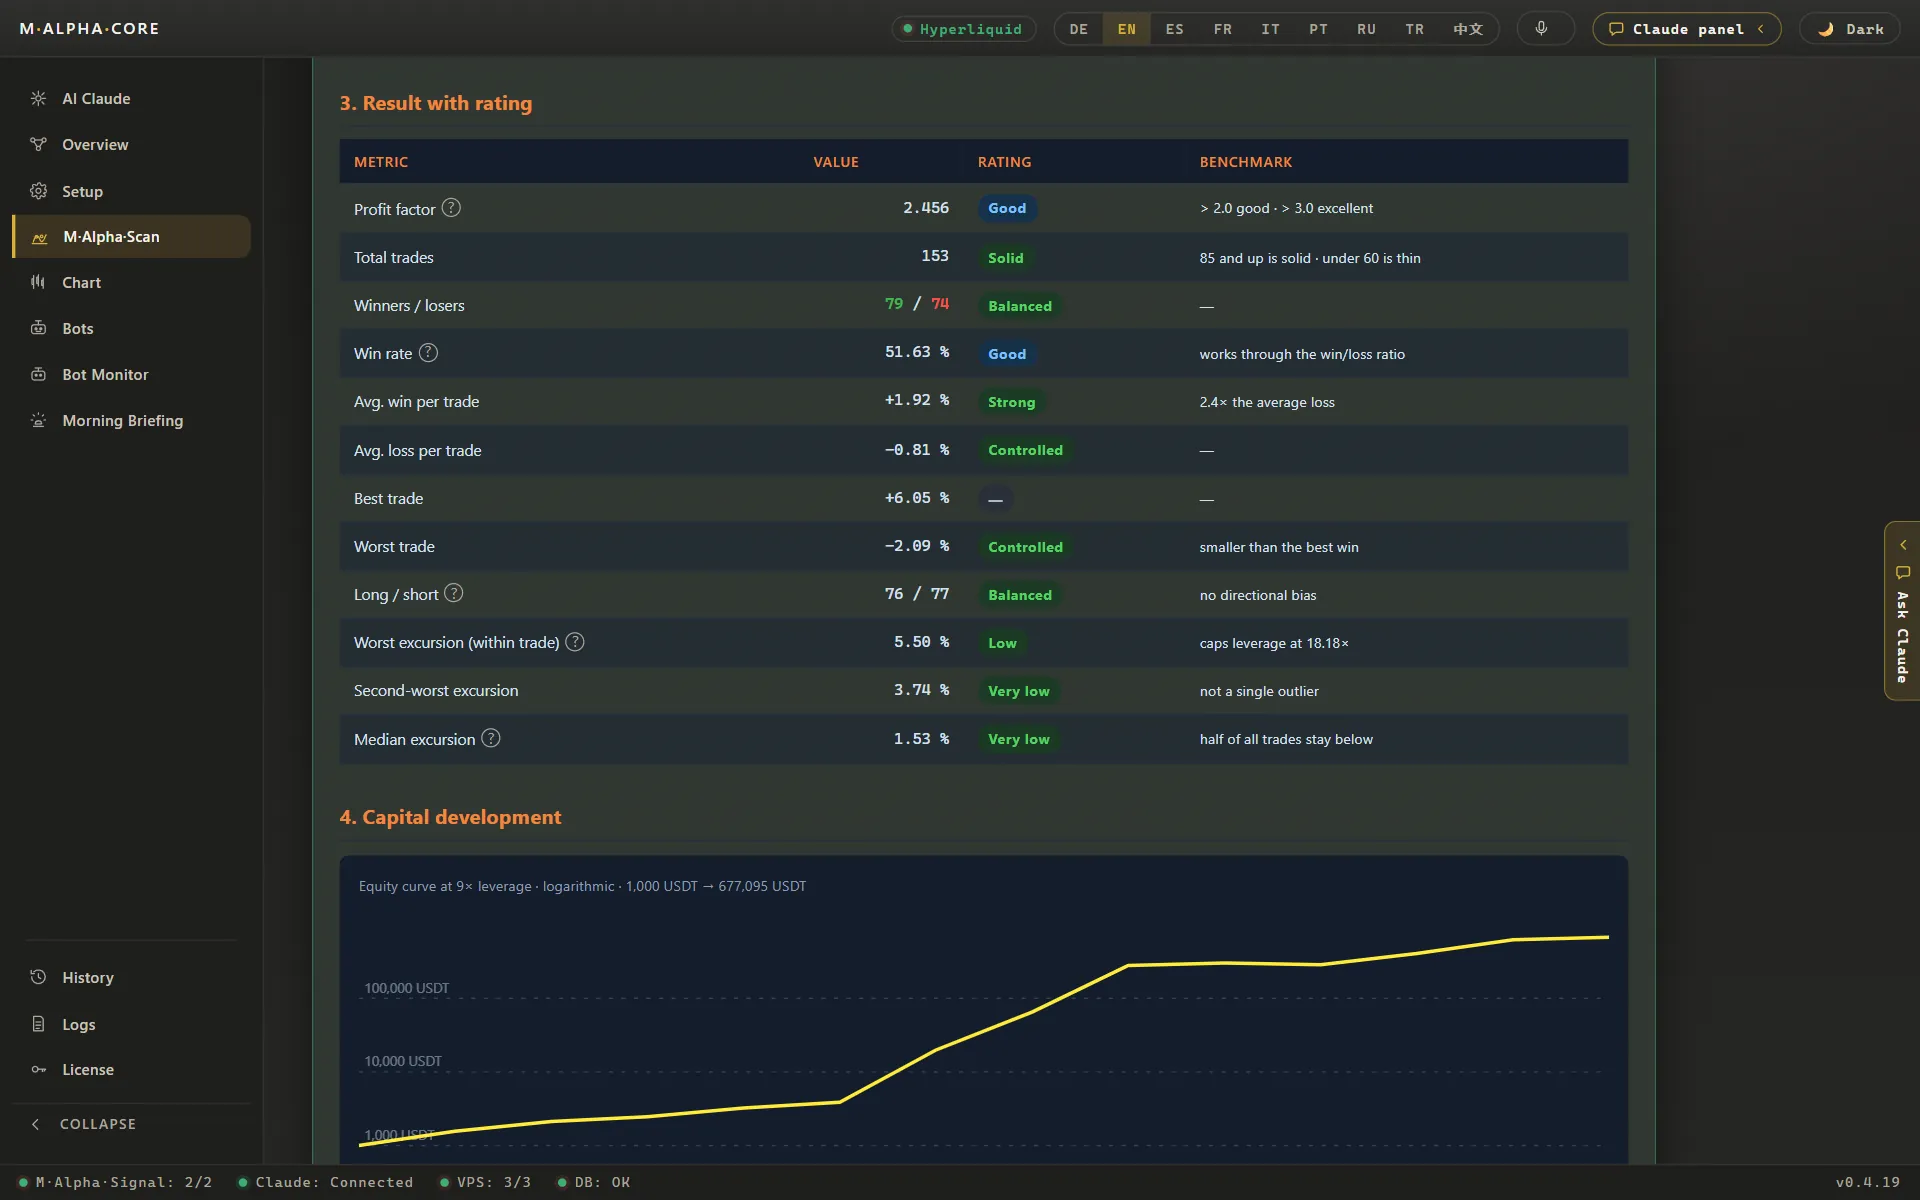
| Anzahl der Trades | Genug, damit es etwas aussagt. Gold: 153, Nasdaq 100: 101, Nvidia: 89, ETH: 116 |
| Profitfaktor | Gewonnene Dollar je verlorenem Dollar. Gold: 2,53 durchsucht, 2,81 ungesehen |
| Trefferquote | Anteil der Gewinntrades. ETH: 58,6 % von 116 |
| Schlimmste Bewegung gegen einen Trade | ETH: 15,64 % |
| Hebelgrenze | Gold 18,2x, Nvidia 9,03x, ETH 6,39x |
| Ergebnis ohne Hebel | Gold: aus 1.000 $ wurden 2.446 $ |
Alle Werte aus unseren eigenen Scans. Profitfaktor und Trefferquote werden im Glossar erklärt.
Profitfaktor
Der Profitfaktor teilt die Summe aller Gewinntrades durch die Summe aller Verlusttrades. Ein Wert von 2,53 bedeutet 2,53 gewonnene Dollar je verlorenem Dollar. Unter 1 hat die Strategie Geld verloren. Er fasst besser zusammen als die Trefferquote, weil er berücksichtigt, wie groß Gewinne und Verluste waren.
Trefferquote
Der Anteil der Trades, die mit Gewinn geschlossen wurden. Eine hohe Trefferquote fühlt sich gut an, sagt für sich allein aber wenig. Eine Strategie kann 90 % ihrer Trades gewinnen und trotzdem Geld verlieren, wenn die wenigen Verlierer groß sind.
Drawdown
Der größte Rückgang des Kontos von einem Hochpunkt zu einem späteren Tiefpunkt. Er zeigt dir, wie schmerzhaft die schlechteste Phase war. Frag dich ehrlich, ob du den Bot da hindurch hättest weiterlaufen lassen.
Schlimmste Bewegung und Hebelgrenze
Die schlimmste Bewegung gegen einen einzelnen Trade ist die weiteste Strecke, die der Kurs gegen eine offene Position lief, bevor sie geschlossen wurde. Mit Hebel entscheidet diese Bewegung, ob eine Position überlebt. Daraus ergibt sich der höchste Hebel, den der Trade überlebt hätte. Du kannst das mit dem Hebel- und Liquidationsrechner prüfen.
Schritt 7: Durchsuchte und ungesehene Daten vergleichen
Jetzt holst du den zweiten Teil hervor. Lass die gewählten Einstellungen darauf laufen und vergleiche. Hält der Profitfaktor, wie im Gold-Beispiel, wo er von 2,53 auf 2,81 stieg, dann hingen die Einstellungen nicht von den genauen Monaten der Suche ab. Fällt er stark, hat die Suche Rauschen angepasst. Stimme die Einstellungen nicht noch einmal auf den ungesehenen Teil ab. Sobald du das tust, ist er nicht mehr ungesehen.
Schritt 8: Jeden Trade ansehen
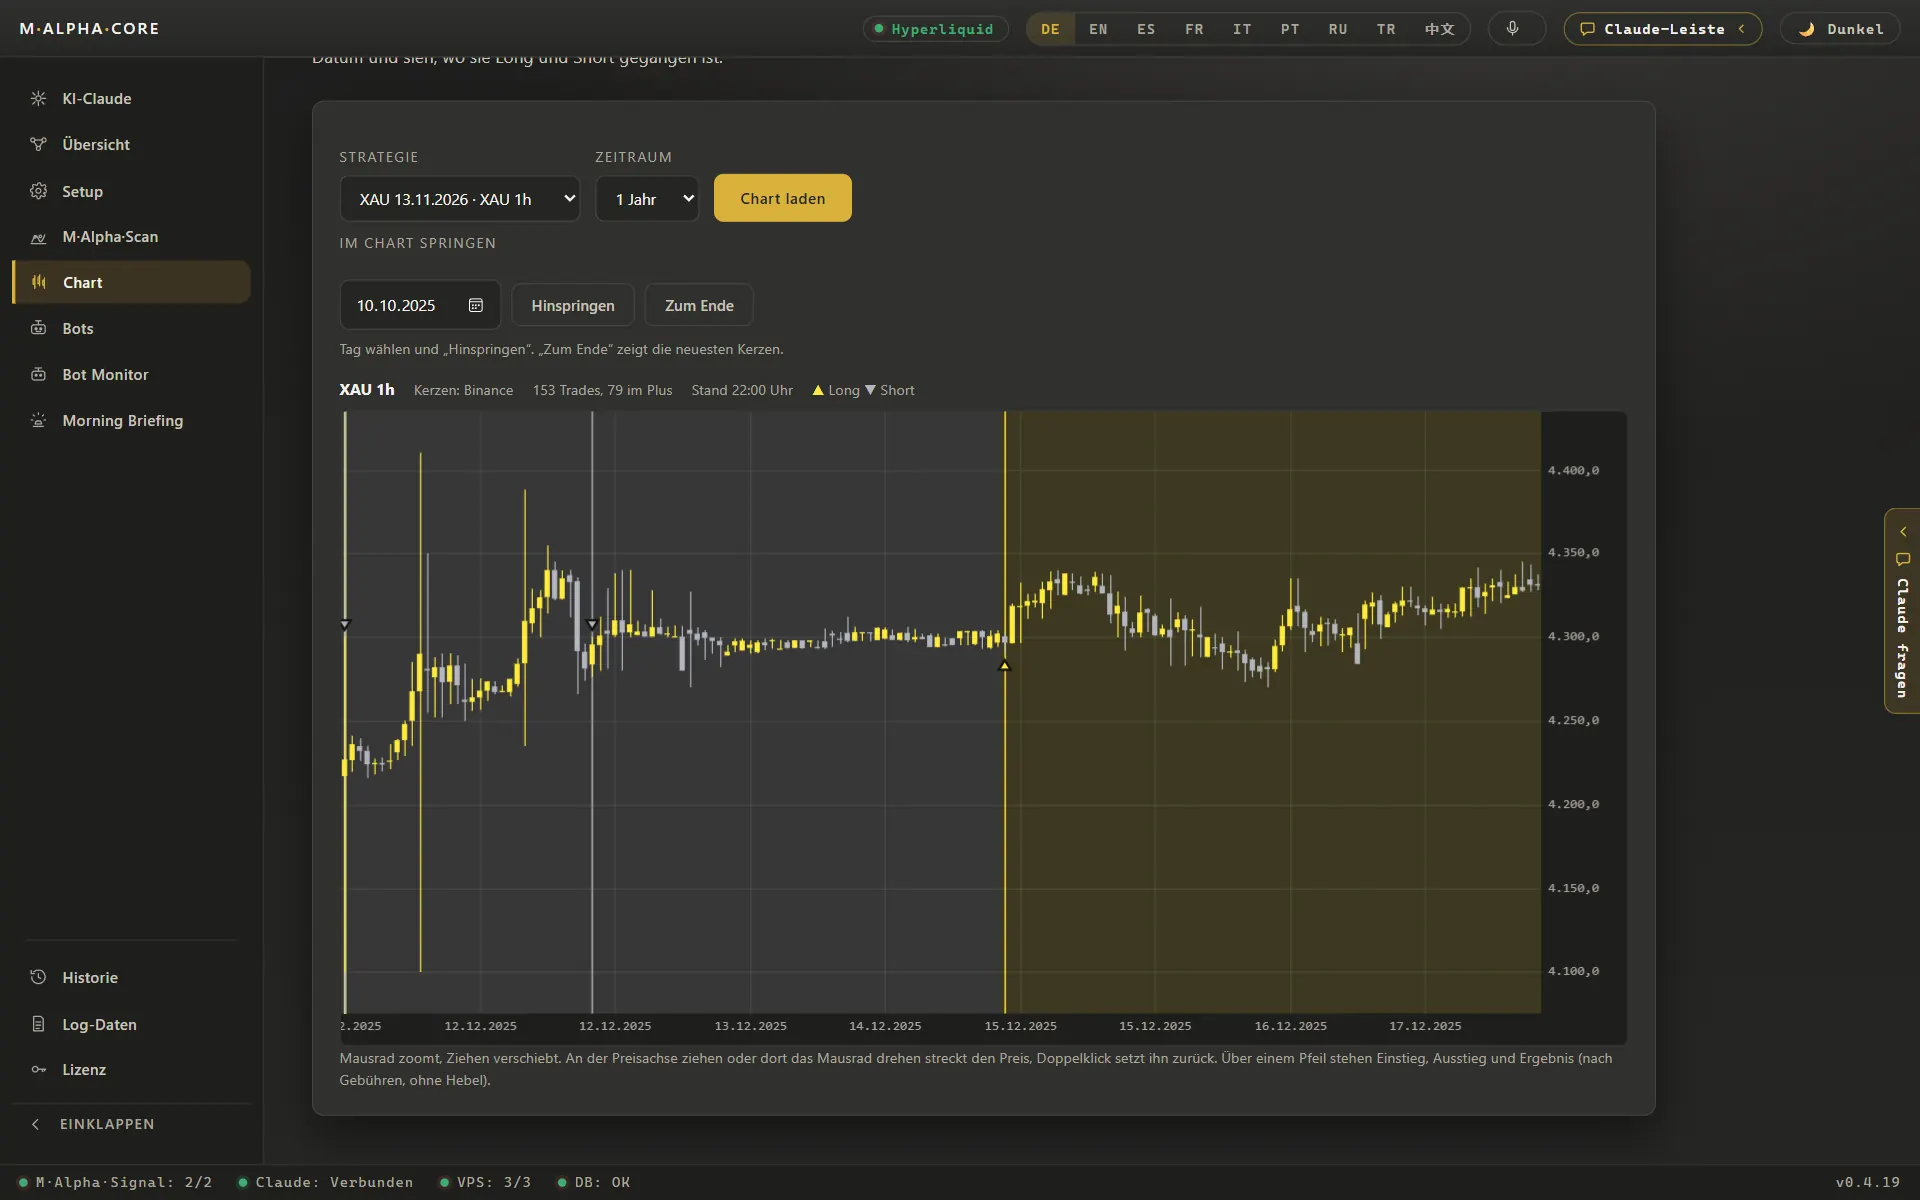
Öffne den Chart mit allen markierten Trades. Achte auf Häufungen: Kam der meiste Gewinn aus einer Woche? Sieh dir die Verlierer an: Sind sie klein und ähnlich, oder gibt es ein paar große? Sieh dir die ruhigen Phasen an: Wie lange ging die Strategie ohne neues Hoch? Eine Tabelle kann dir das nicht zeigen, der Chart schon.
Schritt 9: Forward-Test vor echtem Geld
Der letzte Schritt ist ein Test auf Live-Kursen ohne echte Orders, oft Probelauf oder Papierhandel genannt. Er prüft die Teile, die ein Backtest nicht prüfen kann: die Verbindung zur Börse, das Timing der Signale, das Verhalten im aktuellen Markt. In M Alpha Core startet jeder Bot so und meldet jeden Schritt an Telegram, bevor du ihn auf live umstellst.
Häufige Fehler beim Backtesting
- Look-Ahead-Bias. Der Test nutzt Informationen, die damals noch nicht vorlagen, zum Beispiel den Schlusskurs einer Kerze, um zu ihrem Eröffnungskurs einzusteigen.
- Zu viele Einstellungen. Je mehr Stellschrauben, desto leichter passt alles perfekt auf die Vergangenheit und schlecht auf die Zukunft.
- Keine Kosten. Gebühren, Slippage und Funding weggelassen.
- Zu wenig Daten. Ein paar Wochen oder eine einzige Trendphase.
- Immer wieder auf dem ungesehenen Teil testen. Jeder neue Blick macht daraus Suchdaten.
- Den schlechtesten Trade ignorieren. Ein toller Profitfaktor mit einem Hebel, den eine einzige Bewegung ausgelöscht hätte.
- Überlebenden-Denken. Nur Märkte testen, die gut gelaufen sind, weil das die sind, an die du dich erinnerst.
Von Hand, eigenes Skript oder Software
Du kannst von Hand mit einem Chart und einer Tabelle backtesten. Das lehrt dich viel und reicht für eine Einstellung. Ein eigenes Skript ist flexibel, aber du musst es schreiben, prüfen und pflegen, und Aufteilung, Kosten und Hebelrechnung sind deine Aufgabe. Ein Werkzeug wie M Alpha Core übernimmt die Suche, die 65/35-Prüfung, die Hebelgrenze und den Chart für dich und lässt dann dieselben Einstellungen als deinen eigenen Bot laufen.
| Worauf es ankommt | Von Hand | Eigenes Skript | M Alpha Core |
|---|---|---|---|
| Viele Einstellungen testen | Langsam, ein paar Einstellungen pro Abend | Möglich, wenn du den Code schreibst und pflegst | Tausende Einstellungen pro Scan auf unserem Scan-Server |
| Test auf ungesehenen Daten | Selten gemacht | Nur wenn du die Aufteilung selbst baust | In jedem Bericht: Suche auf 65 %, Test auf den letzten 35 % |
| Hebelrisiko in Zahlen | Raten | Nur wenn du es ausrechnest | Schlimmste Bewegung innerhalb eines Trades und der Hebel, der sie überstanden hätte |
| Handel rund um die Uhr | Nur solange du auf den Bildschirm schaust | Braucht deinen eigenen Server und Überwachung | Dein Bot auf deinem eigenen Server, jede Minute von einem Wächter geprüft |
| Programmieren nötig | Nein | Ja | Nein, du tippst dich durch die App |
| Wer den Börsenschlüssel hält | Du | Du | Du, im Tresor deines Geräts und auf deinem eigenen Server |
| Kosten | Deine Zeit | Deine Zeit plus ein Server | Ab 49 $ im Monat plus ein kleiner Server für etwa 12 $ im Monat |
Häufige Fragen
Was ist Backtesting im Trading?
Eine Strategie mit klaren Regeln über vergangene Kurse laufen lassen und jeden Trade festhalten, den sie gemacht hätte, um zu sehen, wie sie abgeschnitten hätte.
Wie viele Daten brauche ich für einen Backtest?
Mindestens ein Jahr auf der Zeiteinheit, die du handeln wirst, damit der Test steigende, fallende und seitwärts laufende Phasen enthält.
Was ist ein guter Profitfaktor?
Über 1 heißt Gewinn im Testzeitraum. Wichtiger als der genaue Wert ist, dass er auf Daten hält, die die Suche nie gesehen hat.
Warum reicht die Trefferquote nicht?
Eine hohe Trefferquote kann ein paar große Verluste verstecken. Der Profitfaktor berücksichtigt die Größe von Gewinnen und Verlusten.
Was ist Look-Ahead-Bias?
Im Test werden Informationen genutzt, die zum Zeitpunkt des Trades nicht vorlagen. Dadurch sehen die Ergebnisse besser aus, als sie sein könnten.
Gehören Gebühren in einen Backtest?
Ja. Gebühren, Slippage und Funding schmälern jedes Ergebnis, und eine Strategie, die oft handelt, kann ihren ganzen Vorteil daran verlieren.
Was ist der Unterschied zwischen einem Backtest und einem Forward-Test?
Ein Backtest nutzt vergangene Kurse. Ein Forward-Test, also ein Probelauf, nutzt Live-Kurse, ohne echte Orders zu schicken.
Kann ich ohne Programmieren backtesten?
Ja, von Hand im Chart für ein paar Einstellungen, oder mit M Alpha Core, das den Scan und die Prüfung auf ungesehenen Daten in der App macht.
Wie teilt M Alpha Core die Daten auf?
Es sucht auf den ersten 65 % des Jahres und testet die gewählten Einstellungen auf den letzten 35 %, die die Suche nie gesehen hat.
Garantiert ein guter Backtest Gewinn?
Nein. Er zeigt, wie die Regeln in der Vergangenheit abgeschnitten hätten. Märkte ändern sich.
M Alpha Core im Vergleich
Nebeneinander mit anderen Bot-Werkzeugen, mit Quellen für jede Aussage über sie.
Börsen in M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Verwandte Seiten
Alle Zahlen stammen aus Backtests auf vergangenen Marktdaten. Kein Ergebnis ist ein Versprechen auf künftigen Gewinn. Trading, besonders mit Hebel, ist mit hohem Risiko verbunden. M Alpha Core ist ein Software-Werkzeug, keine Anlageberatung.