
如何回测交易策略
回测展示一组规则在过去会怎样交易。做得好,它能帮你省钱又省时间。做得不好,它会给你虚假的信心。本指南一步一步讲解回测,并使用我们自己扫描得出的真实数字。
什么是回测
回测拿一个规则明确的策略,在历史价格上逐根 K 线运行。每当规则说入场,测试就开一笔交易;每当规则说出场,就把它平掉。最后你会得到一份交易清单,以及一组描述这些交易的数字。
关键词是明确的规则。“看起来强势就买”无法测试。“收盘价高于过去 20 根 K 线的最高价时买入”就可以。如果某条规则需要你的主观判断,回测测的就是你在一个早已知道答案的日子里的判断,这毫无价值。
第 1 步:写下规则
每条规则都必须精确到两个人会做出完全相同的交易。写下:
- 市场和时间周期,例如 1 小时图上的黄金,
- 何时做多入场,何时做空入场,
- 何时出场,包括盈利出场和亏损出场,
- 每个仓位有多大,
- 如果使用杠杆,用多大杠杆。
规则和参数越少越好。每多一个参数,搜索就多一种拟合噪音的方式。M Alpha Core 使用一个内置策略 M Alpha Signal,针对每个市场只搜索它的参数。这样可变的部分就很少。
第 2 步:获取干净的数据
使用你真正要交易的市场、在你真正要交易的时间周期上的数据。如果你的机器人在交易所交易永续合约,那么该合约的价格就是最好的数据来源。至少使用一年的数据,这样里面会有上涨、下跌和横盘阶段。1 小时图上的一年就已经有好几千根 K 线。
检查数据是否有缺口和明显错误。一根带有价格尖刺的错误 K 线,就可能制造出一笔现实中并不存在的虚假盈利交易。
第 3 步:计入成本
每一笔真实交易都要花钱。不计成本的回测过于乐观,策略交易越多,误差越大。
- 手续费。交易所对每笔订单收取挂单和吃单手续费。
- 滑点。市价单按下一个可成交价格成交,可能比你看到的价格更差。
- 资金费率。持有永续合约仓位期间,会定期收取或支付资金费。
只有在不计成本时才能活下来的策略,实际上活不下来。
第 4 步:搜索之前先划分数据
这是大多数回测都会跳过的一步。如果你要尝试不止一组参数,在开始之前就按时间顺序划分数据。第一部分用于搜索。第二部分封存起来,直到搜索结束。
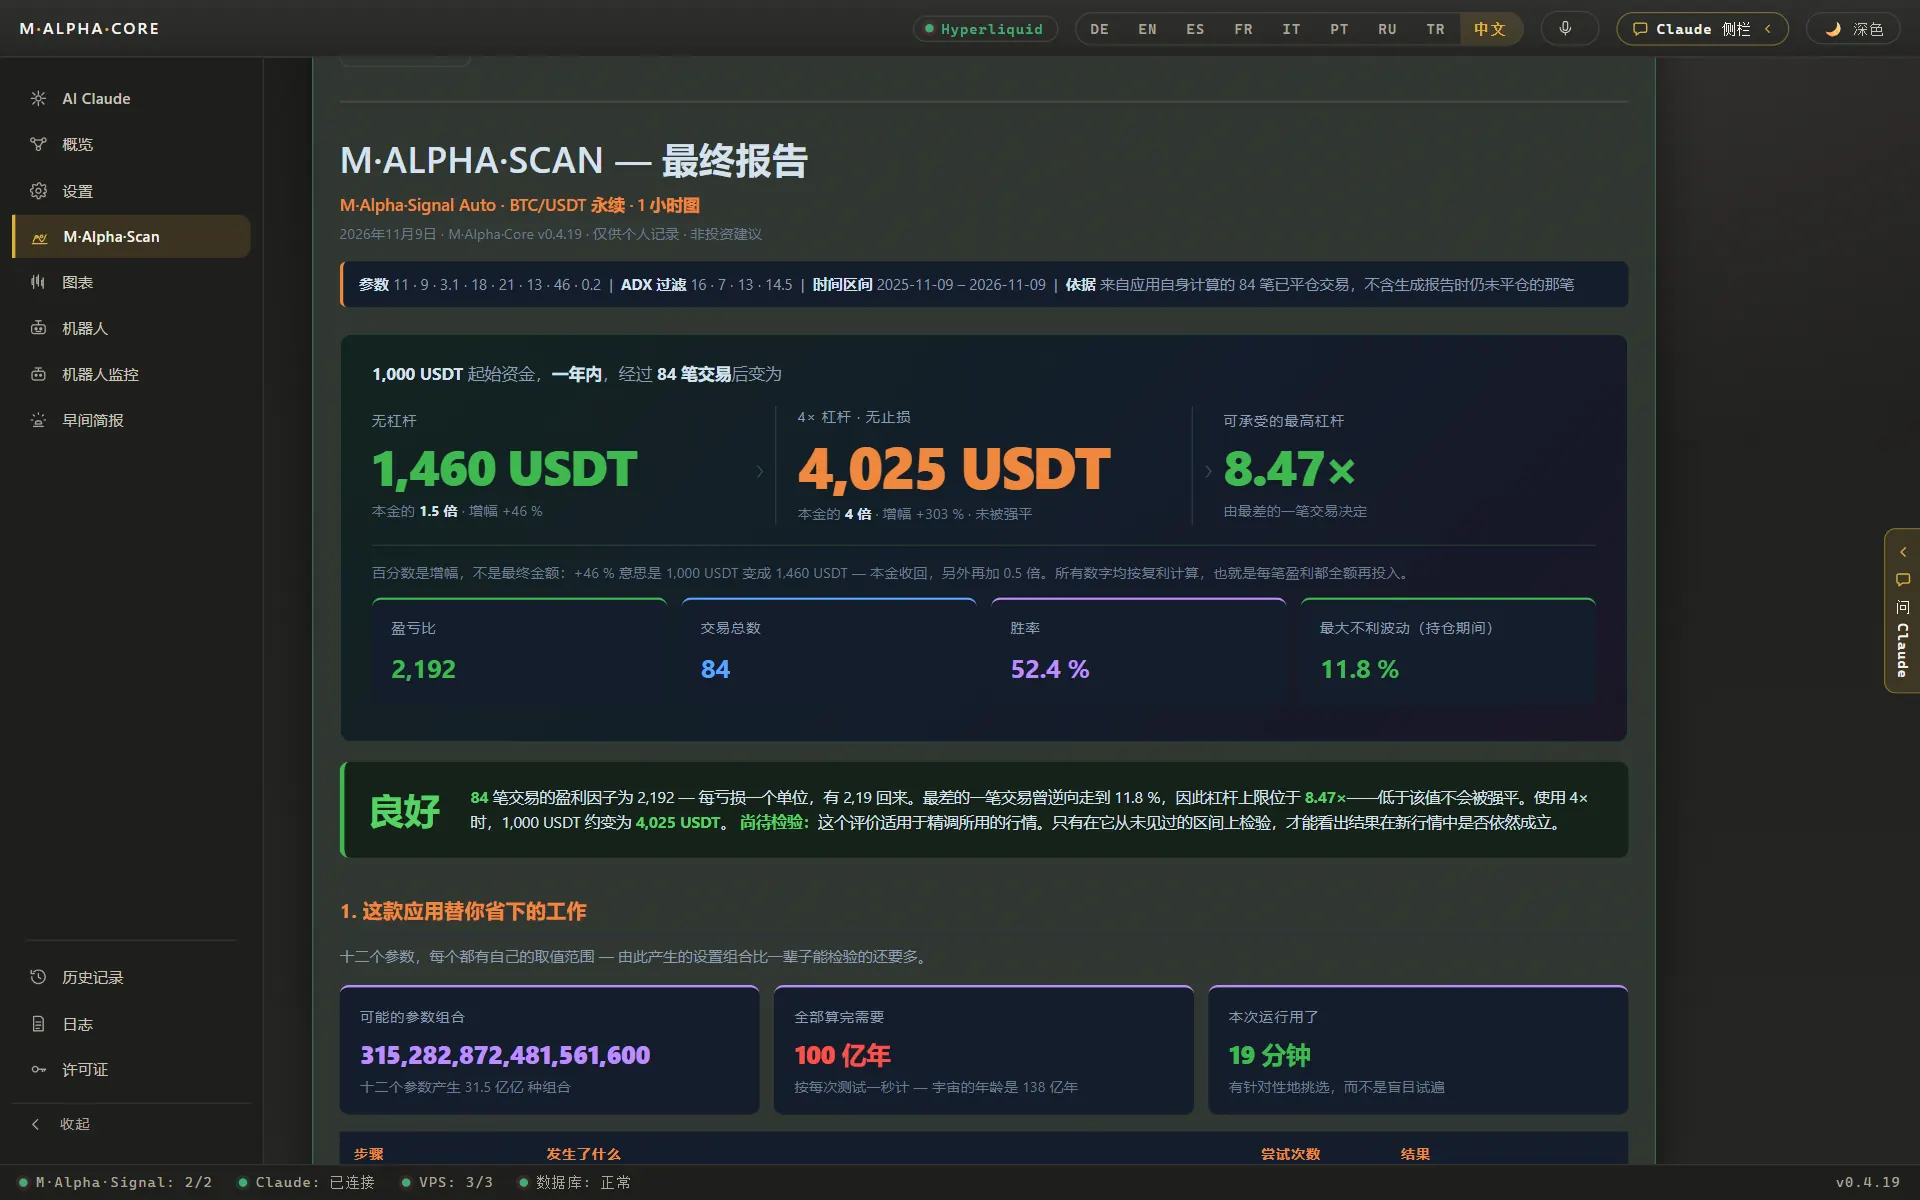
M Alpha Core 在一年中前 65% 的数据上搜索,把后 35% 留在一边。在第一部分找到的参数,随后原封不动地在第二部分上运行一次。报告把两部分并排显示。样本外测试指南解释了为什么这个顺序很重要,以及滚动前向测试还能带来什么。
第 5 步:运行测试和搜索
现在运行策略。如果手动测试,你要翻看图表,记下每一笔交易。这适用于一组参数和几个月的数据。要在一整年的数据上测试数千组参数,就需要软件。M Alpha Core 的扫描服务器每次扫描测试数千组参数,并保留最好的几组用于未见数据检验。
第 6 步:解读数字
一份报告里有很多数字。最重要的是这些:
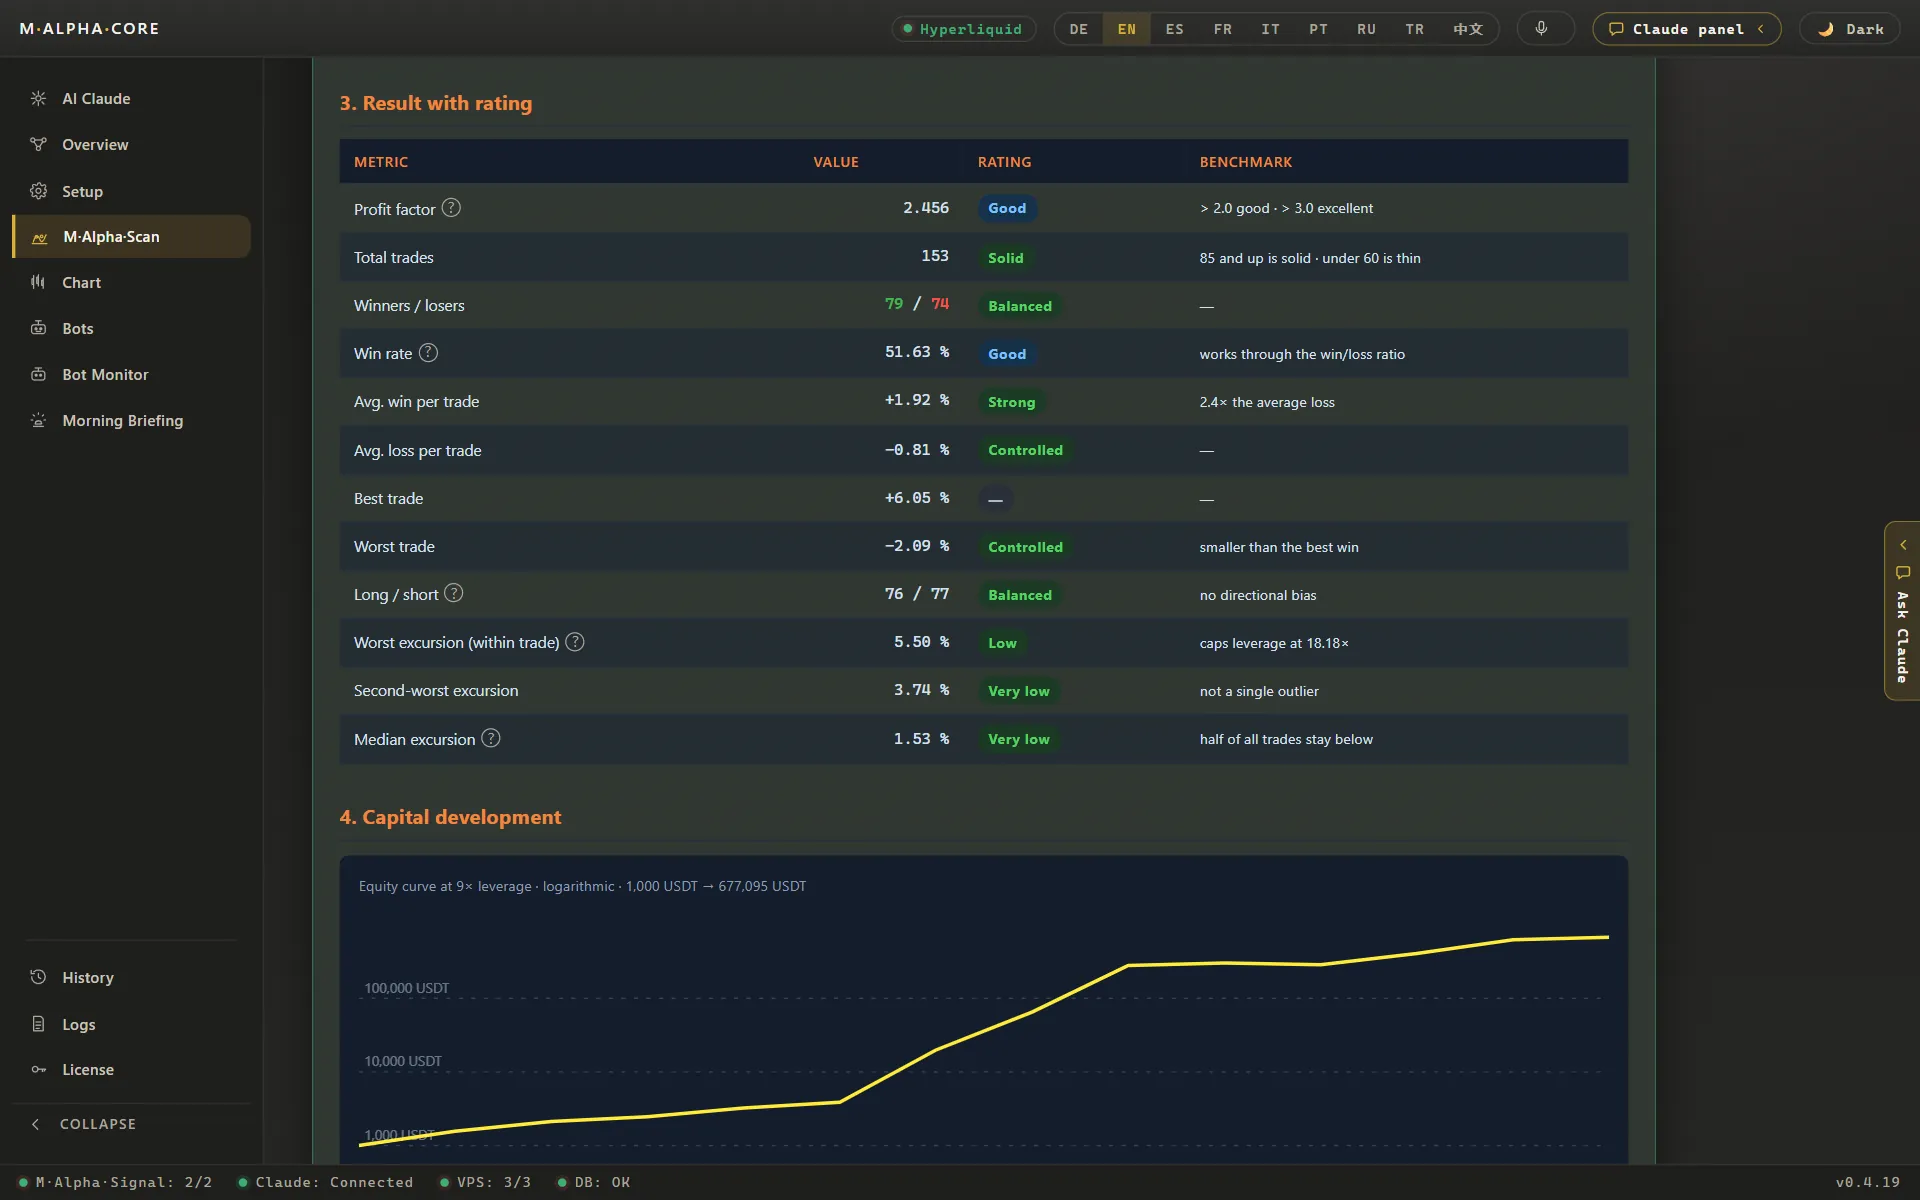
| 交易笔数 | 要多到有意义。黄金:153,Nasdaq 100:101,Nvidia:89,ETH:116 |
| 盈利因子 | 每亏 $1赚回的美元数。黄金:搜索部分 2.53,未见部分 2.81 |
| 胜率 | 盈利交易所占比例。ETH:116 笔中胜率 58.6% |
| 单笔交易最大不利波动 | ETH:15.64% |
| 杠杆上限 | 黄金 18.2 倍,Nvidia 9.03 倍,ETH 6.39 倍 |
| 不加杠杆的结果 | 黄金:$1,000变成 $2,446 |
所有数值都来自我们自己的扫描。盈利因子和胜率的解释见术语表。
盈利因子
盈利因子是所有盈利交易的总和除以所有亏损交易的总和。数值 2.53 表示每亏 $1赚回 $2.53。低于 1 说明策略亏钱。它比胜率更能概括策略,因为它衡量了盈利和亏损各有多大。
胜率
以盈利平仓的交易所占的比例。高胜率让人感觉良好,但单看它说明不了多少。一个策略可能赢下 90% 的交易,却依然亏钱,只要那少数几笔亏损足够大。
回撤
账户从一个高点跌到之后某个低点的最大跌幅。它告诉你最差的阶段有多痛苦。请诚实地问自己,那段时间你是否还会让机器人继续运行。
最大不利波动和杠杆上限
单笔交易的最大不利波动,是价格在仓位平仓之前朝不利方向走出的最远距离。使用杠杆时,这个波动决定仓位能否活下来。由它可以推出这笔交易能扛住的最高杠杆。你可以用杠杆与强平计算器自己测试。
第 7 步:比较搜索数据和未见数据
现在拿出第二部分。在上面运行选出的参数并进行比较。如果盈利因子站得住,例如黄金示例中从 2.53 变为 2.81,说明这些参数并不依赖搜索时那几个月的具体走势。如果大幅下降,说明搜索拟合的是噪音。不要在未见部分上再次调整参数。一旦这样做,它就不再是未见数据了。
第 8 步:逐笔查看交易
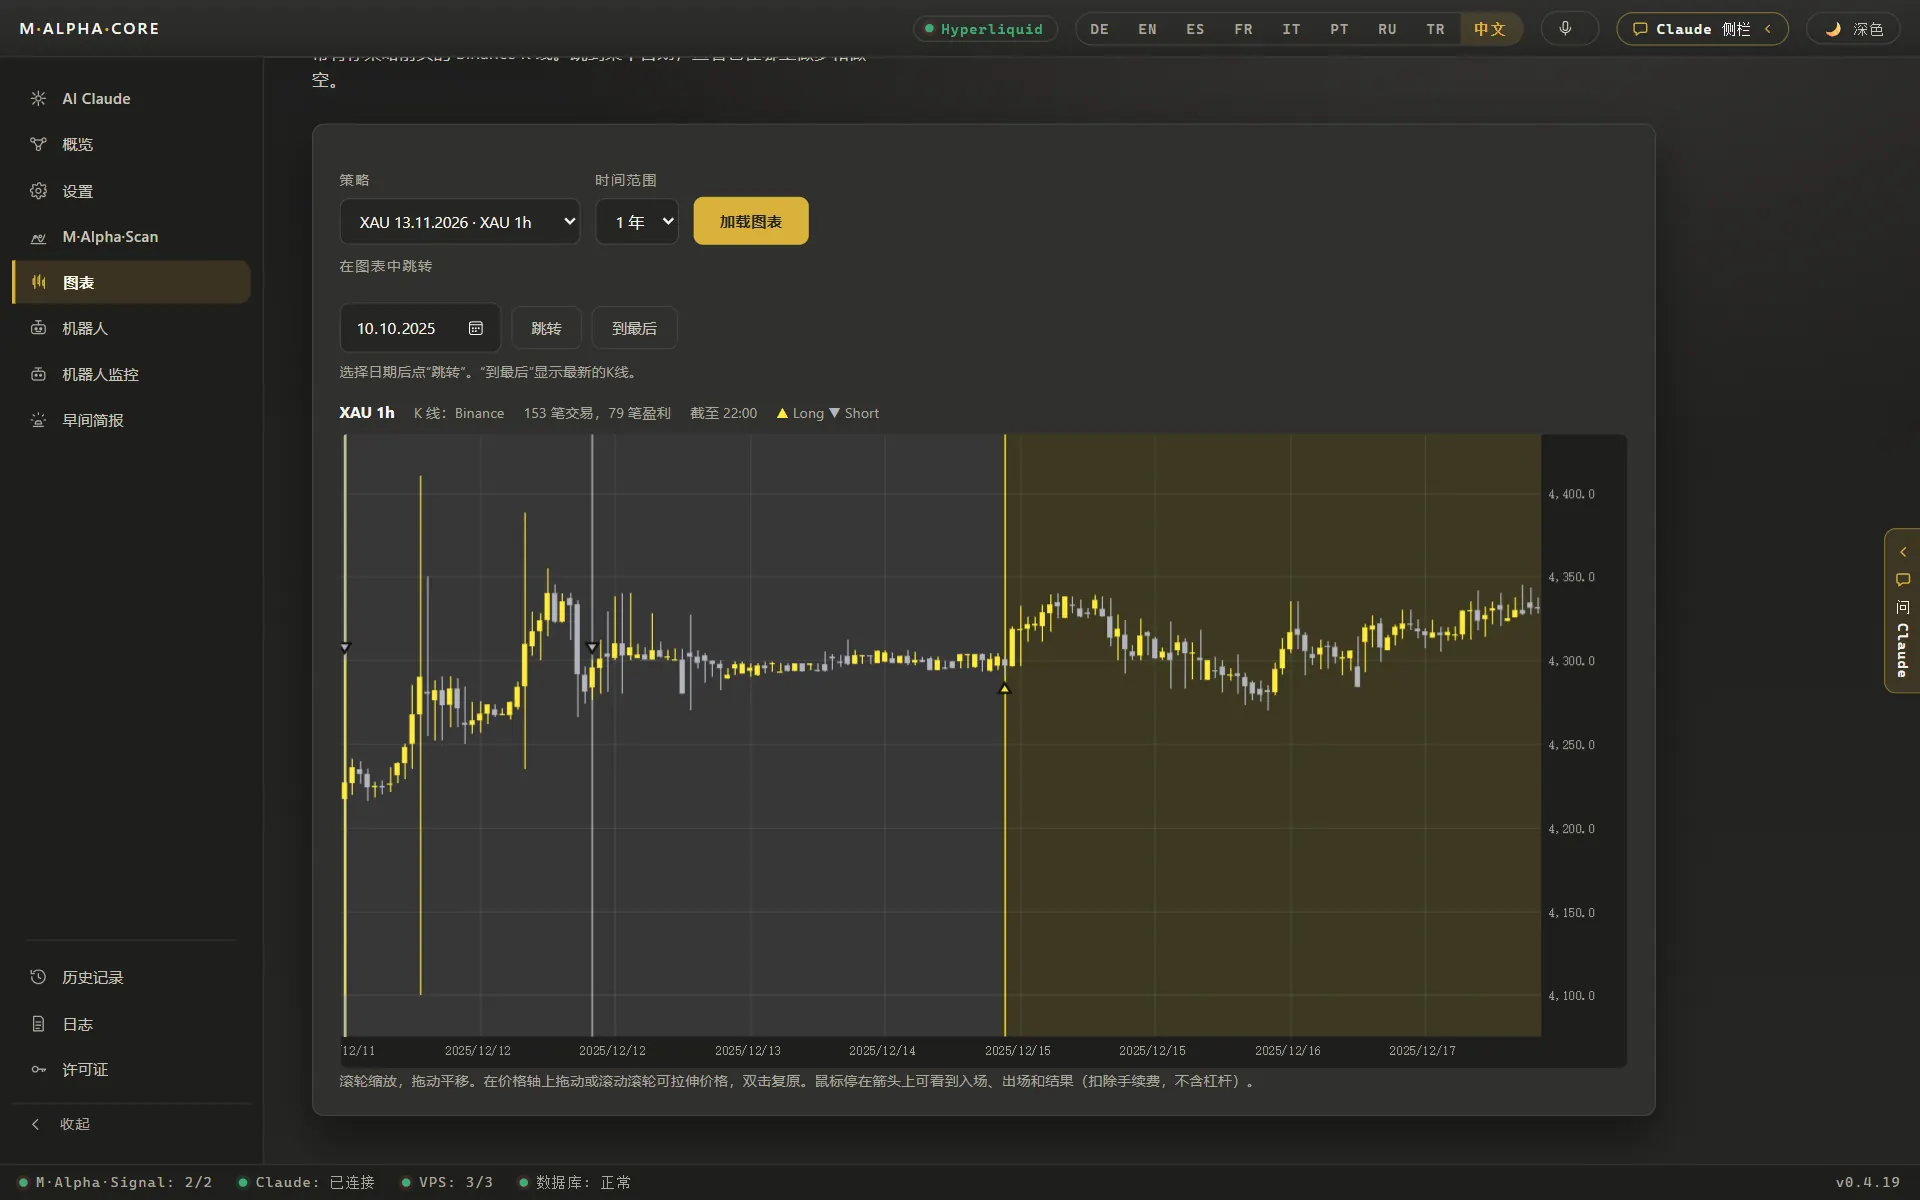
打开标出所有交易的图表。看有没有扎堆:大部分利润是否来自某一个星期?看亏损交易:它们是小而相似,还是有几笔很大的?看平静阶段:策略有多长时间没有创出新高?这些东西表格显示不出来,图表可以。
第 9 步:动用真钱之前先做前向测试
最后一步是在实时价格上测试,但不发送真实订单,通常称为模拟运行或模拟交易。它检验回测无法覆盖的部分:与交易所的连接、信号的时机、在当前市场中的表现。在 M Alpha Core 中,每个机器人都以这种方式启动,并在你切换到实盘之前把每一步报告到 Telegram。
常见的回测错误
- 前视偏差。测试使用了当时还无法获得的信息,例如用一根 K 线的收盘价在它的开盘时入场。
- 参数太多。旋钮越多,就越容易完美拟合过去,而在未来表现糟糕。
- 没有成本。漏掉了手续费、滑点和资金费率。
- 数据太少。只有几周,或者只有一段单边趋势。
- 反复在未见部分上测试。每多看一次,它就更变成搜索数据。
- 忽视最差的那笔交易。盈利因子很漂亮,但所用杠杆一次波动就会被清零。
- 幸存者思维。只测试表现好的市场,因为你记住的正是这些市场。
手动、自写脚本还是软件
你可以用图表和电子表格手动回测。这能让你学到很多,测一组参数也没问题。自己写脚本很灵活,但你要自己编写、检查和维护,数据划分、成本和杠杆计算都得自己来。像 M Alpha Core 这样的工具替你完成搜索、65/35 检验、杠杆上限和图表,然后把同一组参数作为你自己的机器人运行。
| 关键点 | 手动 | 自写脚本 | M Alpha Core |
|---|---|---|---|
| 测试大量参数 | 很慢,一个晚上只能测几组参数 | 可以,前提是你自己编写并维护代码 | 在我们的扫描服务器上每次扫描测试数千组参数 |
| 在未见数据上测试 | 很少有人做 | 只有你自己实现数据划分才行 | 每份报告都有:在 65% 上搜索,在后 35% 上测试 |
| 用数字呈现杠杆风险 | 靠猜 | 只有你自己计算才有 | 单笔交易内的最大不利波动,以及能扛住它的杠杆 |
| 全天候交易 | 只在你盯着屏幕时 | 需要自己的服务器和监控 | 你的机器人运行在你自己的服务器上,看门狗程序每分钟检查一次 |
| 需要编程 | 不需要 | 需要 | 不需要,在应用里点几下即可 |
| 交易所密钥由谁保管 | 你 | 你 | 你,保存在你设备的保险库和你自己的服务器上 |
| 费用 | 你的时间 | 你的时间加一台服务器 | 每月 $49起,外加一台每月约 $12的小型服务器 |
常见问题
交易中的回测是什么?
把一个规则明确的策略放到历史价格上运行,记录它本来会做的每一笔交易,看看它过去会有怎样的表现。
回测需要多少数据?
在你要交易的时间周期上至少一年,这样测试中会包含上涨、下跌和横盘阶段。
多高的盈利因子算好?
高于 1 表示测试期内盈利。比具体数值更重要的是,它在搜索从未见过的数据上依然站得住。
为什么只看胜率不够?
高胜率可能掩盖几笔大额亏损。盈利因子会同时衡量盈利和亏损的大小。
什么是前视偏差?
在测试中使用了交易当时还无法获得的信息,这会让结果看起来比实际可能达到的更好。
回测应该计入手续费吗?
应该。手续费、滑点和资金费率会削减每一个结果,交易频繁的策略可能因此失去全部优势。
回测和前向测试有什么区别?
回测使用历史价格。前向测试,也就是模拟运行,使用实时价格,但不发送真实订单。
不会编程能做回测吗?
可以。少量参数可以在图表上手动回测,也可以使用 M Alpha Core,它在应用里完成扫描和未见数据检验。
M Alpha Core 如何划分数据?
它在一年中前 65% 的数据上搜索,再在后 35% 的数据上测试选出的参数,这部分数据搜索从未见过。
好的回测能保证盈利吗?
不能。它展示的是这些规则过去会有怎样的表现。市场会变化。
对比 M Alpha Core
与其他机器人工具并排对比,关于它们的每项说法都附有来源。
M Alpha Core 支持的交易所: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
相关页面
所有数据均来自基于历史市场数据的回测。任何结果都不代表对未来收益的承诺。交易,尤其是杠杆交易,风险很高。M Alpha Core 是一款软件工具,不构成投资建议。