
Accueil / Guides / Comment faire le backtest d'une stratégie de trading
Comment faire le backtest d'une stratégie de trading
Un backtest montre comment un ensemble de règles aurait tradé dans le passé. Bien fait, il vous fait gagner de l'argent et du temps. Mal fait, il vous donne une fausse confiance. Ce guide parcourt un backtest étape par étape, avec des chiffres réels tirés de nos propres scans.
Ce qu'est un backtest
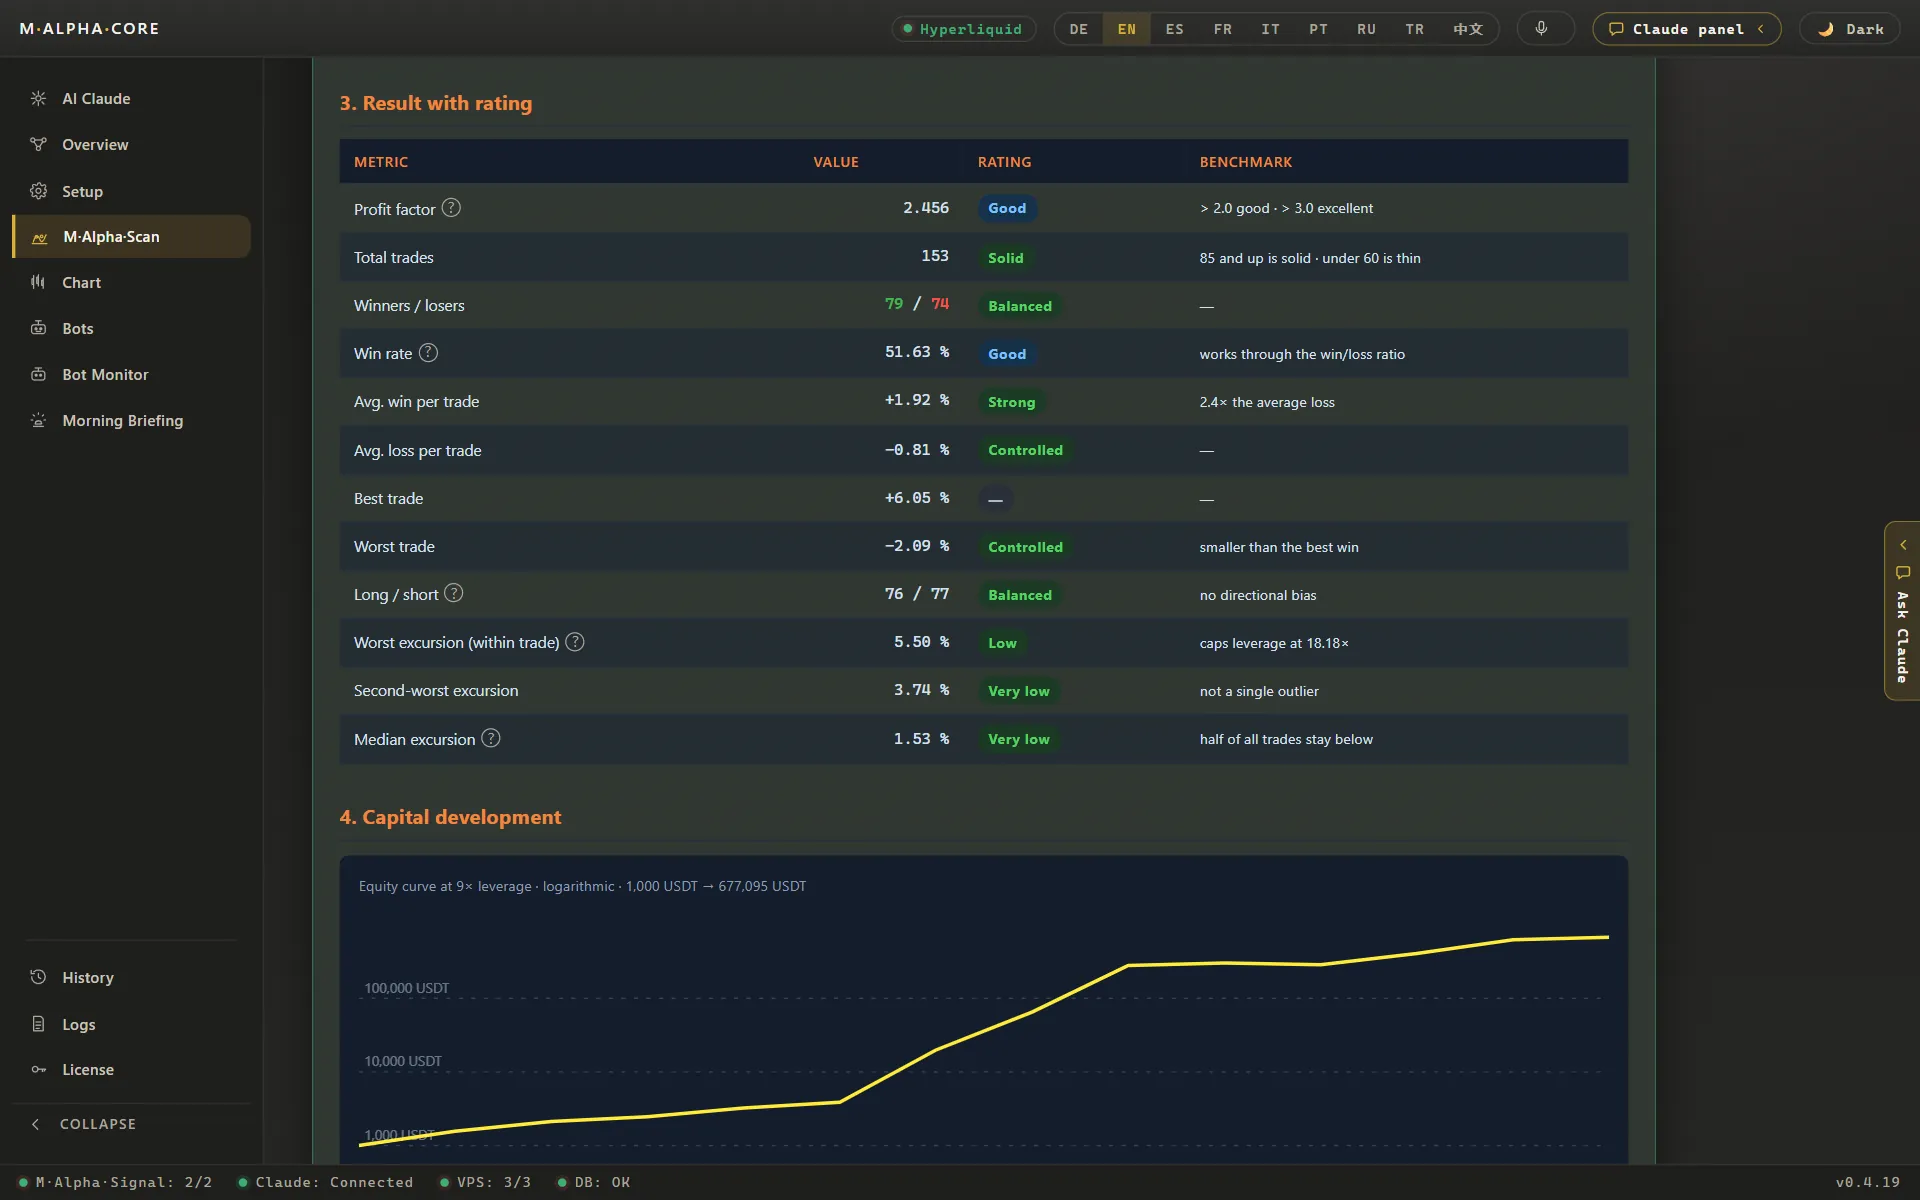
Un backtest prend une stratégie aux règles claires et l'applique aux prix historiques, bougie après bougie. Chaque fois que les règles disent d'entrer, le test ouvre un trade. Chaque fois qu'elles disent de sortir, il le ferme. À la fin, vous avez une liste de trades et une série de chiffres qui les décrivent.
Le mot clé, c'est règles claires. « Acheter quand ça a l'air fort » ne peut pas être testé. « Acheter quand la clôture dépasse le plus haut des 20 dernières bougies » le peut. Si une règle demande votre jugement, le backtest teste votre jugement sur une journée dont vous connaissez déjà la réponse, et ça ne vaut rien.
Étape 1 : écrire les règles
Chaque règle doit être assez précise pour que deux personnes passent les mêmes trades. Écrivez :
- le marché et l'unité de temps, par exemple l'or sur le graphique 1 heure,
- quand entrer en long et quand entrer en short,
- quand sortir, aussi bien en gain qu'en perte,
- la taille de chaque position,
- quel levier est utilisé, s'il y en a un.
Moins de règles et moins de réglages, c'est mieux. Chaque réglage supplémentaire donne à la recherche un moyen de plus de s'ajuster au bruit. M Alpha Core utilise une seule stratégie intégrée, M Alpha Signal, et ne cherche que ses réglages par marché. Cela limite le nombre de pièces mobiles.
Étape 2 : obtenir des données propres
Utilisez les données du marché que vous allez réellement trader, sur l'unité de temps que vous allez réellement trader. Si votre bot trade un contrat perpétuel sur une plateforme, le prix de ce contrat est la meilleure source. Utilisez au moins un an, pour que les données contiennent des phases de hausse, de baisse et de range. Un an sur le graphique 1 heure contient déjà plusieurs milliers de bougies.
Vérifiez que les données n'ont pas de trous ni d'erreurs évidentes. Une seule bougie erronée avec un pic de prix peut créer un faux trade gagnant qui n'existe pas dans la réalité.
Étape 3 : inclure les coûts
Chaque trade réel coûte de l'argent. Un backtest sans coûts est trop optimiste, et plus une stratégie fait de trades, plus l'erreur est grande.
- Frais. Les plateformes prélèvent des frais maker et taker sur chaque ordre.
- Slippage. Un ordre au marché est exécuté au prochain prix disponible, qui peut être moins bon que celui que vous avez vu.
- Funding. Les contrats perpétuels prélèvent ou versent un funding à intervalles réguliers tant qu'une position est ouverte.
Une stratégie qui ne survit que sans frais ne survit pas.
Étape 4 : découpez les données avant de chercher
C'est l'étape que la plupart des backtests sautent. Si vous allez essayer plus d'un réglage, découpez les données dans l'ordre chronologique avant de commencer. La première partie sert à la recherche. La seconde reste sous clé jusqu'à la fin de la recherche.
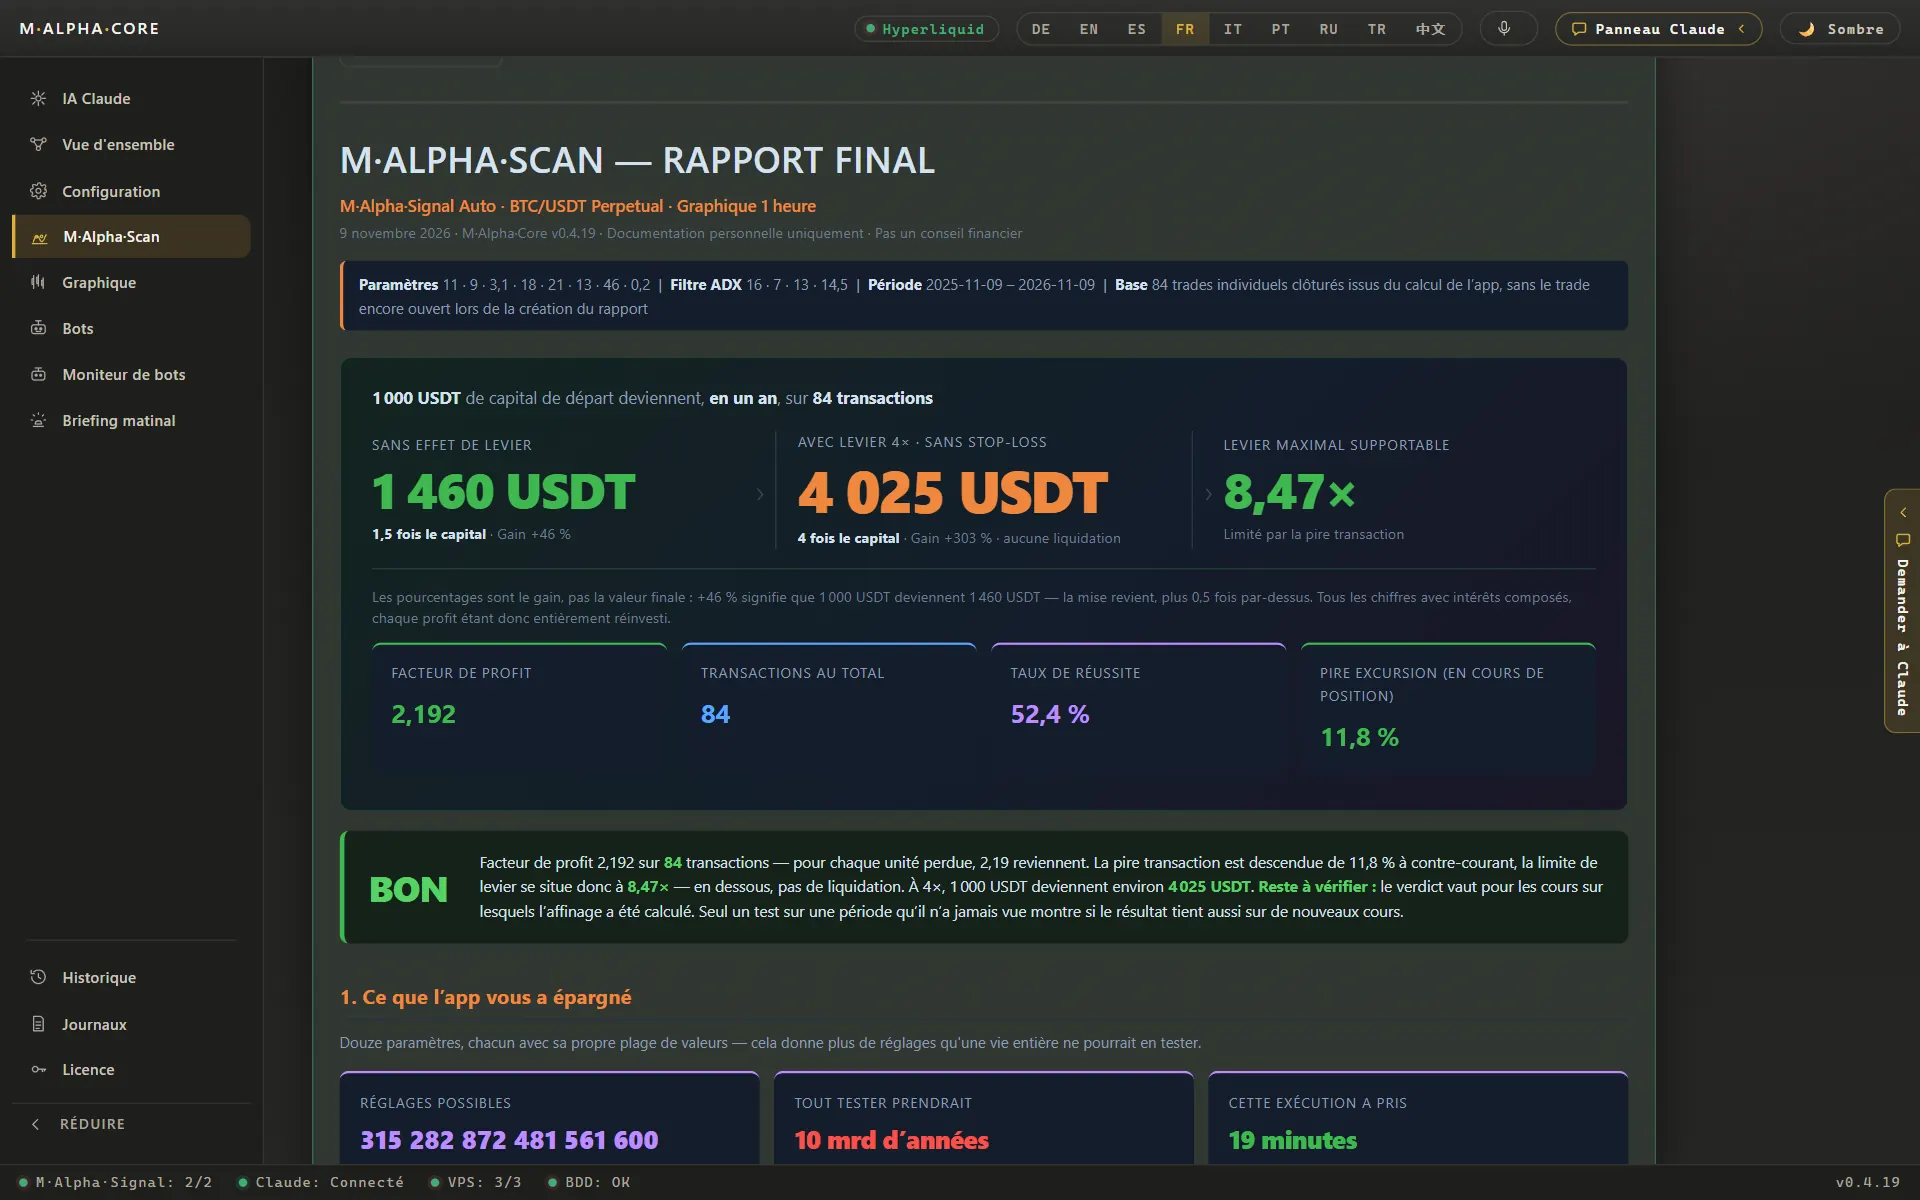
M Alpha Core cherche sur les premiers 65 % de l'année et garde les derniers 35 % de côté. Les réglages trouvés sur la première partie sont ensuite appliqués une seule fois à la seconde, sans aucune modification. Le rapport montre les deux parties côte à côte. Le guide sur le test hors échantillon explique pourquoi cet ordre compte et ce que le test walk forward apporte en plus.
Étape 5 : lancez le test et la recherche
Faites maintenant tourner la stratégie. Si vous testez à la main, vous parcourez le graphique et notez chaque trade. Ça marche pour un réglage et quelques mois. Pour des milliers de réglages sur une année complète, il vous faut un logiciel. Le serveur de scan de M Alpha Core teste des milliers de réglages par scan et garde les meilleurs pour la vérification sur des données jamais vues.
Étape 6 : lisez les chiffres
Un rapport contient beaucoup de chiffres. Voici ceux qui comptent le plus :
| Nombre de trades | Assez pour être significatif. Or : 153, Nasdaq 100 : 101, Nvidia : 89, ETH : 116 |
| Facteur de profit | Dollars gagnés par dollar perdu. Or : 2,53 sur la recherche, 2,81 sur les données jamais vues |
| Taux de réussite | Part des trades gagnants. ETH : 58,6 % sur 116 |
| Pire mouvement contre un trade | ETH : 15,64 % |
| Limite de levier | Or 18,2x, Nvidia 9,03x, ETH 6,39x |
| Résultat sans levier | Or : 1 000 $ sont devenus 2 446 $ |
Toutes les valeurs proviennent de nos propres scans. Le facteur de profit et le taux de réussite sont expliqués dans le glossaire.
Facteur de profit
Le facteur de profit divise la somme de tous les trades gagnants par la somme de tous les trades perdants. Une valeur de 2,53 signifie 2,53 dollars gagnés pour chaque dollar perdu. En dessous de 1, la stratégie a perdu de l'argent. C'est un meilleur résumé que le taux de réussite, car il tient compte de la taille des gains et des pertes.
Taux de réussite
La part des trades clôturés avec un profit. Un taux de réussite élevé fait plaisir, mais à lui seul il dit peu de chose. Une stratégie peut gagner 90 % de ses trades et perdre quand même de l'argent si les quelques pertes sont grosses.
Drawdown
La plus forte baisse du compte entre un sommet et un creux ultérieur. Elle vous dit à quel point la pire phase a été douloureuse. Demandez-vous honnêtement si vous auriez laissé le bot tourner pendant cette phase.
Pire mouvement et limite de levier
Le pire mouvement contre un trade est l'écart maximal du prix contre une position ouverte avant sa clôture. Avec effet de levier, c'est ce mouvement qui décide si une position survit. On en déduit le levier le plus élevé que le trade aurait supporté. Vous pouvez le tester avec le calculateur de levier et de liquidation.
Étape 7 : comparez données de recherche et données jamais vues
Sortez maintenant la seconde partie. Appliquez-lui les réglages choisis et comparez. Si le facteur de profit tient, comme dans l'exemple de l'or où il est passé de 2,53 à 2,81, les réglages ne dépendaient pas des mois précis de la recherche. S'il chute fortement, la recherche a collé au bruit. Ne réajustez pas les réglages sur la partie jamais vue. Dès que vous le faites, elle n'est plus jamais vue.
Étape 8 : regardez chaque trade
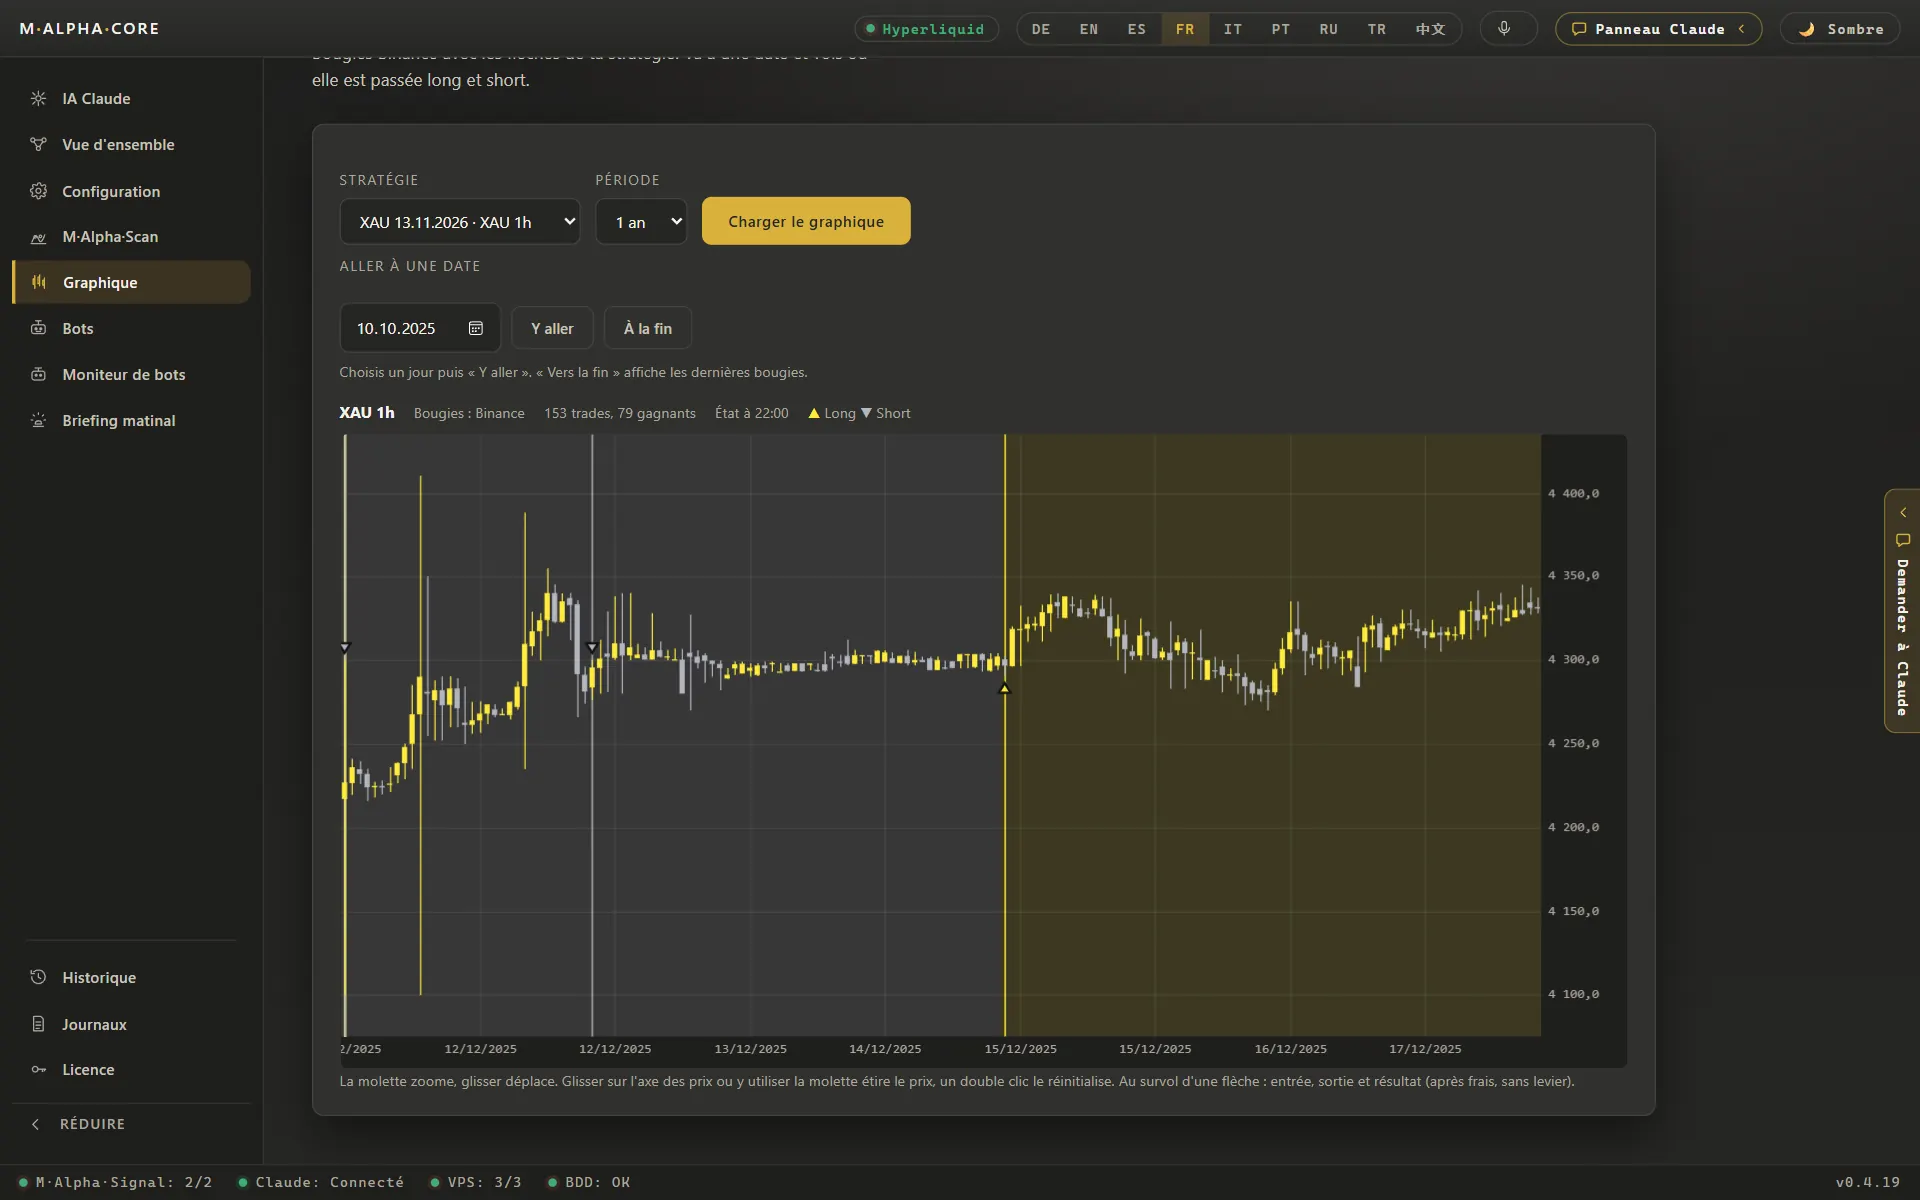
Ouvrez le graphique avec tous les trades marqués. Cherchez les regroupements : la plus grande partie du profit vient-elle d'une seule semaine ? Regardez les pertes : sont-elles petites et semblables, ou y en a-t-il quelques grosses ? Regardez les phases calmes : combien de temps la stratégie est-elle restée sans nouveau sommet ? Un tableau ne peut pas vous montrer tout ça, le graphique si.
Étape 9 : test en conditions réelles avant l'argent réel
La dernière étape est un test sur les prix en direct sans ordres réels, souvent appelé simulation (dry run) ou paper trading. Il vérifie ce qu'un backtest ne peut pas vérifier : la connexion à la plateforme, le timing des signaux, le comportement dans le marché actuel. Dans M Alpha Core, chaque bot démarre ainsi et signale chaque étape sur Telegram avant que vous le passiez en réel.
Erreurs fréquentes en backtest
- Biais d'anticipation (look ahead bias). Le test utilise une information qui n'était pas disponible à ce moment, par exemple la clôture d'une bougie pour entrer à son ouverture.
- Trop de réglages. Plus il y a de boutons à tourner, plus il est facile de coller parfaitement au passé et mal à l'avenir.
- Pas de coûts. Frais, slippage et funding oubliés.
- Trop peu de données. Quelques semaines ou une seule phase de tendance.
- Tester encore et encore sur la partie jamais vue. Chaque nouveau coup d'œil la transforme en données de recherche.
- Ignorer le pire trade. Un excellent facteur de profit avec un levier qu'un seul mouvement aurait balayé.
- Biais du survivant. Tester uniquement les marchés qui ont bien marché, parce que ce sont ceux dont vous vous souvenez.
À la main, avec votre propre script ou un logiciel
Vous pouvez faire un backtest à la main avec un graphique et un tableur. Ça vous apprend beaucoup et ça suffit pour un réglage. Un script maison est flexible, mais vous devez l'écrire, le vérifier et le maintenir, et le découpage, les coûts et le calcul du levier sont à votre charge. Un outil comme M Alpha Core fait pour vous la recherche, la vérification 65/35, la limite de levier et le graphique, puis fait tourner les mêmes réglages comme votre propre bot.
| Ce qui compte | À la main | Script maison | M Alpha Core |
|---|---|---|---|
| Tester de nombreux réglages | Lent, quelques réglages par soirée | Possible, si vous écrivez et maintenez le code | Des milliers de réglages par scan sur notre serveur de scan |
| Test sur des données jamais vues | Rarement fait | Seulement si vous construisez le découpage vous-même | Dans chaque rapport : recherche sur 65 %, test sur les derniers 35 % |
| Le risque du levier en chiffres | Au doigt mouillé | Seulement si vous le calculez | Pire mouvement pendant un trade et levier qui l'aurait supporté |
| Trader 24 h sur 24 | Seulement quand vous êtes devant l'écran | Nécessite votre propre serveur et une surveillance | Votre bot sur votre propre serveur, vérifié chaque minute par un watchdog |
| Programmation nécessaire | Non | Oui | Non, vous avancez écran par écran dans l'appli |
| Qui détient la clé de la plateforme | Vous | Vous | Vous, dans le coffre de votre appareil et sur votre propre serveur |
| Coût | Votre temps | Votre temps plus un serveur | À partir de 49 $ par mois plus un petit serveur à environ 12 $ par mois |
Questions fréquentes
Qu'est-ce que le backtest en trading ?
Appliquer une stratégie aux règles claires sur des prix passés et noter chaque trade qu'elle aurait pris, pour voir comment elle se serait comportée.
De combien de données ai-je besoin pour un backtest ?
Au moins un an sur l'unité de temps que vous allez trader, pour que le test inclue des phases de hausse, de baisse et de range.
Qu'est-ce qu'un bon facteur de profit ?
Au-dessus de 1, il y a profit sur la période de test. Plus important que la valeur exacte : qu'il tienne sur des données que la recherche n'a jamais vues.
Pourquoi le taux de réussite ne suffit-il pas ?
Un taux de réussite élevé peut cacher quelques grosses pertes. Le facteur de profit tient compte de la taille des gains et des pertes.
Qu'est-ce que le biais d'anticipation (look ahead bias) ?
Utiliser dans le test une information qui n'était pas disponible au moment du trade, ce qui fait paraître les résultats meilleurs qu'ils ne pourraient l'être.
Les frais doivent-ils faire partie d'un backtest ?
Oui. Frais, slippage et funding réduisent chaque résultat, et une stratégie qui trade souvent peut y perdre tout son avantage.
Quelle est la différence entre un backtest et un forward test ?
Un backtest utilise des prix passés. Un forward test, ou simulation (dry run), utilise des prix en direct sans envoyer d'ordres réels.
Puis-je faire un backtest sans coder ?
Oui, à la main sur un graphique pour quelques réglages, ou avec M Alpha Core, qui lance le scan et la vérification sur des données jamais vues dans l'application.
Comment M Alpha Core découpe-t-il les données ?
Il cherche sur les premiers 65 % de l'année et teste les réglages choisis sur les derniers 35 %, que la recherche n'a jamais vus.
Un bon backtest garantit-il un profit ?
Non. Il montre comment les règles se seraient comportées dans le passé. Les marchés changent.
Comparer M Alpha Core
Côte à côte avec d'autres outils de bots, avec des sources pour chaque affirmation à leur sujet.
Plateformes dans M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pages liées
Tous les chiffres proviennent de backtests sur des données de marché passées. Aucun résultat n'est une promesse de gains futurs. Le trading, surtout avec effet de levier, comporte un risque élevé. M Alpha Core est un outil logiciel, pas un conseil en investissement.