
Accueil / Guides / Test hors échantillon
Le test hors échantillon pour les stratégies de trading
Le test hors échantillon est la défense la plus simple contre une stratégie qui ne marche qu'avec le recul. Ce guide explique le surapprentissage, le fonctionnement d'un découpage propre, ce que l'analyse walk forward apporte et comment lire le résultat.
Le problème : le surapprentissage
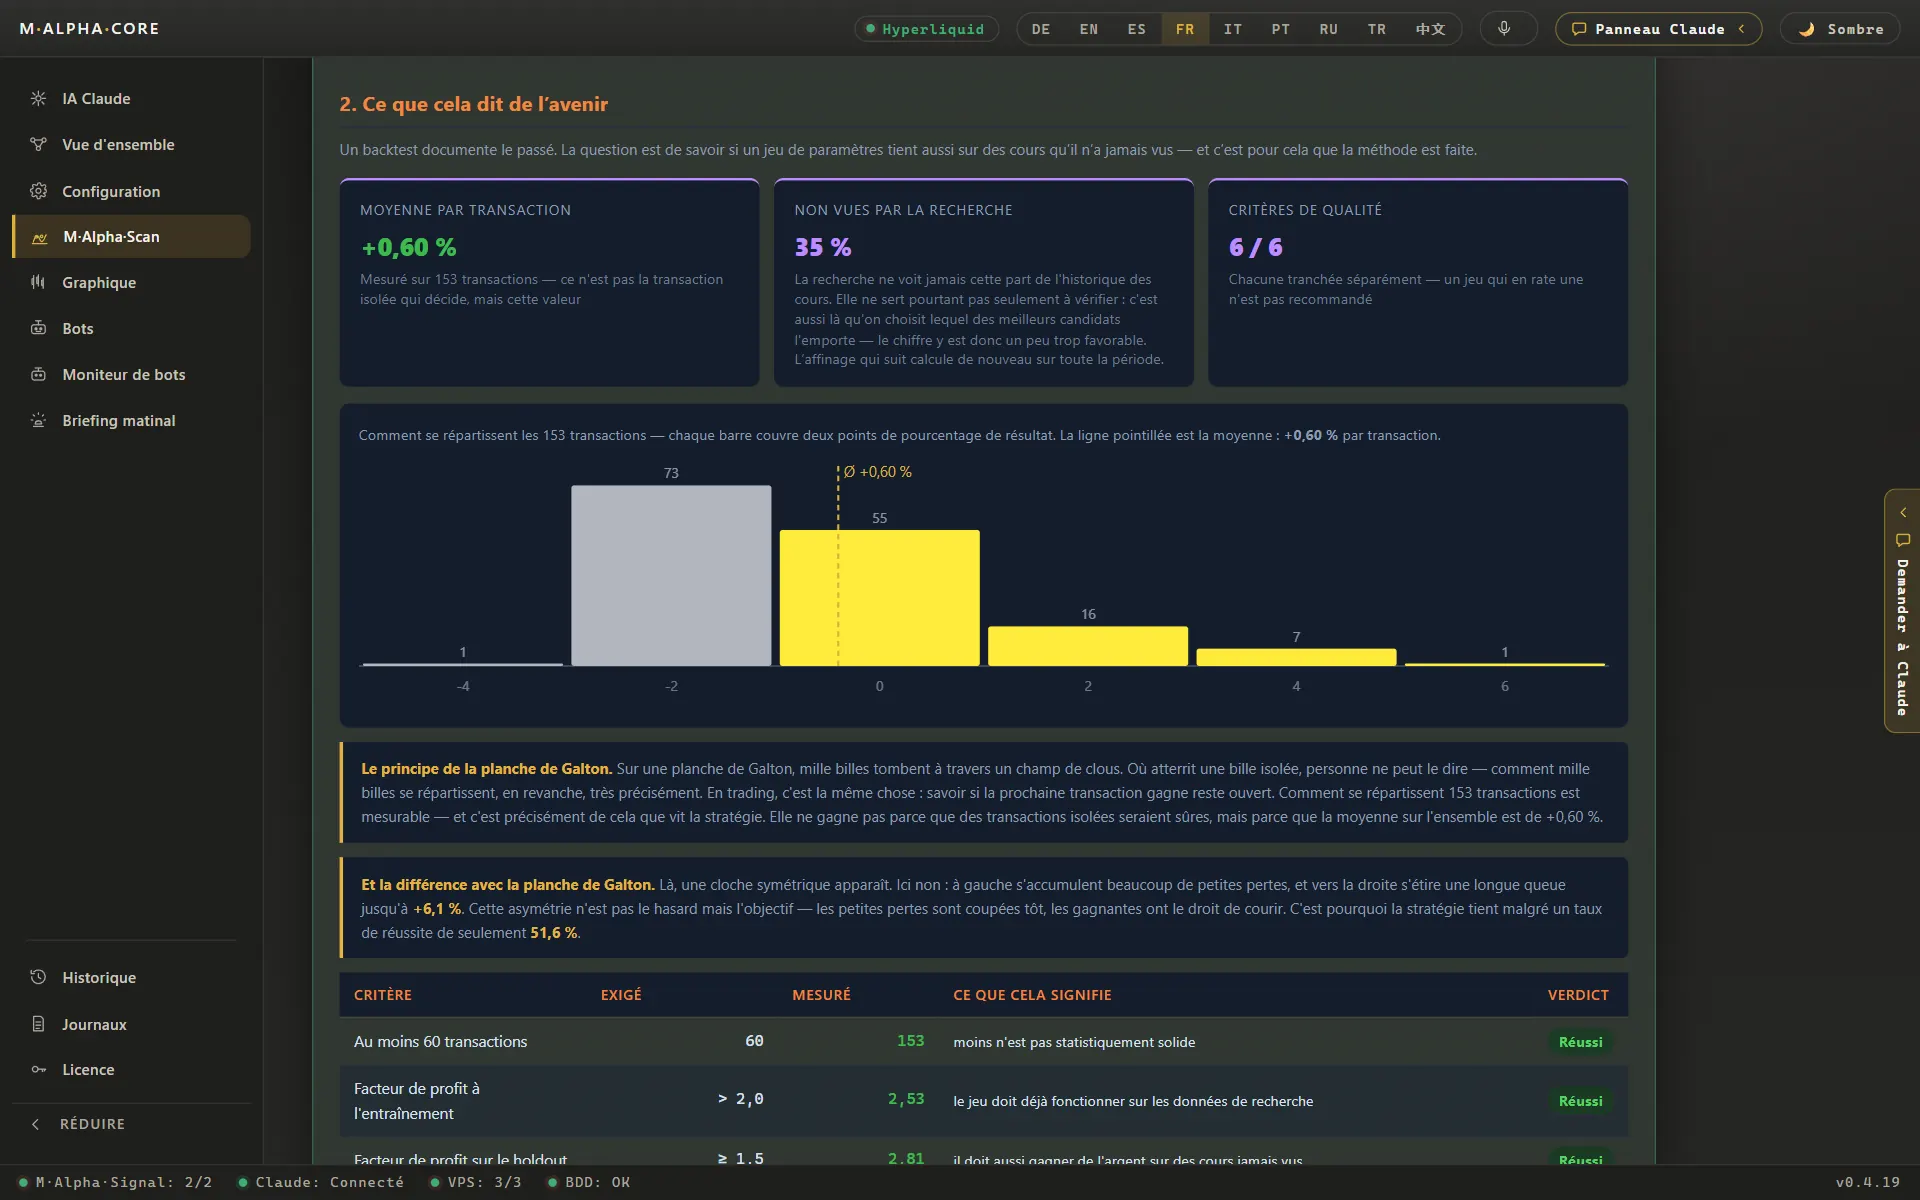
Imaginez que vous lanciez une pièce cent fois, puis que vous cherchiez une règle qui aurait prédit les résultats. Avec assez de règles au choix, vous en trouverez une qui paraît brillante. Elle ne vaudra rien sur les cent lancers suivants, parce qu'il n'y avait rien à trouver. Elle a seulement mémorisé le passé.
Les stratégies de trading ont le même problème. Les prix contiennent des motifs qui se répètent et beaucoup de bruit qui ne se répète pas. Une recherche sur de nombreux réglages collera volontiers au bruit. Le résultat s'appelle une stratégie suroptimisée : un backtest parfait et un historique réel médiocre. Plus une recherche essaie de réglages, et plus une stratégie a de paramètres, plus le surapprentissage devient facile.
Vous ne pouvez pas voir le surapprentissage en regardant le backtest qui l'a produit. La courbe a la même allure, que la stratégie ait trouvé un vrai motif ou seulement du bruit. Il vous faut des données que la recherche n'a pas utilisées.
In sample et out of sample
Les données in sample sont la partie utilisée pour développer ou ajuster la stratégie. Les données out of sample sont la partie mise de côté et utilisée une seule fois, pour la vérification finale. Les règles sont figées avant cette vérification, et rien n'est modifié après.
L'idée est simple : la partie hors échantillon joue le rôle du futur. La recherche ne pouvait pas la voir, donc un motif qui fonctionne aussi là a moins de chances d'être du pur hasard. Ce n'est pas une preuve. C'est un bien meilleur signe que n'importe quel résultat in sample.
Comment M Alpha Core découpe les données : 65/35
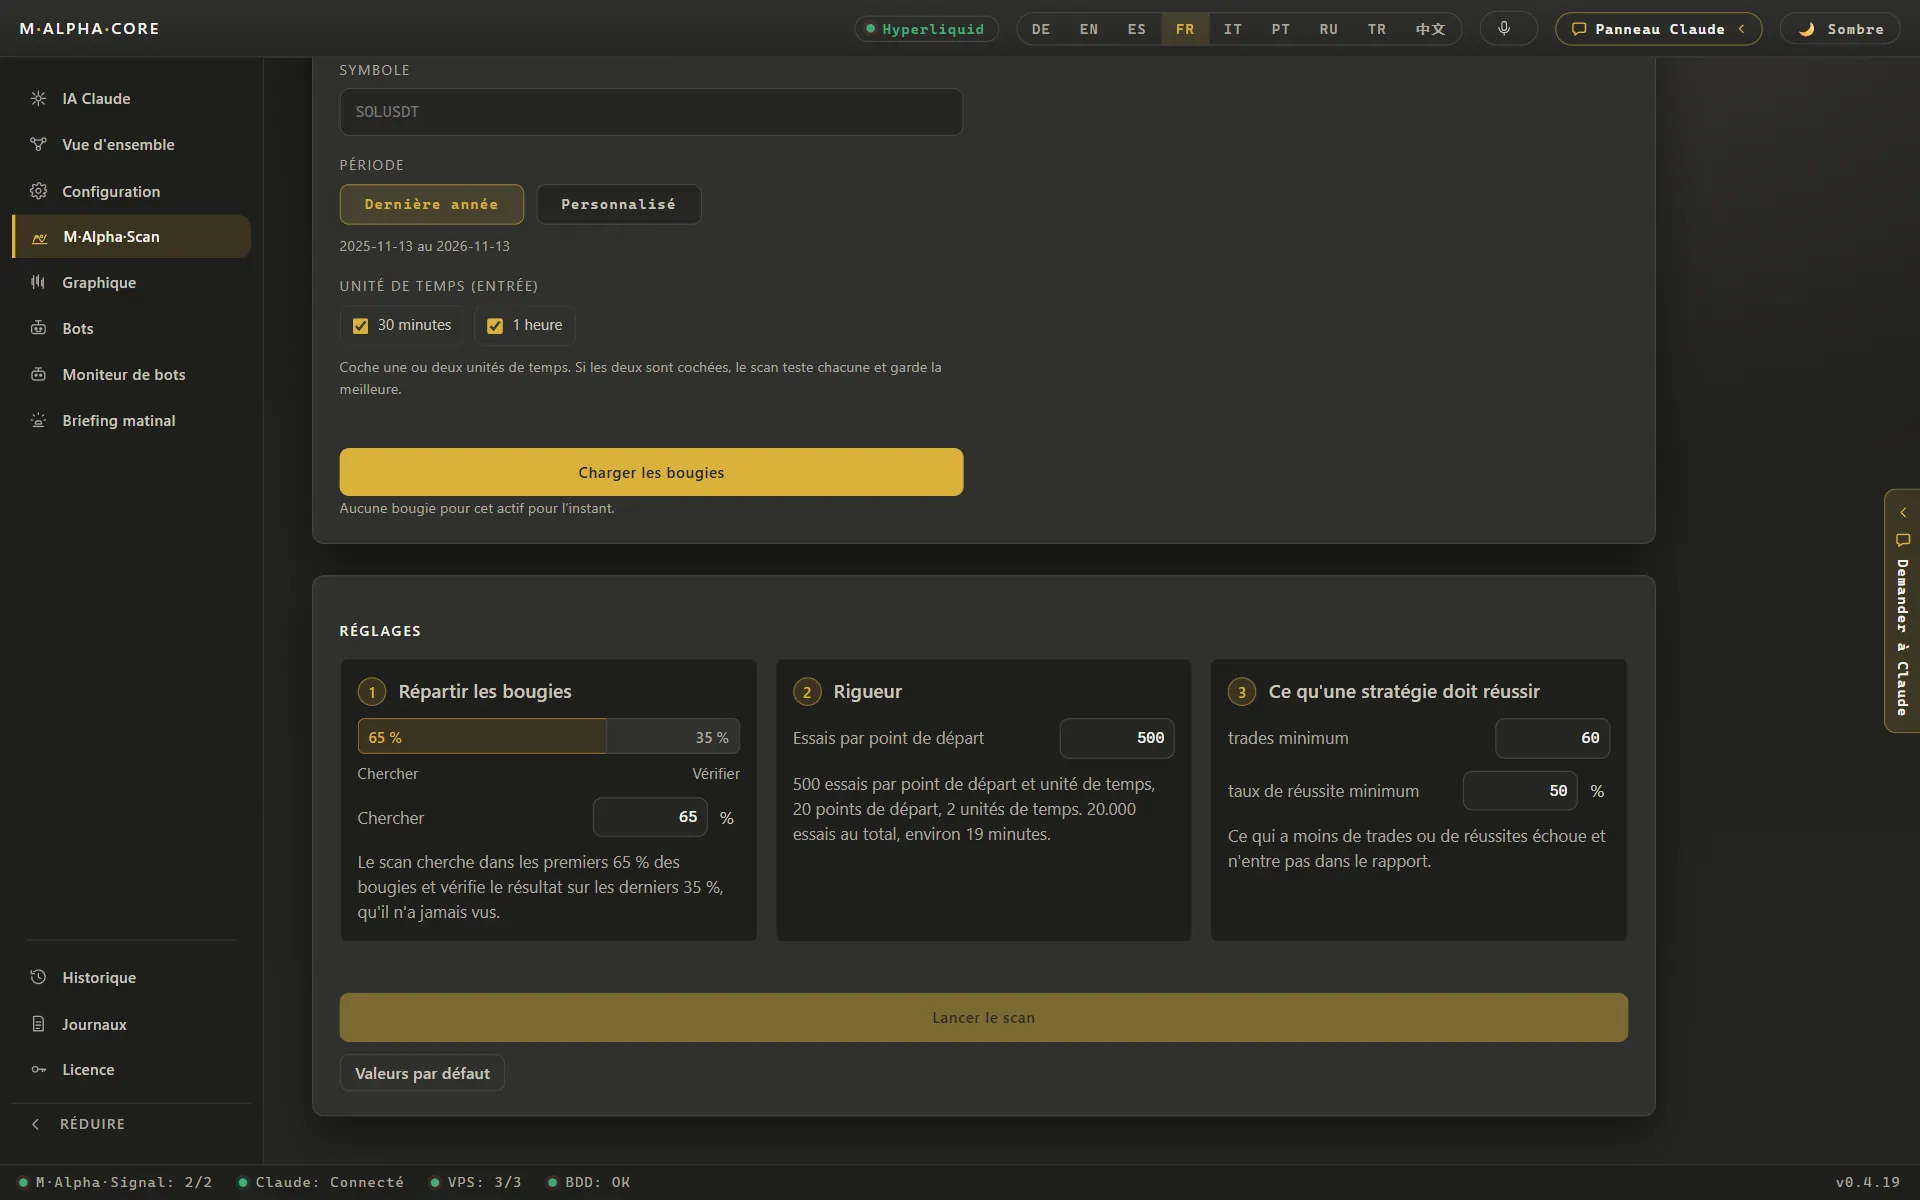
Chaque scan dans M Alpha Core utilise environ un an de données sur l'unité de temps choisie. Les premiers 65 % sont in sample. Le scan y teste des milliers de réglages de la stratégie intégrée et choisit le meilleur. Les derniers 35 % sont out of sample. Les réglages choisis y sont appliqués une fois, sans modification. Le rapport montre les deux résultats côte à côte, pour que vous puissiez les comparer d'un coup d'œil.
Pourquoi ces proportions ? La recherche a besoin d'assez de données pour trouver des réglages qui couvrent différentes phases de marché. La vérification a besoin d'assez de trades pour être parlante. Avec 65/35 sur un an, la vérification couvre encore environ quatre mois. Dans notre exemple de l'or, l'année comptait 153 trades, donc la partie jamais vue en contenait encore un nombre significatif.
Pourquoi l'ordre chronologique compte
Le découpage doit suivre le temps. La partie hors échantillon vient après la partie in sample, comme demain vient après aujourd'hui. Si vous choisissez des jours ou des mois au hasard pour la vérification, des informations de périodes ultérieures se retrouvent dans la recherche. Les phases de marché durent des semaines ou des mois, donc des jours voisins se ressemblent. Un découpage aléatoire teste alors la stratégie sur des jours presque identiques à ceux sur lesquels elle a été ajustée, et le résultat paraît meilleur qu'il ne l'est. C'est une forme de fuite de données.
L'analyse walk forward
L'analyse walk forward répète plusieurs fois l'idée in sample et out of sample. Vous cherchez sur une fenêtre, vous testez sur la période qui suit juste après, puis vous avancez les deux fenêtres et vous recommencez. À la fin, vous réunissez toutes les périodes hors échantillon en un seul résultat.
L'avantage : vous obtenez plus de données hors échantillon et vous voyez si la stratégie continue de fonctionner quand le marché change. Le prix à payer : cela demande beaucoup plus de temps de calcul, et les réglages changent d'une fenêtre à l'autre, ce qui rend la stratégie en réel plus difficile à suivre.
Le découpage 65/35 dans M Alpha Core est une étape de walk forward : une fenêtre de recherche, puis une fenêtre de test juste après. Quand vous lancez plus tard un nouveau scan sur des données plus récentes, vous faites en pratique l'étape suivante. Comparer les rapports de ces scans dans le temps vous dit si un marché continue de se comporter comme la stratégie en a besoin.
Comment lire un résultat hors échantillon
| Or, 1 heure : facteur de profit in sample / out of sample | 2,53 / 2,81 |
| Nvidia : facteur de profit in sample / out of sample | 2,19 / 4,90 |
| Nasdaq 100 : facteur de profit out of sample | 2,17 |
| Or : trades sur la période de test | 153 |
| Nvidia : trades sur la période de test | 89 |
Valeurs issues de nos propres scans avec le découpage 65/35.
- Similaire ou légèrement meilleur hors échantillon, comme pour l'or : les réglages n'étaient pas liés aux mois précis de la recherche. C'est réussi.
- Nettement meilleur hors échantillon, comme pour Nvidia : c'est aussi réussi, mais prudence. La partie hors échantillon est plus courte et contient moins de trades, donc quelques trades chanceux pèsent plus. Ne comptez pas sur le maintien de la valeur plus élevée.
- Nettement moins bon hors échantillon : la recherche a probablement collé au bruit. Une baisse d'environ 2,5 à environ 1 est un échec net, aussi belle que soit la courbe in sample.
- En dessous de 1 hors échantillon : les réglages ont perdu de l'argent sur des données qu'ils n'avaient pas vues. Ne les tradez pas.
Regardez aussi le nombre de trades dans chaque partie. Un facteur de profit calculé sur une douzaine de trades peut varier fortement par hasard.
Les pièges qui faussent le test
- Jeter un œil. Vous regardez le résultat hors échantillon, vous modifiez un réglage et vous regardez de nouveau. Après quelques tours, la partie hors échantillon est devenue in sample.
- Pêcher parmi les marchés. Vous scannez vingt marchés et ne gardez que celui qui a le meilleur résultat hors échantillon. Une partie de ce résultat est de la chance. Choisissez d'abord votre marché.
- Une vérification trop courte. Quelques semaines de données hors échantillon contiennent souvent trop peu de trades.
- Anticipation dans les règles. Si une règle utilise des données du futur, même un découpage parfait ne peut pas sauver le test.
- Pas de coûts. Frais, slippage et funding ont leur place dans les deux parties.
Hors échantillon et effet de levier
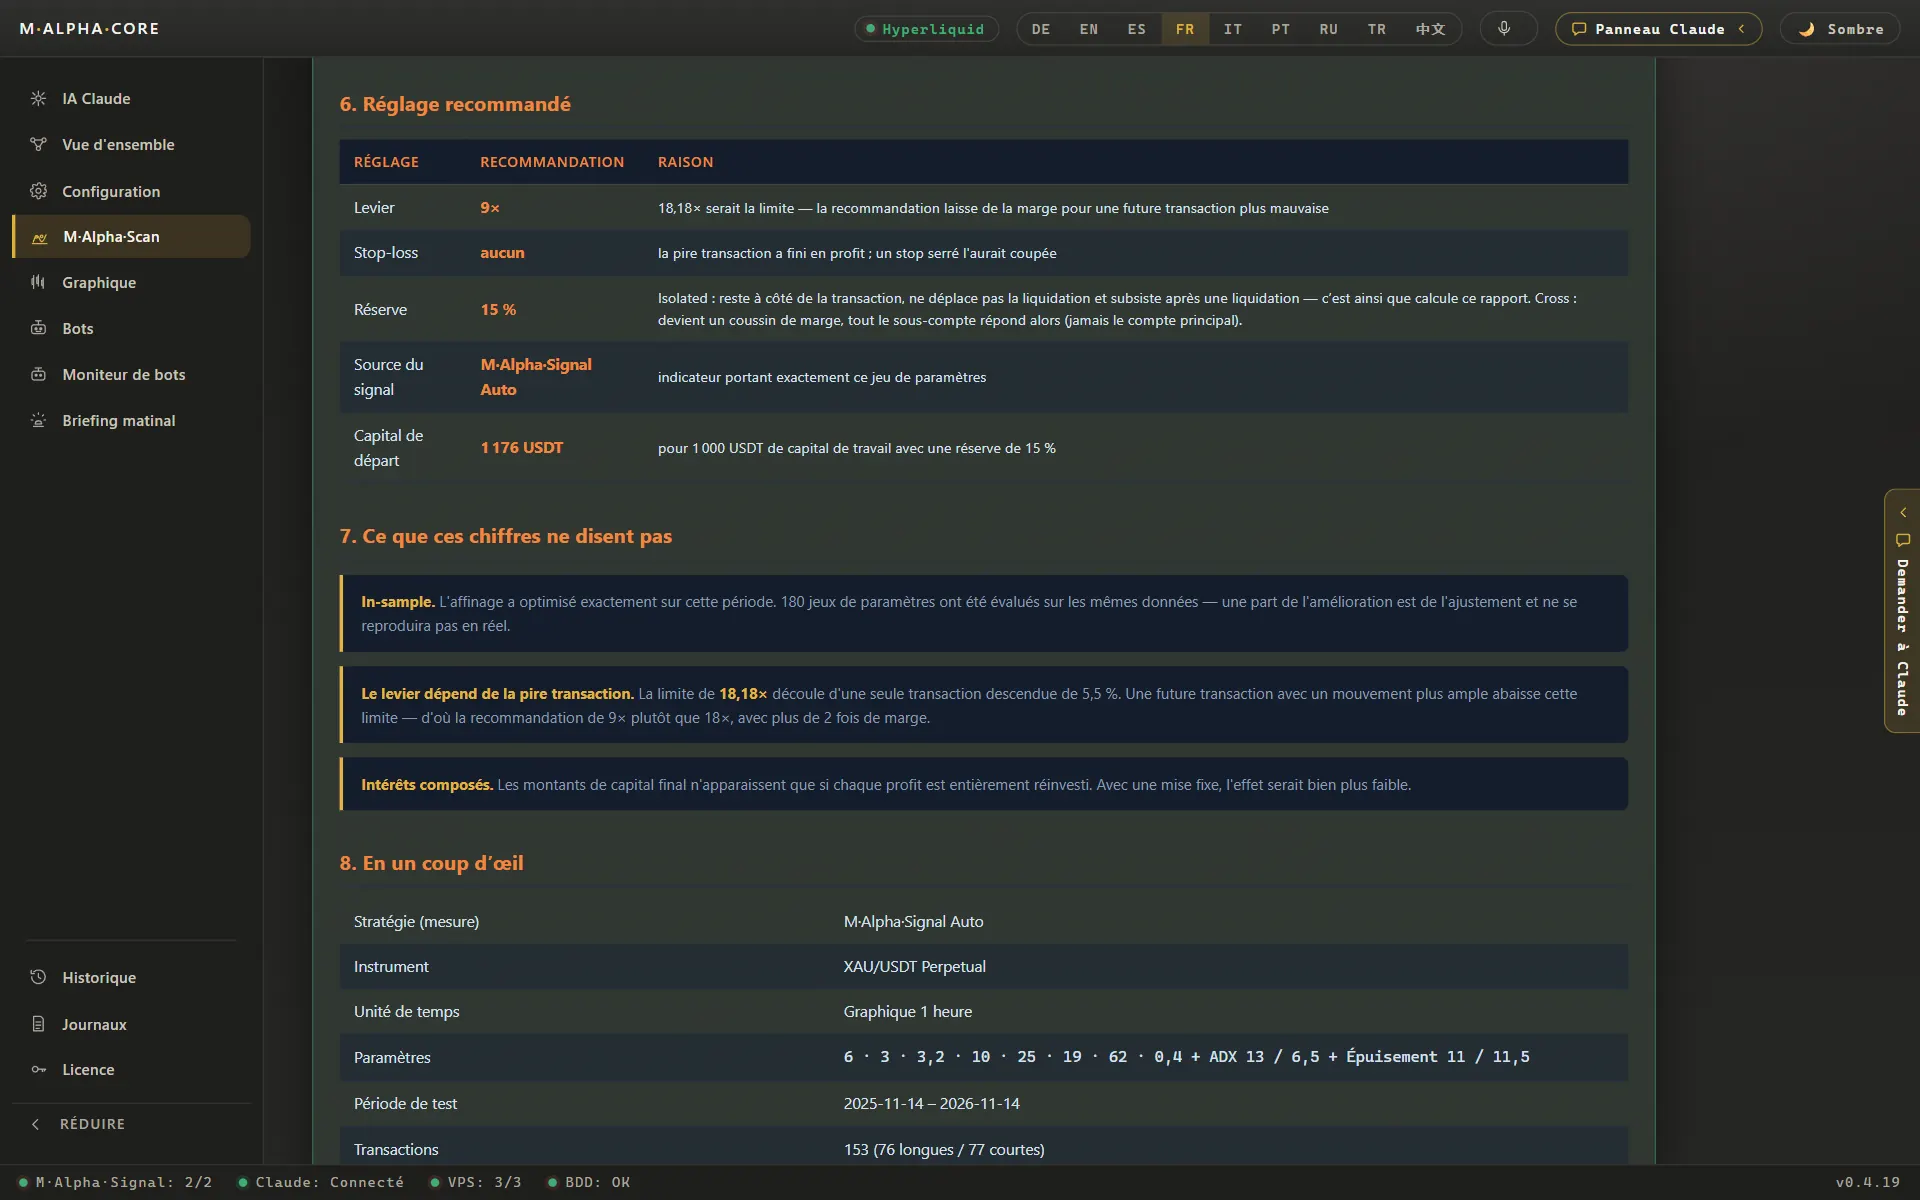
Réussir sur des données jamais vues indique que les règles ont trouvé quelque chose de réel. Cela ne dit pas quel levier elles peuvent supporter. Pour ça, regardez le pire mouvement contre un trade. Dans un exemple sur ETH, le pire mouvement était de 15,64 %, donc tout levier au-dessus de 6,39x aurait liquidé ce trade. Pour l'or, la limite était de 18,2x et pour Nvidia de 9,03x. M Alpha Core affiche cette limite dans chaque rapport, et le calculateur de levier et de liquidation vous permet de tester cette relation vous-même.
Après le test : simulation et réel
Un test hors échantillon réussi est un début, pas une fin. La vérification suivante est une simulation (dry run) sur les prix en direct : le bot enregistre ce qu'il ferait sans envoyer d'ordres. Ensuite vient une petite mise en réel. M Alpha Core suit exactement cet ordre et, chaque dimanche, compare ce que le bot aurait gagné seul avec ce qui s'est réellement passé sur votre compte. Lisez le guide sur comment tester un bot de trading crypto pour la séquence complète.
Questions fréquentes
Qu'est-ce qu'un test hors échantillon ?
Tester une stratégie sur des données qui n'ont pas servi à la développer ni à l'ajuster. Les règles sont figées avant le test et ne sont pas modifiées après.
Que sont les données in sample ?
La partie des données utilisée pour développer ou ajuster une stratégie. M Alpha Core utilise les premiers 65 % de l'année.
Qu'est-ce que le surapprentissage en trading ?
Une stratégie qui colle au bruit des prix passés au lieu d'un motif qui se répète. Elle a fière allure en backtest et échoue ensuite.
Qu'est-ce que l'analyse walk forward ?
Répéter la recherche et le test sur des fenêtres de temps glissantes et réunir toutes les périodes de test en un seul résultat.
Le découpage 65/35 est-il un test walk forward ?
C'est une étape de walk forward : une fenêtre de recherche et une fenêtre de test juste après.
Pourquoi ne pas découper les données au hasard ?
Des jours voisins se ressemblent, donc un découpage aléatoire laisse filtrer des informations de la période de test dans la recherche.
Et si le résultat hors échantillon est meilleur ?
C'est réussi, mais la période plus courte contient moins de trades. Ne comptez pas sur le maintien de la valeur plus élevée.
Puis-je regarder le résultat hors échantillon et ajuster ?
Pas sans le gâcher. Dès que vous ajustez dessus, il devient des données in sample.
Un test hors échantillon réussi garantit-il un profit ?
Non. C'est un signe fort, mais les marchés changent et aucun backtest n'est une promesse.
Combien de données hors échantillon faut-il ?
Assez pour contenir un nombre significatif de trades. Avec un an et une part de 35 %, la vérification couvre environ quatre mois.
Comparer M Alpha Core
Côte à côte avec d'autres outils de bots, avec des sources pour chaque affirmation à leur sujet.
Plateformes dans M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pages liées
- Backtest sur des données jamais vues
- Comment faire le backtest d'une stratégie de trading
- Guide du bot de trading crypto
- Glossaire
Tous les chiffres proviennent de backtests sur des données de marché passées. Aucun résultat n'est une promesse de gains futurs. Le trading, surtout avec effet de levier, comporte un risque élevé. M Alpha Core est un outil logiciel, pas un conseil en investissement.