
Inicio / Guías / Pruebas fuera de muestra
Pruebas fuera de muestra (out of sample) para estrategias de trading
La prueba fuera de muestra es la defensa más sencilla contra una estrategia que solo funciona a toro pasado. Esta guía explica el sobreajuste, cómo funciona una división limpia, qué aporta el análisis walk forward y cómo leer el resultado.
El problema: el sobreajuste
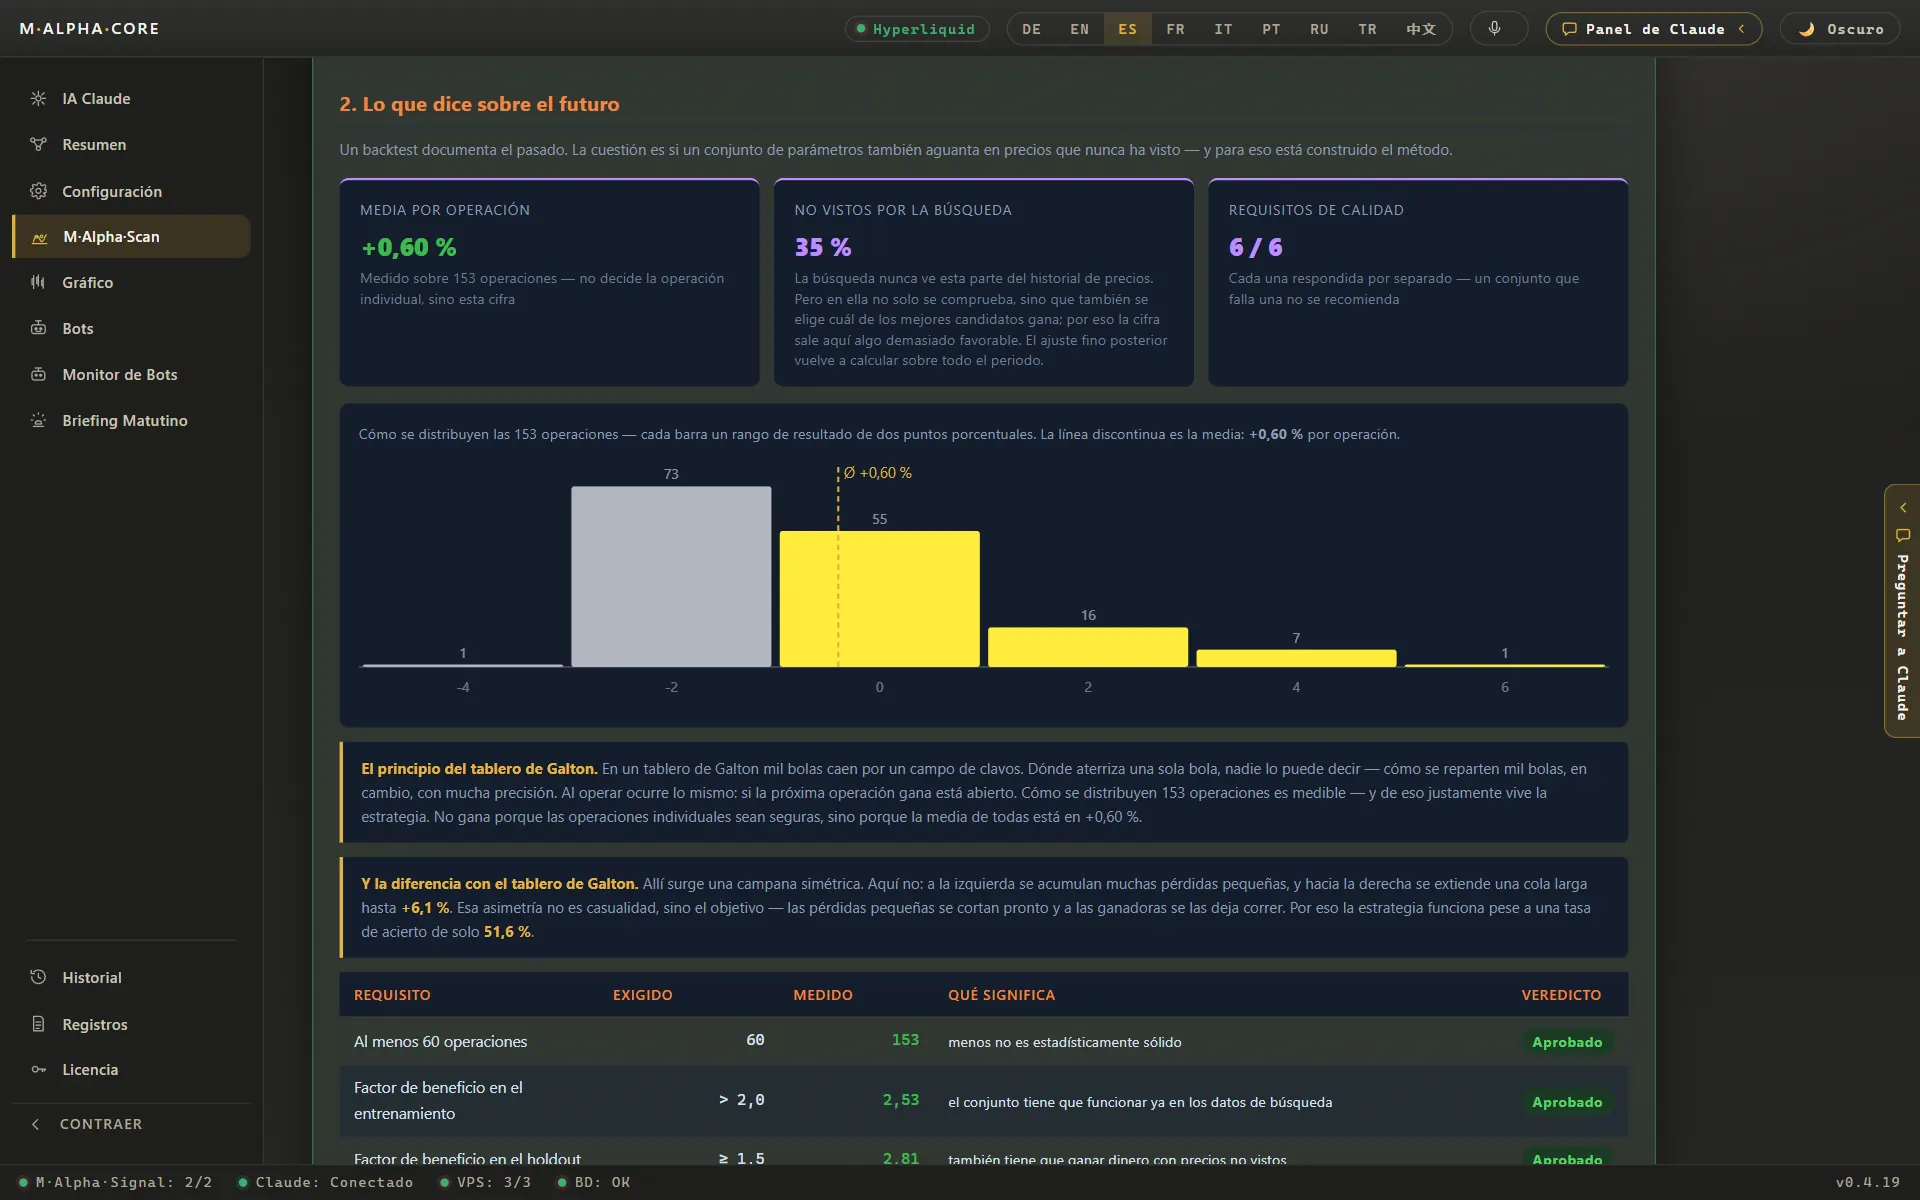
Imagina que lanzas una moneda cien veces y luego buscas una regla que habría predicho los lanzamientos. Con suficientes reglas para elegir, encontrarás una que parezca brillante. No valdrá nada en los cien lanzamientos siguientes, porque no había nada que encontrar. Solo memorizó el pasado.
Las estrategias de trading tienen el mismo problema. Los precios contienen patrones que se repiten y mucho ruido que no se repite. Una búsqueda entre muchos ajustes se adaptará encantada al ruido. El resultado se llama estrategia sobreajustada: un backtest perfecto y un historial en real pobre. Cuantos más ajustes prueba una búsqueda, y cuantos más mandos tiene una estrategia, más fácil es el sobreajuste.
No puedes ver el sobreajuste mirando el backtest que lo produjo. La curva se ve igual tanto si la estrategia encontró un patrón real como si solo encontró ruido. Necesitas datos que la búsqueda no usó.
Dentro de muestra y fuera de muestra
Los datos dentro de muestra son la parte que se usa para desarrollar o ajustar la estrategia. Los datos fuera de muestra son la parte que se deja aparte y se usa una sola vez, para la comprobación final. Las reglas quedan fijadas antes de esa comprobación y después no se cambia nada.
La idea es sencilla: la parte fuera de muestra hace el papel del futuro. La búsqueda no podía verla, así que cualquier patrón que también funcione ahí es menos probable que sea pura casualidad. No es una prueba definitiva. Es una señal mucho mejor que cualquier resultado dentro de muestra.
Cómo divide M Alpha Core los datos: 65/35
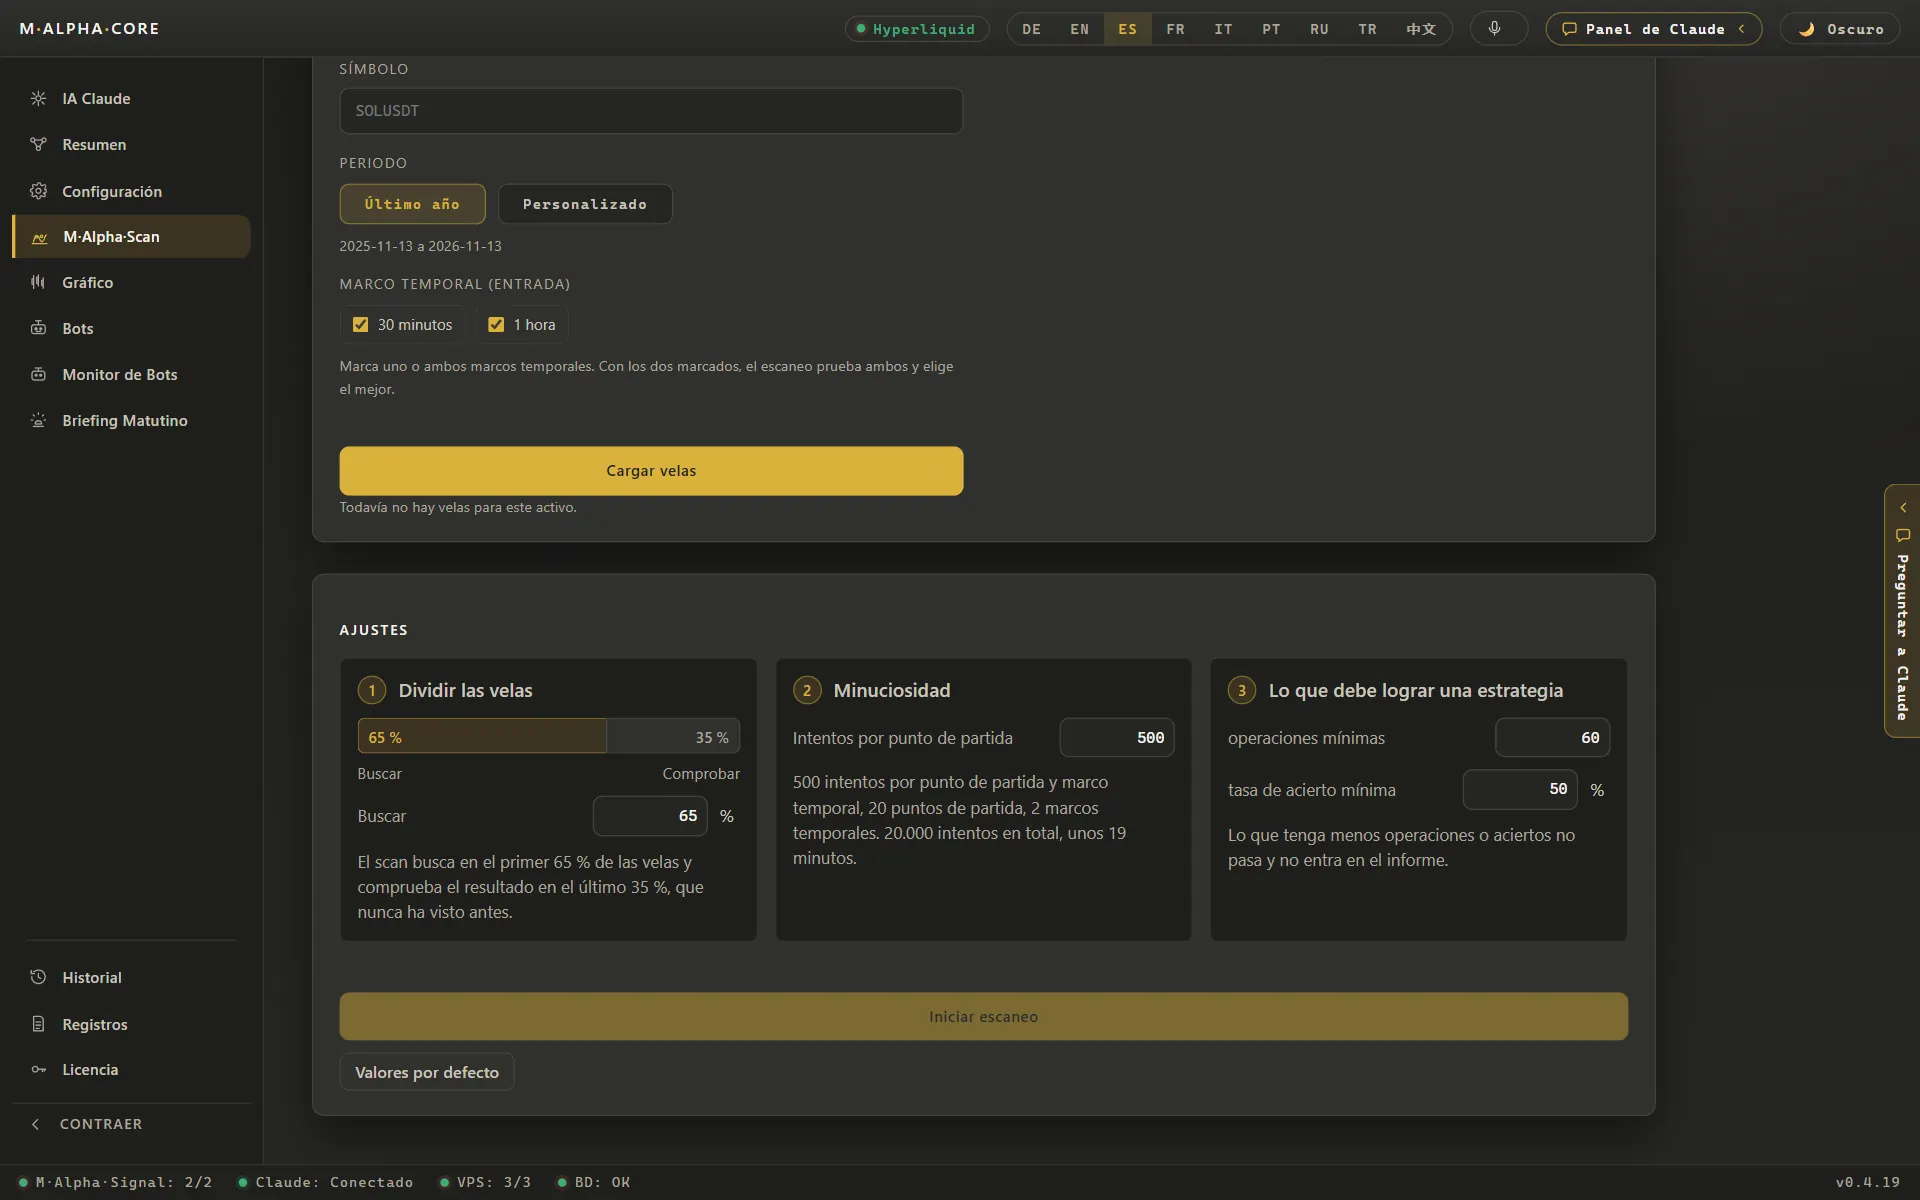
Cada escaneo en M Alpha Core usa alrededor de un año de datos en la temporalidad elegida. El primer 65 % es dentro de muestra. Ahí el escaneo prueba miles de ajustes de la estrategia integrada y elige los mejores. El último 35 % es fuera de muestra. Los ajustes elegidos se aplican sobre él una vez, sin cambios. El informe muestra ambos resultados uno al lado del otro, para que puedas compararlos de un vistazo.
¿Por qué estas proporciones? La búsqueda necesita datos suficientes para encontrar ajustes que cubran distintas fases del mercado. La comprobación necesita operaciones suficientes para decir algo. Con 65/35 sobre un año, la comprobación sigue cubriendo unos cuatro meses. En nuestro ejemplo del oro el año tuvo 153 operaciones, así que la parte no vista seguía teniendo un número significativo de ellas.
Por qué importa el orden cronológico
La división tiene que seguir el tiempo. La parte fuera de muestra va después de la parte dentro de muestra, igual que mañana va después de hoy. Si eliges días o meses al azar para la comprobación, información de periodos posteriores acaba en la búsqueda. Las fases del mercado duran semanas o meses, así que los días cercanos se parecen. Una división al azar prueba entonces la estrategia en días casi idénticos a aquellos con los que se ajustó, y el resultado parece mejor de lo que es. Es una forma de fuga de datos.
Análisis walk forward
El análisis walk forward repite varias veces la idea de dentro de muestra y fuera de muestra. Buscas en una ventana, pruebas en el periodo justo posterior, luego avanzas ambas ventanas y lo vuelves a hacer. Al final unes todos los periodos fuera de muestra en un solo resultado.
La ventaja: obtienes más datos fuera de muestra y ves si la estrategia sigue funcionando a medida que cambia el mercado. El coste: requiere mucho más tiempo de cálculo, y los ajustes cambian de una ventana a otra, lo que hace más difícil seguir la estrategia en real.
La división 65/35 de M Alpha Core es un paso walk forward: una ventana de búsqueda y una ventana de prueba después. Cuando más adelante haces un escaneo nuevo, con datos más recientes, en la práctica estás dando el siguiente paso. Comparar con el tiempo los informes de esos escaneos te dice si un mercado sigue comportándose como la estrategia necesita.
Cómo leer un resultado fuera de muestra
| Oro, 1 hora: profit factor dentro de muestra / fuera de muestra | 2.53 / 2.81 |
| Nvidia: profit factor dentro de muestra / fuera de muestra | 2.19 / 4.90 |
| Nasdaq 100: profit factor fuera de muestra | 2.17 |
| Oro: operaciones en el periodo de prueba | 153 |
| Nvidia: operaciones en el periodo de prueba | 89 |
Valores de nuestros propios escaneos con la división 65/35.
- Similar o algo mejor fuera de muestra, como con el oro: los ajustes no estaban ligados a los meses exactos de la búsqueda. Eso es un aprobado.
- Mucho mejor fuera de muestra, como con Nvidia: también es un aprobado, pero con cuidado. La parte fuera de muestra es más corta y tiene menos operaciones, así que unas pocas operaciones con suerte pesan más. No esperes que el valor más alto continúe.
- Claramente peor fuera de muestra: probablemente la búsqueda se adaptó al ruido. Una caída de alrededor de 2,5 a alrededor de 1 es un suspenso claro, por bien que se viera la curva dentro de muestra.
- Por debajo de 1 fuera de muestra: los ajustes perdieron dinero con datos que no habían visto. No operes con ellos.
Mira también el número de operaciones en cada parte. Un profit factor de una docena de operaciones puede oscilar mucho por azar.
Trampas que arruinan la prueba
- Echar un vistazo. Miras el resultado fuera de muestra, cambias un ajuste y vuelves a mirar. Tras unas cuantas rondas, la parte fuera de muestra es dentro de muestra.
- Pescar entre mercados. Escaneas veinte mercados y solo te quedas con el que tiene el mejor resultado fuera de muestra. Parte de eso es suerte. Decide primero tu mercado.
- Una comprobación demasiado corta. Unas pocas semanas de datos fuera de muestra suelen tener muy pocas operaciones.
- Anticipación en las reglas. Si una regla usa datos del futuro, ni una división perfecta puede salvar la prueba.
- Sin costes. Las comisiones, el slippage y la financiación van en ambas partes.
Fuera de muestra y apalancamiento
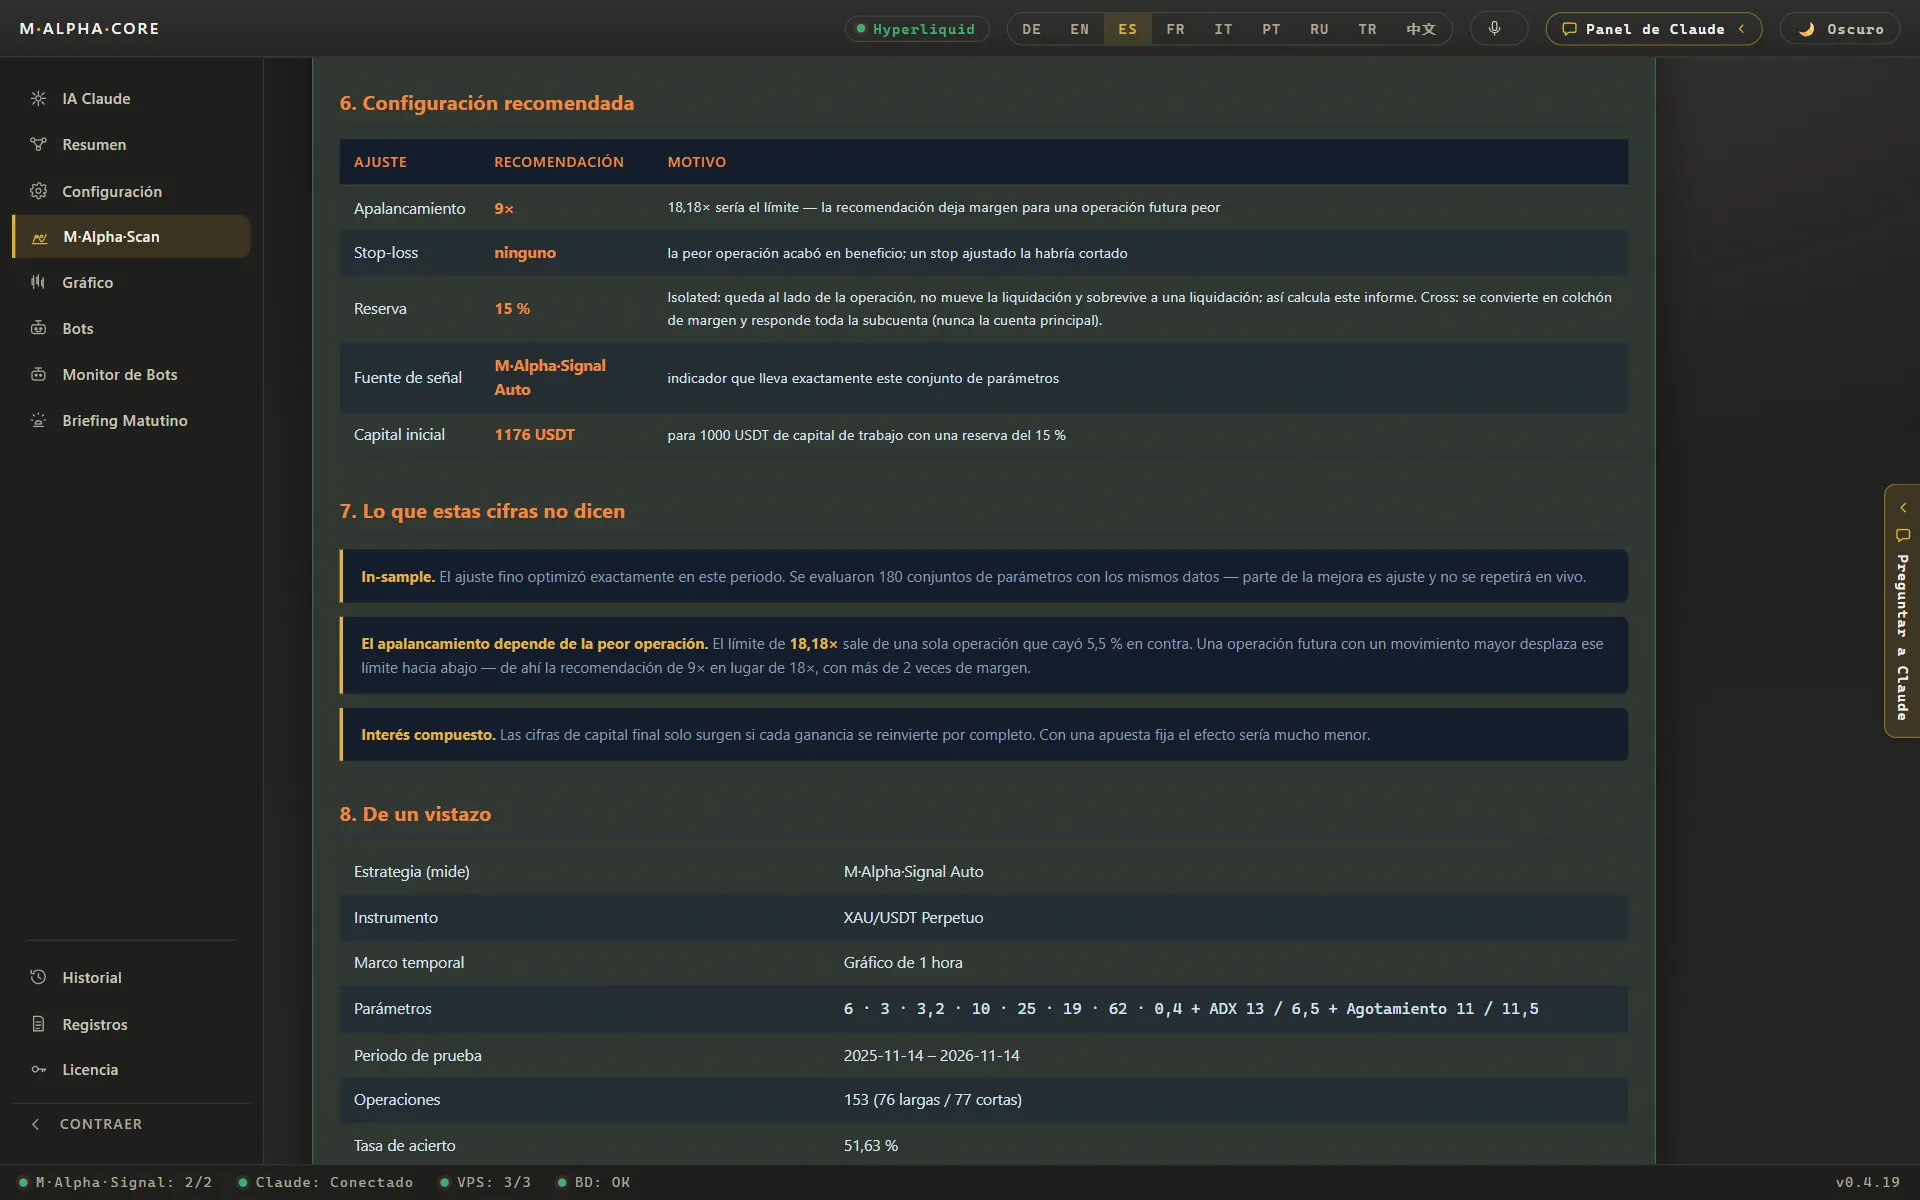
Un aprobado con datos no vistos dice que las reglas encontraron algo real. No dice cuánto apalancamiento pueden soportar. Para eso, mira el peor movimiento en contra de una sola operación. En un ejemplo de ETH el peor movimiento fue del 15,64 %, así que cualquier cosa por encima de 6,39x habría liquidado esa operación. En el oro el límite fue 18,2x y en Nvidia 9,03x. M Alpha Core muestra este límite en cada informe, y la calculadora de apalancamiento y liquidación te permite comprobar la relación tú mismo.
Después de la prueba: prueba en seco y real
Una prueba fuera de muestra superada es el principio, no el final. La siguiente comprobación es una prueba en seco con precios en vivo: el bot registra lo que haría sin enviar órdenes. Después, un monto pequeño en real. M Alpha Core sigue exactamente este orden y cada domingo compara lo que el bot habría ganado por su cuenta con lo que pasó de verdad en tu cuenta. Lee la guía sobre cómo probar un bot de trading cripto para ver la secuencia completa.
Preguntas frecuentes
¿Qué es una prueba fuera de muestra (out of sample)?
Probar una estrategia con datos que no se usaron para desarrollarla ni ajustarla. Las reglas quedan fijadas antes de la prueba y no se cambian después.
¿Qué son los datos dentro de muestra?
La parte de los datos que se usa para desarrollar o ajustar una estrategia. M Alpha Core usa el primer 65 % del año.
¿Qué es el sobreajuste en trading?
Una estrategia que se adapta al ruido de los precios pasados en lugar de a un patrón que se repite. Queda muy bien en el backtest y falla después.
¿Qué es el análisis walk forward?
Repetir la búsqueda y la prueba en ventanas de tiempo que avanzan y unir todos los periodos de prueba en un solo resultado.
¿La división 65/35 es una prueba walk forward?
Es un paso walk forward: una ventana de búsqueda y una ventana de prueba justo después.
¿Por qué no dividir los datos al azar?
Los días cercanos se parecen, así que una división al azar deja que información del periodo de prueba se filtre en la búsqueda.
¿Y si el resultado fuera de muestra es mejor?
Es un aprobado, pero el periodo más corto tiene menos operaciones. No esperes que el valor más alto continúe.
¿Puedo mirar el resultado fuera de muestra y reajustar?
No sin estropearlo. En cuanto ajustas con él, se convierte en datos dentro de muestra.
¿Superar la prueba fuera de muestra garantiza beneficios?
No. Es una señal sólida, pero los mercados cambian y ningún backtest es una promesa.
¿Cuántos datos fuera de muestra son suficientes?
Los suficientes para contener un número significativo de operaciones. Con un año y una proporción del 35 %, la comprobación cubre unos cuatro meses.
Compara M Alpha Core
Lado a lado con otras herramientas de bots, con fuentes para cada afirmación sobre ellas.
Exchanges en M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
- Backtest con datos no vistos
- Cómo hacer el backtest de una estrategia de trading
- Guía del bot de trading cripto
- Glosario
Todas las cifras proceden de backtests con datos de mercado pasados. Ningún resultado es una promesa de ganancias futuras. Operar, sobre todo con apalancamiento, conlleva un riesgo alto. M Alpha Core es una herramienta de software, no asesoramiento de inversión.