
Início / Guias / Teste fora da amostra
Teste fora da amostra (out of sample) para estratégias de trading
O teste fora da amostra é a defesa mais simples contra uma estratégia que só funciona em retrospecto. Este guia explica o overfitting, como funciona uma divisão limpa, o que o walk forward acrescenta e como ler o resultado.
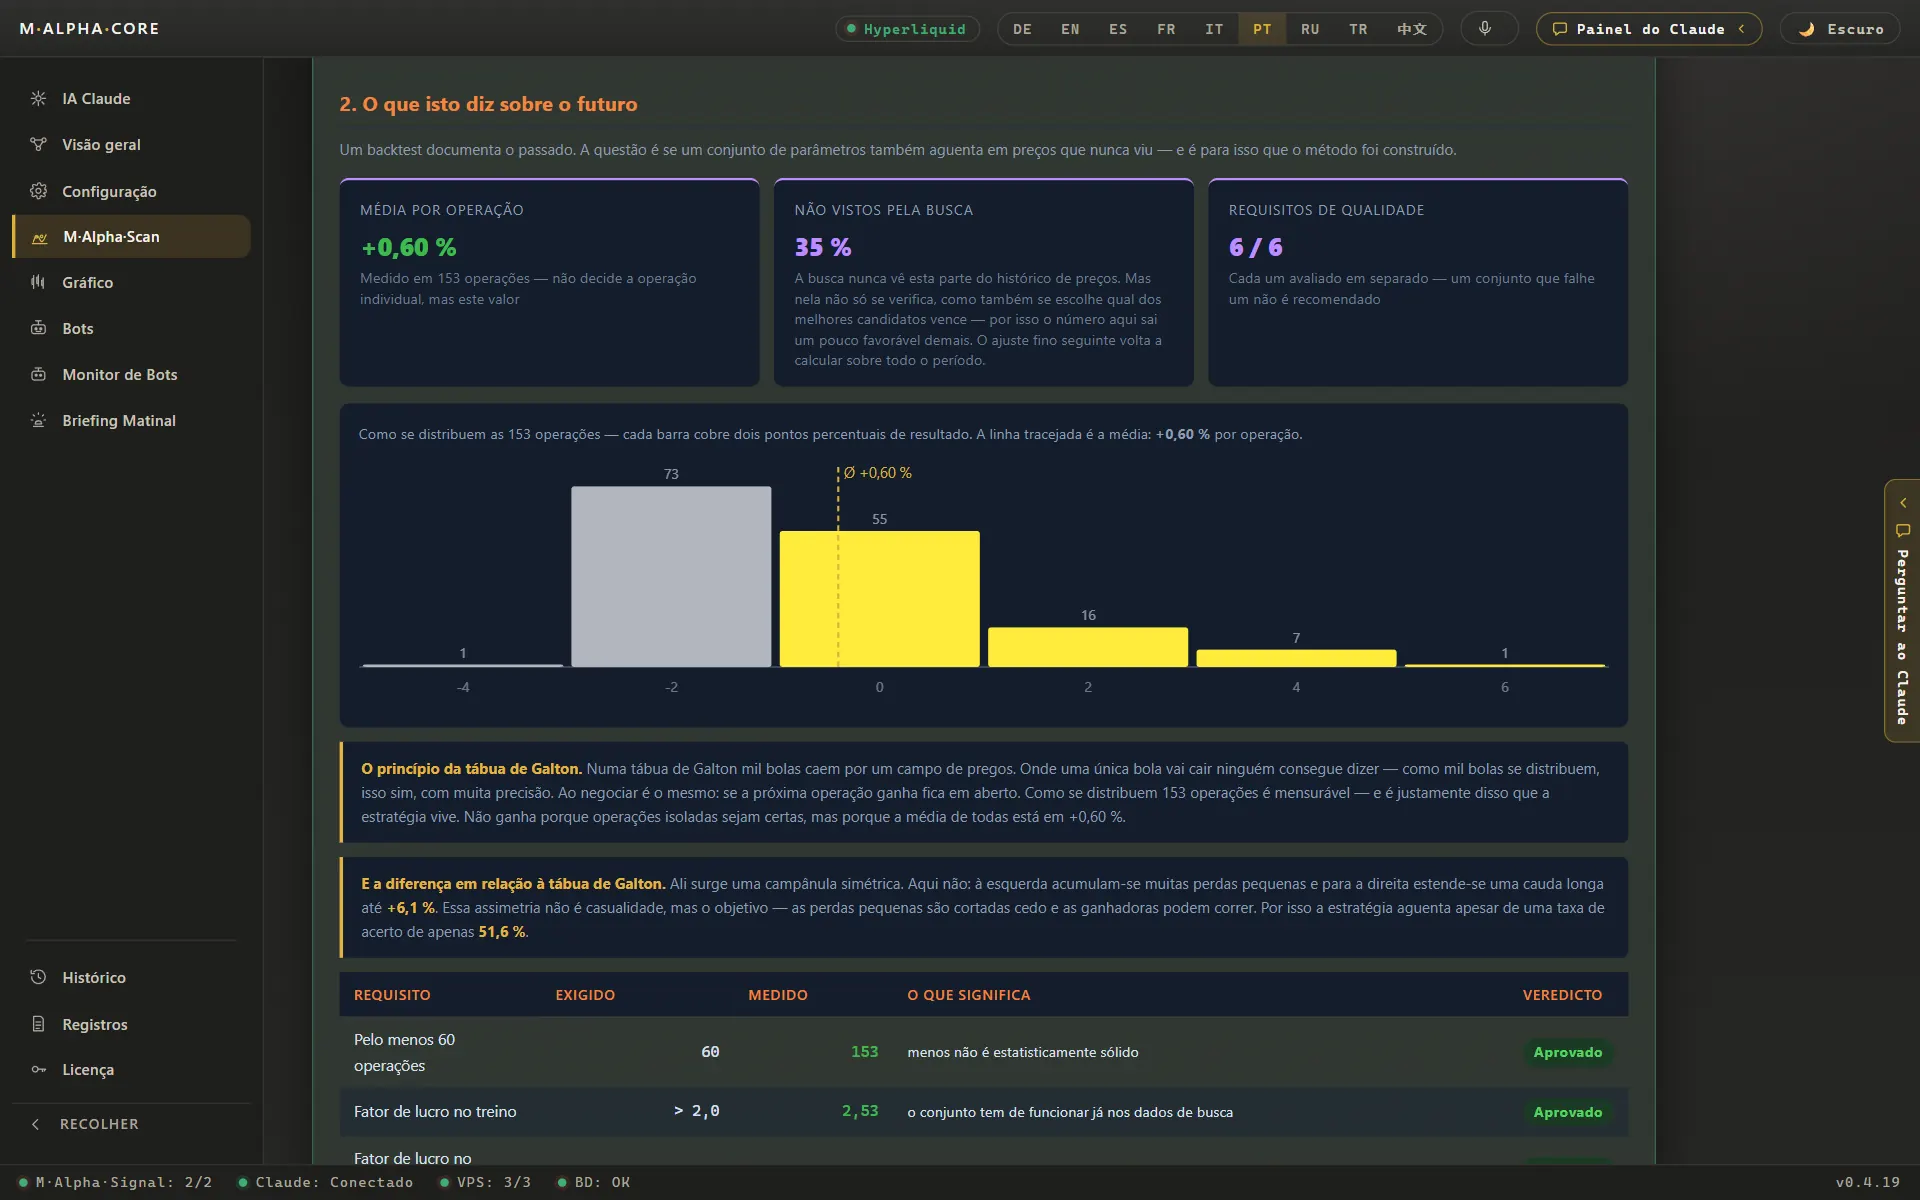
O problema: overfitting
Imagine que você joga uma moeda cem vezes e depois procura uma regra que teria previsto os resultados. Com regras suficientes para escolher, você vai achar uma que parece brilhante. Ela não vai valer nada nas próximas cem jogadas, porque não havia nada a encontrar. Ela só decorou o passado.
Estratégias de trading têm o mesmo problema. Os preços contêm padrões que se repetem e muito ruído que não se repete. Uma busca sobre muitas configurações vai se ajustar ao ruído com prazer. O resultado se chama estratégia com overfitting: um backtest perfeito e um histórico ao vivo fraco. Quanto mais configurações uma busca testa, e quanto mais botões uma estratégia tem, mais fácil fica o overfitting.
Você não consegue enxergar o overfitting olhando o backtest que o produziu. A curva parece a mesma, quer a estratégia tenha achado um padrão real, quer só ruído. Você precisa de dados que a busca não usou.
Dentro e fora da amostra
Dados dentro da amostra são a parte usada para desenvolver ou ajustar a estratégia. Dados fora da amostra são a parte guardada e usada só uma vez, para a verificação final. As regras são fixadas antes dessa verificação, e nada é mudado depois.
A ideia é simples: a parte fora da amostra faz o papel do futuro. A busca não pôde vê-la, então qualquer padrão que também funcione ali tem menos chance de ser puro acaso. Não é uma prova. É um sinal muito melhor do que qualquer resultado dentro da amostra.
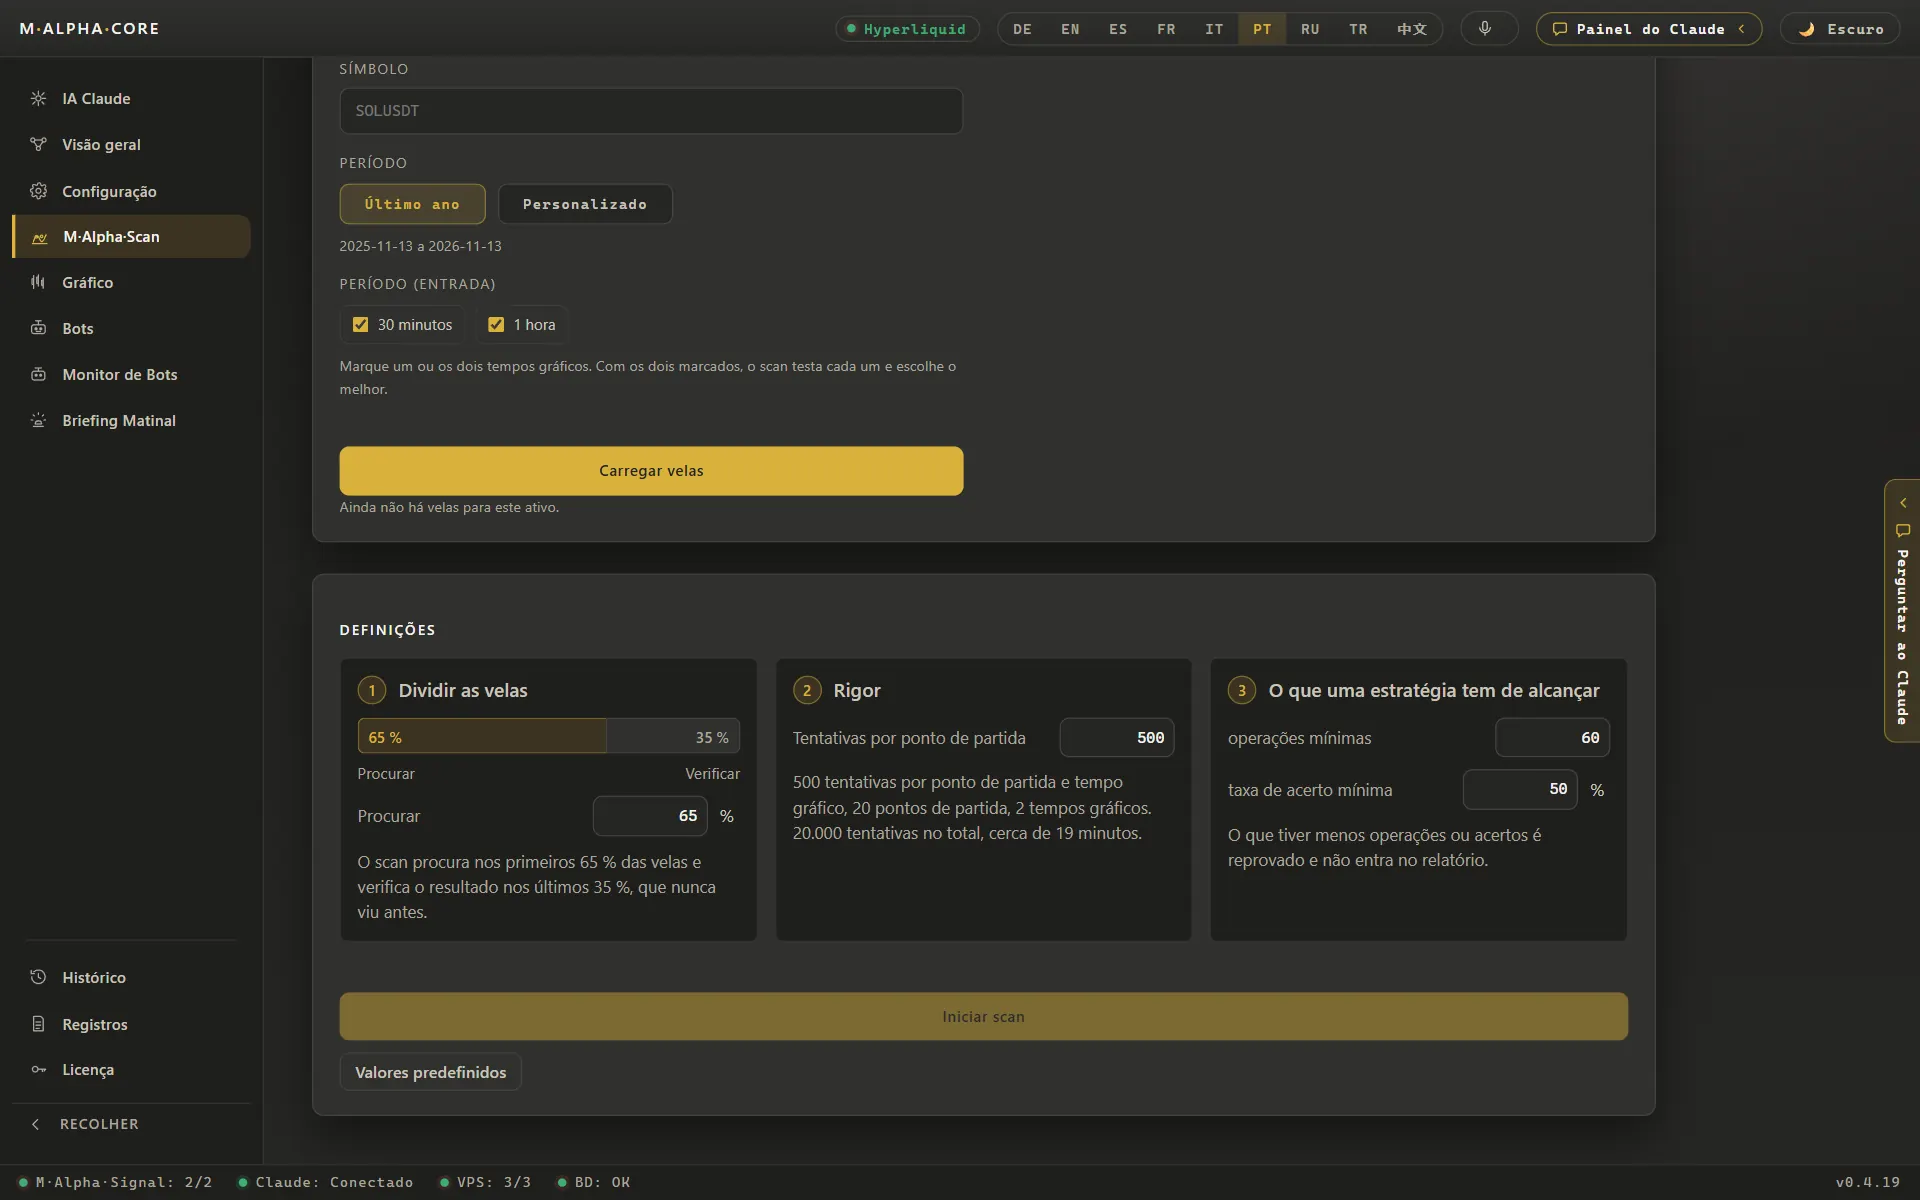
Como o M Alpha Core divide os dados: 65/35
Todo scan no M Alpha Core usa cerca de um ano de dados no tempo gráfico escolhido. Os primeiros 65 % ficam dentro da amostra. Ali o scan testa milhares de configurações da estratégia integrada e escolhe a melhor. Os últimos 35 % ficam fora da amostra. As configurações escolhidas rodam nela uma vez, sem mudanças. O relatório mostra os dois resultados lado a lado, para você compará-los num relance.
Por que essas parcelas? A busca precisa de dados suficientes para achar configurações que cubram diferentes fases do mercado. A verificação precisa de operações suficientes para dizer algo. Com 65/35 em um ano, a verificação ainda cobre cerca de quatro meses. No nosso exemplo do ouro o ano teve 153 operações, então a parte não vista ainda tinha um número significativo delas.
Por que a ordem cronológica importa
A divisão precisa seguir o tempo. A parte fora da amostra vem depois da parte dentro da amostra, assim como amanhã vem depois de hoje. Se você escolhe dias ou meses aleatórios para a verificação, informações de períodos posteriores acabam na busca. Fases de mercado duram semanas ou meses, então dias vizinhos são parecidos. Uma divisão aleatória então testa a estratégia em dias quase idênticos aos dias em que ela foi ajustada, e o resultado parece melhor do que é. Essa é uma forma de vazamento de dados.
Análise walk forward
A análise walk forward repete a ideia de dentro e fora da amostra várias vezes. Você busca numa janela, testa no período logo depois dela, então avança as duas janelas e faz de novo. No fim você junta todos os períodos fora da amostra num único resultado.
A vantagem: você tem mais dados fora da amostra e vê se a estratégia continua funcionando enquanto o mercado muda. O custo: leva muito mais tempo de processamento, e as configurações mudam de janela para janela, o que torna a estratégia ao vivo mais difícil de acompanhar.
A divisão 65/35 no M Alpha Core é um passo de walk forward: uma janela de busca, uma janela de teste depois dela. Quando você faz um novo scan mais tarde, com dados mais novos, na prática está dando o próximo passo. Comparar os relatórios desses scans ao longo do tempo mostra se um mercado continua se comportando do jeito que a estratégia precisa.
Como ler um resultado fora da amostra
| Ouro, 1 hora: fator de lucro dentro / fora da amostra | 2,53 / 2,81 |
| Nvidia: fator de lucro dentro / fora da amostra | 2,19 / 4,90 |
| Nasdaq 100: fator de lucro fora da amostra | 2,17 |
| Ouro: operações no período de teste | 153 |
| Nvidia: operações no período de teste | 89 |
Valores dos nossos próprios scans com a divisão 65/35.
- Parecido ou um pouco melhor fora da amostra, como no ouro: as configurações não estavam presas aos meses exatos da busca. Isso é uma aprovação.
- Muito melhor fora da amostra, como na Nvidia: também é uma aprovação, mas cuidado. A parte fora da amostra é mais curta e tem menos operações, então algumas operações de sorte pesam mais. Não espere que o valor mais alto continue.
- Claramente pior fora da amostra: a busca provavelmente se ajustou ao ruído. Uma queda de cerca de 2,5 para cerca de 1 é uma reprovação clara, por melhor que a curva dentro da amostra parecesse.
- Abaixo de 1 fora da amostra: as configurações perderam dinheiro em dados que não tinham visto. Não as opere.
Olhe também o número de operações em cada parte. Um fator de lucro de uma dúzia de operações pode oscilar muito por acaso.
Armadilhas que estragam o teste
- Espiar. Você olha o resultado fora da amostra, muda uma configuração e olha de novo. Depois de algumas rodadas, a parte fora da amostra virou dentro da amostra.
- Pescar entre mercados. Você faz o scan de vinte mercados e fica só com o que teve o melhor resultado fora da amostra. Parte disso é sorte. Decida o seu mercado primeiro.
- Verificação curta demais. Poucas semanas de dados fora da amostra muitas vezes têm operações de menos.
- Olhar para o futuro nas regras. Se uma regra usa dados do futuro, nem uma divisão perfeita salva o teste.
- Sem custos. Taxas, slippage e funding entram nas duas partes.
Fora da amostra e alavancagem
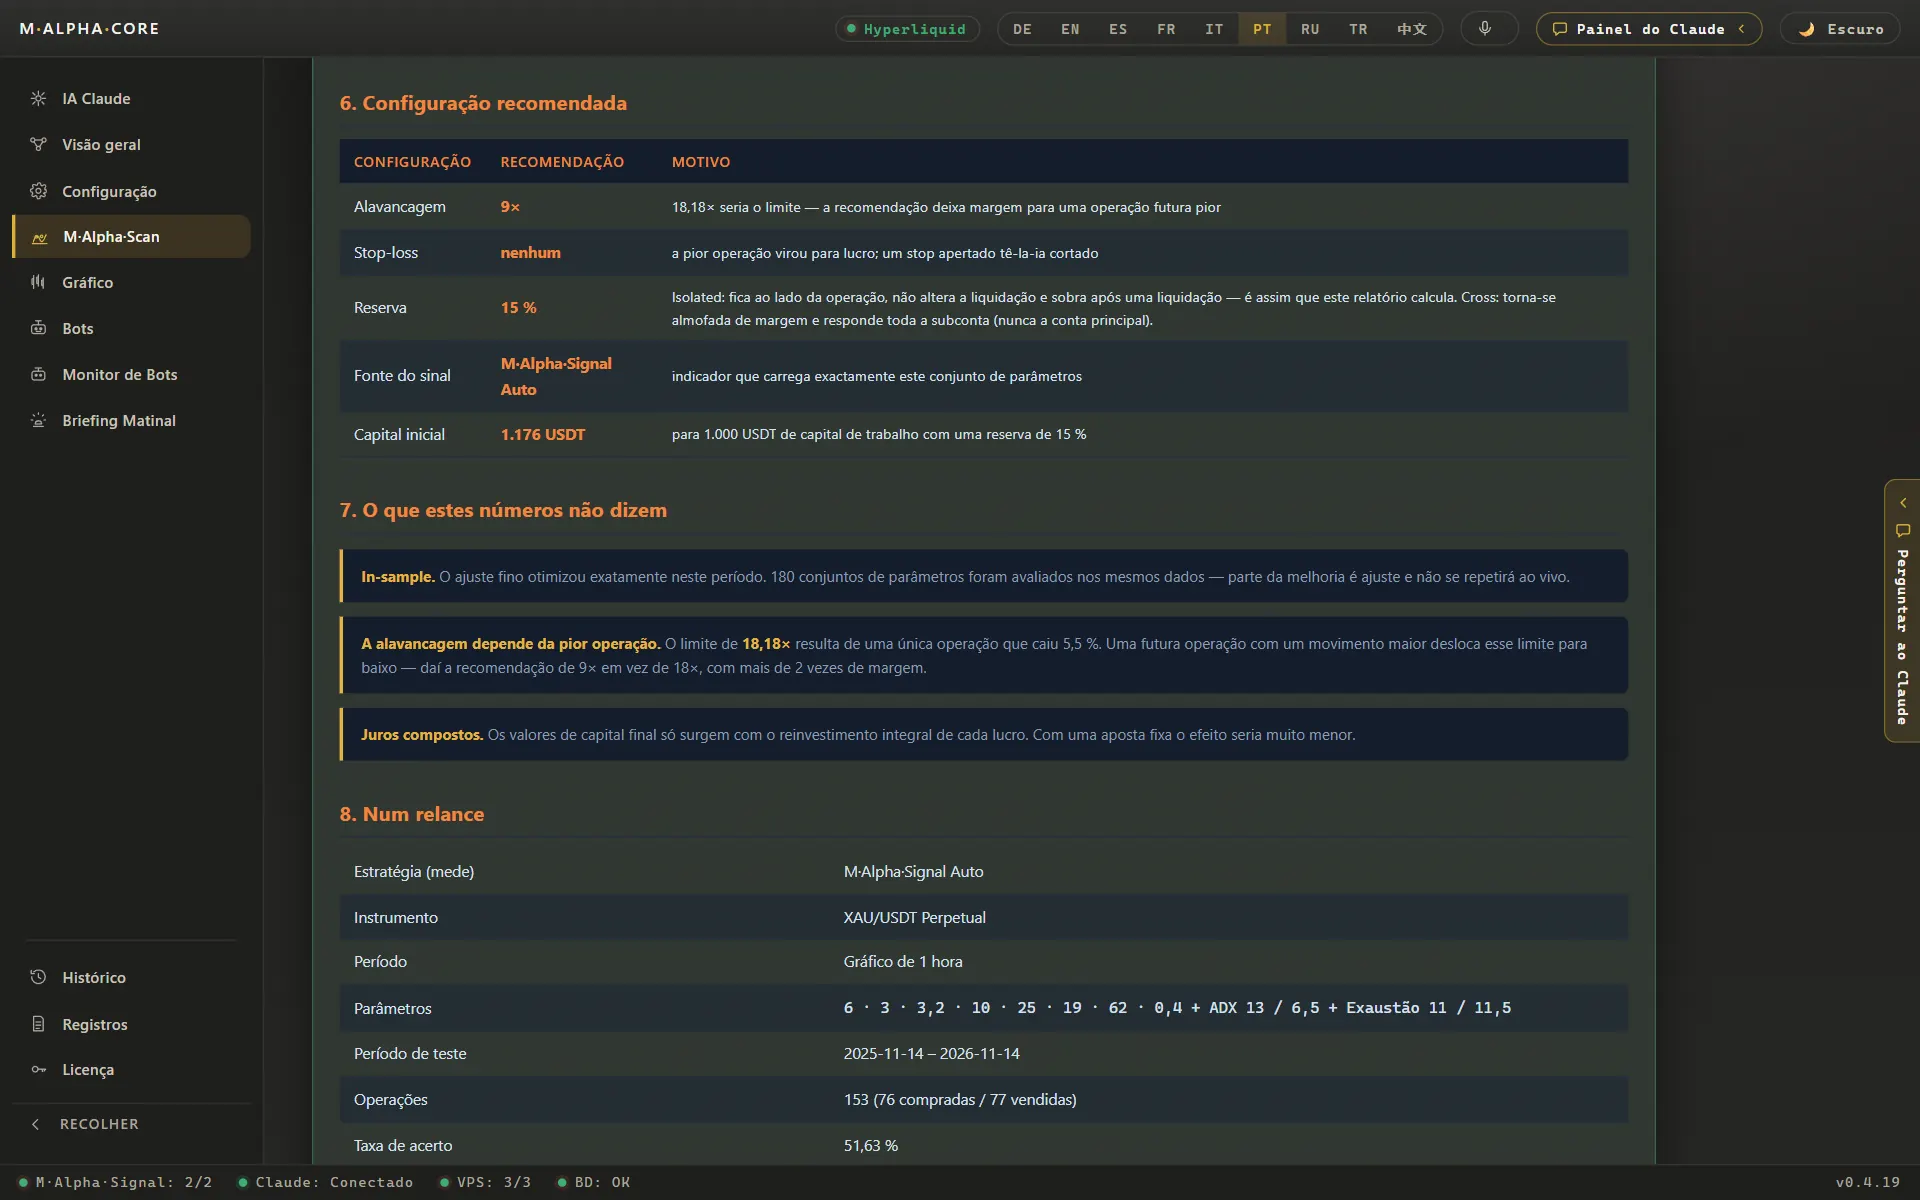
Passar nos dados não vistos diz que as regras acharam algo real. Não diz quanta alavancagem elas aguentam. Para isso, olhe o pior movimento contra uma única operação. Num exemplo de ETH o pior movimento foi de 15,64 %, então qualquer coisa acima de 6,39x teria liquidado essa operação. Para o ouro o limite foi de 18,2x e para a Nvidia 9,03x. O M Alpha Core mostra esse limite em todo relatório, e a calculadora de alavancagem e liquidação permite testar a relação você mesmo.
Depois do teste: simulação e ao vivo
Passar no teste fora da amostra é o começo, não o fim. A próxima verificação é uma simulação com preços ao vivo: o bot registra o que faria sem enviar ordens. Depois um valor pequeno ao vivo. O M Alpha Core segue exatamente essa ordem e, todo domingo, compara o que o bot teria feito sozinho com o que realmente aconteceu na sua conta. Leia o guia sobre como testar um robô de trading de cripto para a sequência completa.
Perguntas frequentes
O que é teste fora da amostra?
Testar uma estratégia em dados que não foram usados para desenvolvê-la ou ajustá-la. As regras são fixadas antes do teste e não mudam depois.
O que são dados dentro da amostra?
A parte dos dados usada para desenvolver ou ajustar uma estratégia. O M Alpha Core usa os primeiros 65 % do ano.
O que é overfitting no trading?
Uma estratégia que se ajusta ao ruído dos preços passados em vez de a um padrão que se repete. Ela fica ótima no backtest e falha depois.
O que é a análise walk forward?
Repetir a busca e o teste em janelas de tempo que avançam e juntar todos os períodos de teste num único resultado.
A divisão 65/35 é walk forward?
É um passo de walk forward: uma janela de busca e uma janela de teste logo depois dela.
Por que não dividir os dados aleatoriamente?
Dias vizinhos são parecidos, então uma divisão aleatória deixa informação do período de teste vazar para a busca.
E se o resultado fora da amostra for melhor?
É uma aprovação, mas o período mais curto tem menos operações. Não espere que o valor mais alto continue.
Posso olhar o resultado fora da amostra e ajustar?
Não sem estragá-lo. Assim que você ajusta com base nele, ele vira dado dentro da amostra.
Passar fora da amostra garante lucro?
Não. É um sinal forte, mas os mercados mudam e nenhum backtest é uma promessa.
Quantos dados fora da amostra são suficientes?
O suficiente para conter um número significativo de operações. Com um ano e uma parcela de 35 %, a verificação cobre cerca de quatro meses.
Compare o M Alpha Core
Lado a lado com outras ferramentas de robôs, com fontes para cada afirmação sobre elas.
Corretoras no M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
- Backtest em dados não vistos
- Como fazer o backtest de uma estratégia de trading
- Guia de robô de trading de cripto
- Glossário
Todos os números vêm de backtests com dados de mercado passados. Nenhum resultado é promessa de lucro futuro. Operar, principalmente com alavancagem, envolve alto risco. M Alpha Core é uma ferramenta de software, não uma recomendação de investimento.