
Início / Guias / Backtest em dados não vistos
Um backtest em dados que a busca nunca viu
Quase toda estratégia fica ótima nos dados em que foi ajustada. A pergunta de verdade é como ela se sai em dados que nunca viu. É isso que o M Alpha Core mostra em todo relatório.
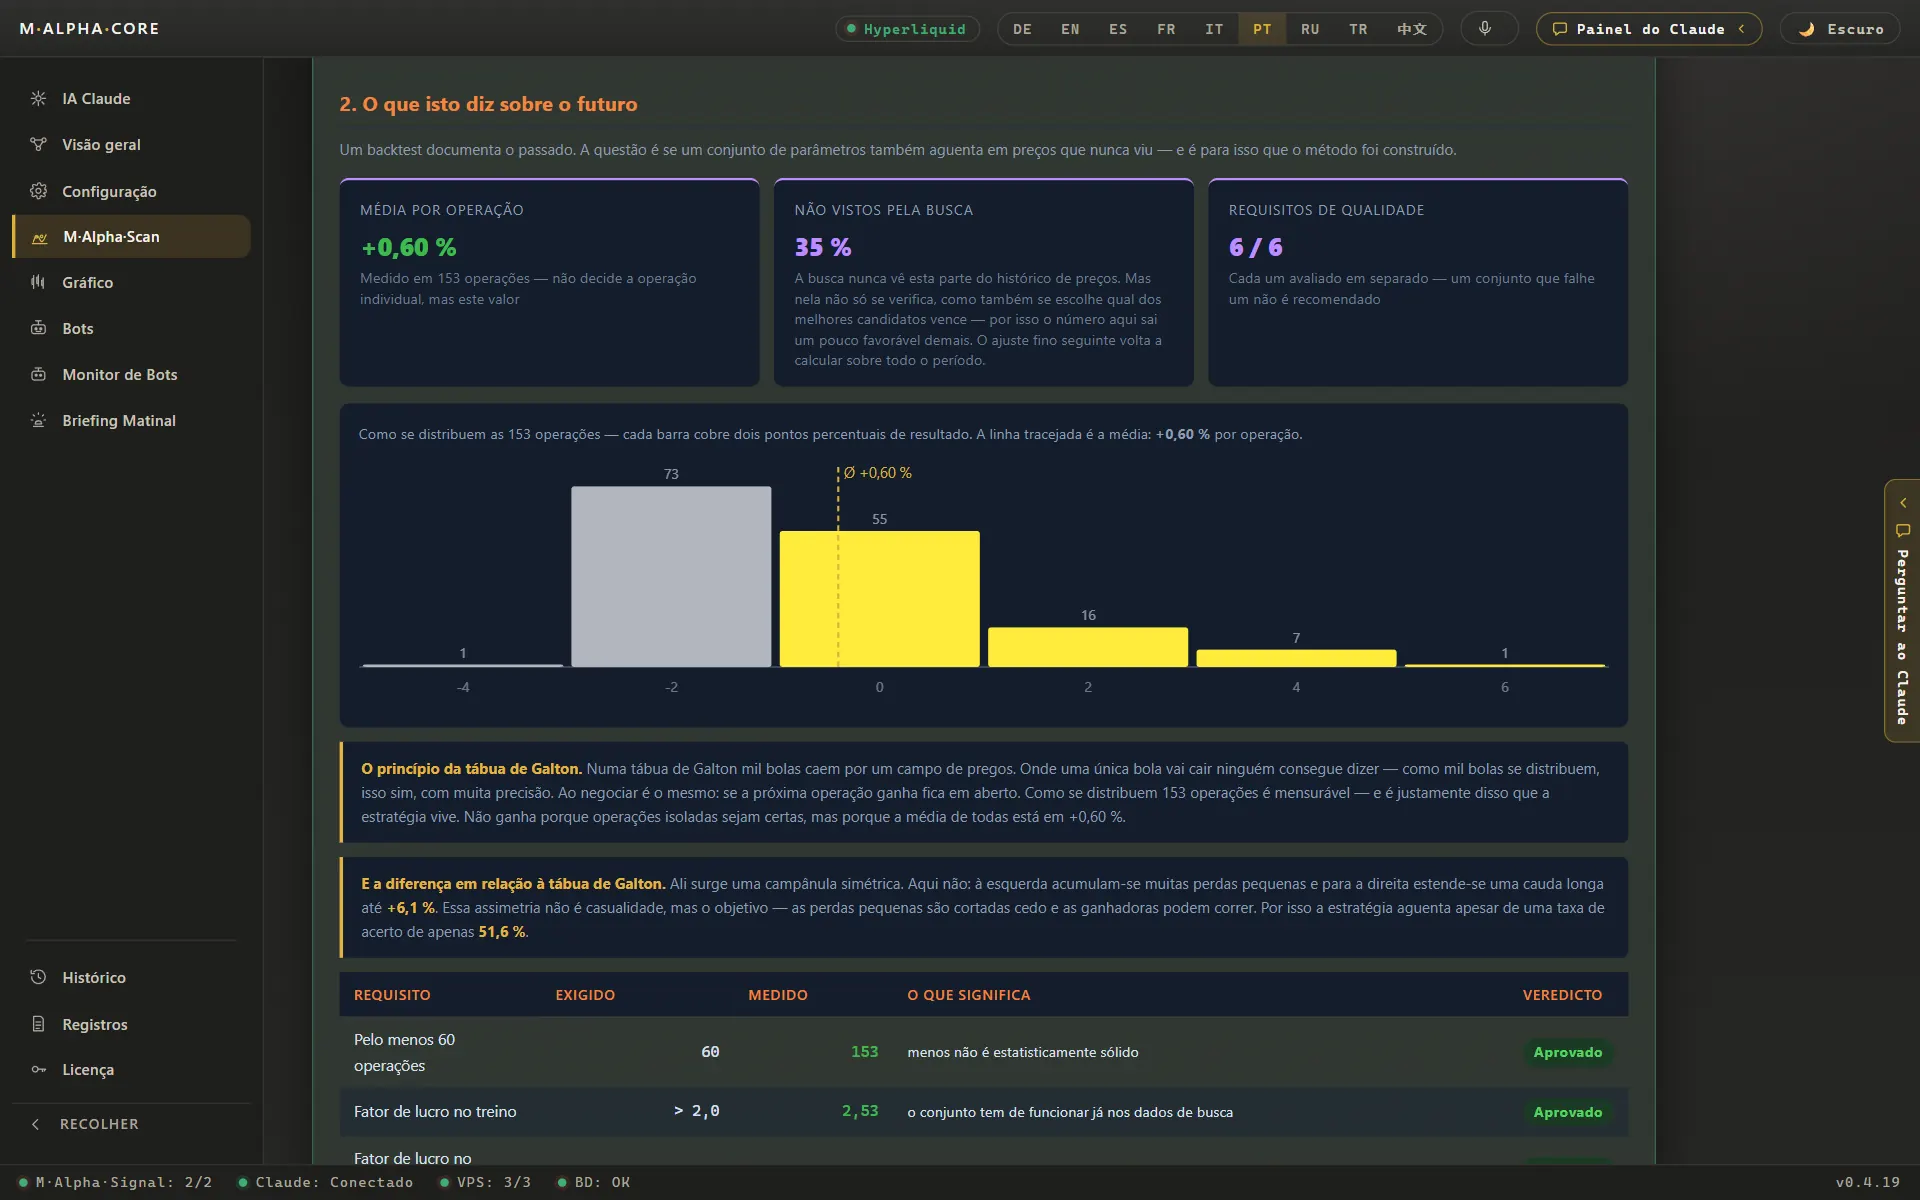
Exemplo: ouro, gráfico de 1 hora
| Busca nos primeiros | 65 % dos dados |
| Teste nos últimos | 35 %, nunca vistos pela busca |
| Operações no período de teste | 153 |
| Fator de lucro nos dados buscados | 2,53 |
| Fator de lucro nos dados não vistos | 2,81 |
| Nvidia: fator de lucro buscado / não visto | 2,19 / 4,90 |
| Nasdaq 100: fator de lucro nos dados não vistos | 2,17 |
| Exemplo de ETH: pior movimento contra uma operação | 15,64 % |
| Exemplo de ETH: limite de alavancagem | 6,39x |
Se o fator de lucro nos dados não vistos cair muito abaixo da parte buscada, as configurações provavelmente foram ajustadas ao ruído. Se ele se mantiver, as configurações acharam algo que também funcionou fora dos dados em que foram escolhidas.
Por que backtests normais mentem
Um backtest roda um conjunto de regras sobre preços passados e mostra o que teria acontecido. Isso parece objetivo, e para um conjunto fixo de regras é. O problema começa quando você busca. Assim que você testa muitas configurações e fica com a melhor, a melhor é em parte a mais sortuda. Com milhares de configurações, algumas vão parecer perfeitas em retrospecto só por acaso, até em preços aleatórios.
Isso se chama overfitting. As configurações descrevem o ruído do passado em vez de um padrão que se repete. Uma estratégia com overfitting mostra uma curva linda na tela e depois falha quando entra dinheiro de verdade. Quanto mais configurações uma busca testa, maior esse risco. Uma ferramenta que testa milhares de configurações, como o M Alpha Core, precisa por isso conferir o próprio resultado em dados novos. Senão a busca é uma máquina de produzir curvas bonitas e inúteis.
A divisão 65/35
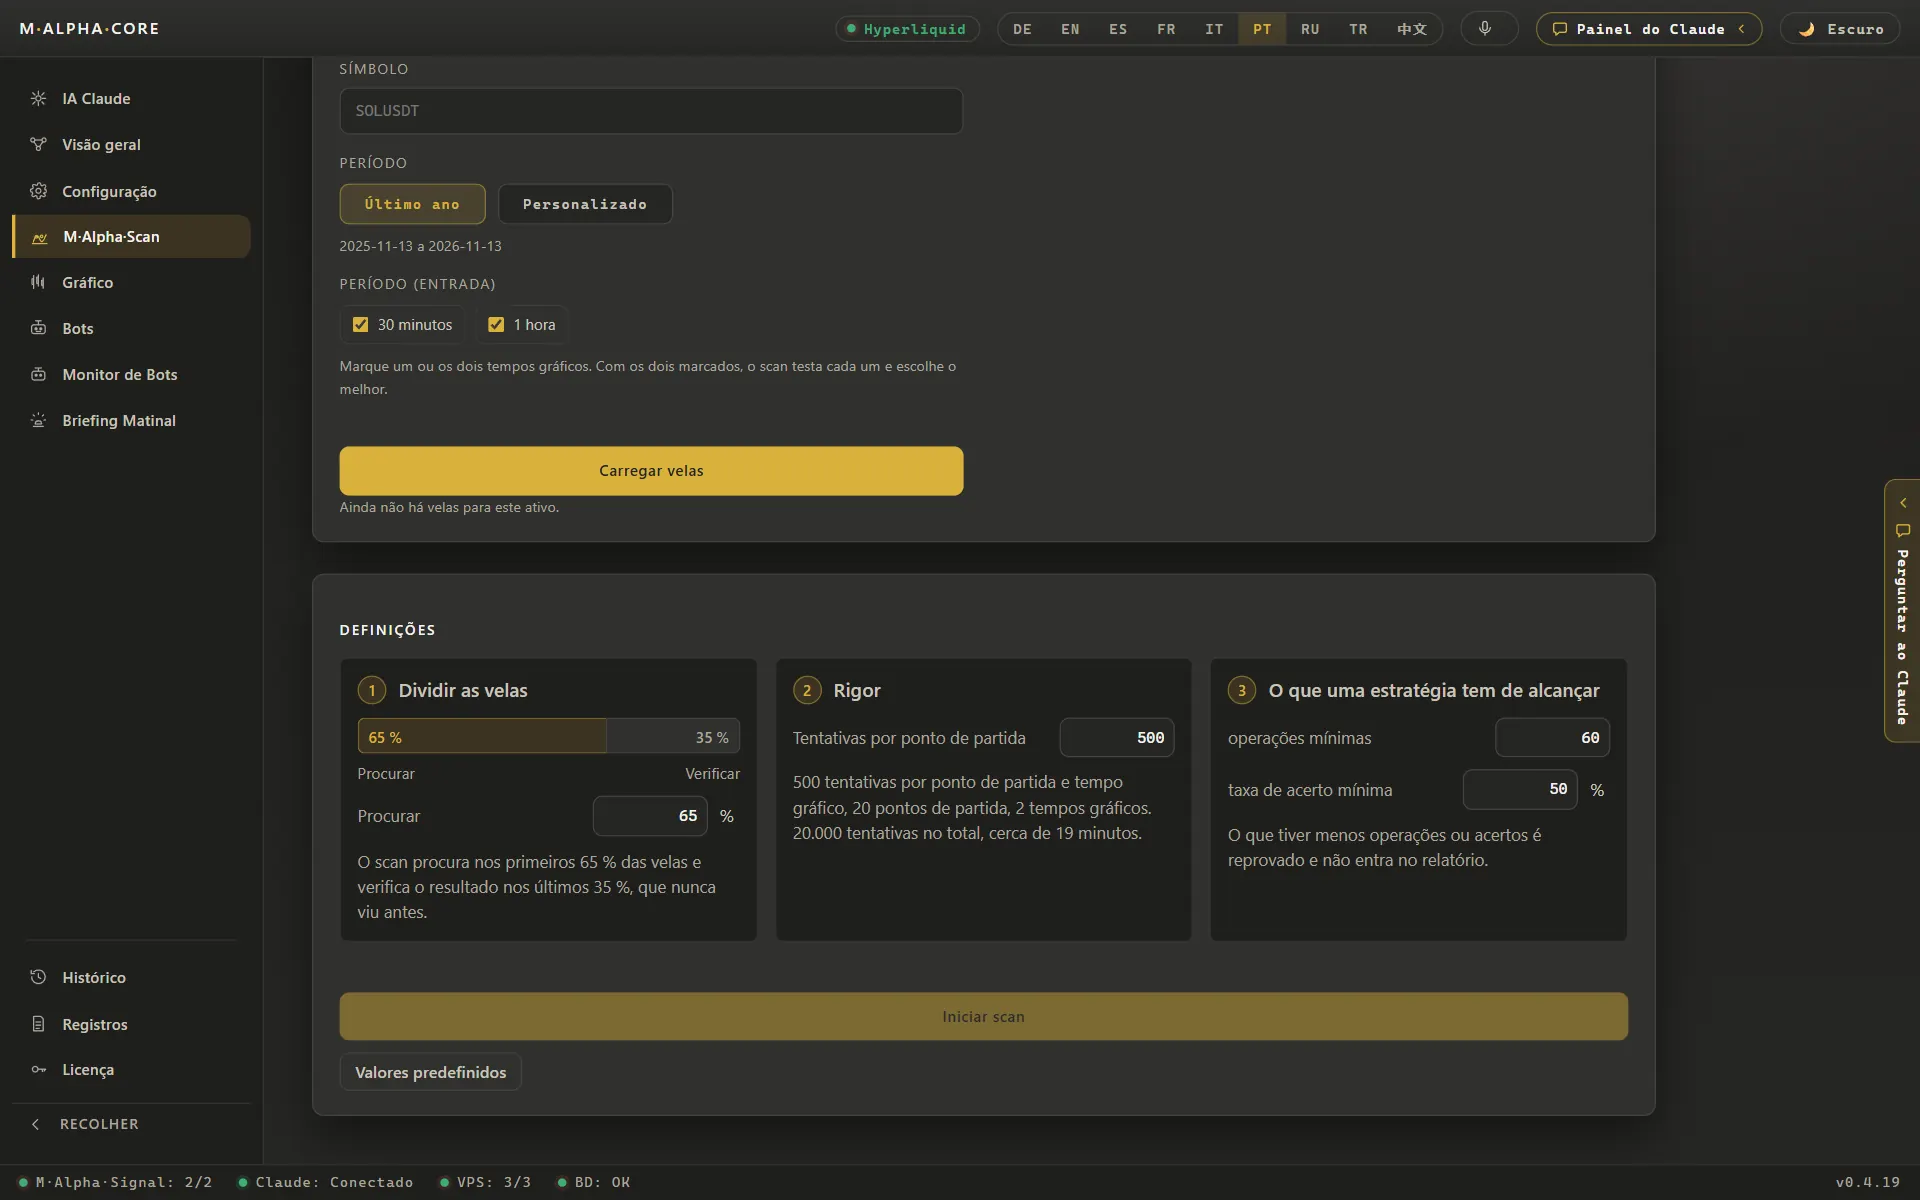
O M Alpha Core divide todo período de teste em duas partes. Os primeiros 65 % são a parte de busca. Ali o scan testa milhares de configurações e escolhe as melhores. Os últimos 35 % são a parte não vista. A busca nunca olha para ela. Depois que as configurações são fixadas, elas rodam nessa parte sem nenhuma mudança, e o relatório mostra o resultado ao lado do resultado da busca.
A divisão segue a ordem cronológica. A parte não vista sempre vem depois da parte de busca, assim como o futuro vem depois do passado. Misturar a ordem, por exemplo testando em meses aleatórios, deixaria informação do futuro vazar para a busca e faria o resultado parecer melhor do que é.
Como ler os dois números
O número-chave é o fator de lucro: dólares ganhos para cada dólar perdido. Acima de 1 uma estratégia ganhou dinheiro naquele período, abaixo de 1 perdeu. Compare a parte buscada com a parte não vista.
- O não visto se mantém ou sobe. No exemplo do ouro o fator de lucro foi de 2,53 para 2,81. As configurações não dependiam dos meses exatos em que foram encontradas. É isso que você quer ver.
- O não visto fica muito maior. A Nvidia foi de 2,19 para 4,90. Isso é uma aprovação, mas não motivo para festa. A parte não vista é mais curta e tem menos operações, então algumas operações de sorte pesam mais.
- O não visto cai muito. Se um fator de lucro de 2,5 cai para 1,1 na parte não vista, a busca provavelmente se ajustou ao ruído. Não opere essas configurações, por melhor que a primeira parte pareça.
- Poucas operações demais. Um fator de lucro de um punhado de operações diz pouco. O exemplo do ouro teve 153 operações no ano, a Nvidia 89, o Nasdaq 100 101, o exemplo de ETH 116.
Risco em números simples
Um bom fator de lucro sozinho ainda pode esconder uma operação perigosa. Por isso o relatório mostra até onde o preço chegou a ir contra você dentro de uma única operação. Numa estratégia de ETH isso foi 15,64 %. Com alavancagem, um movimento desse tamanho contra você pode acabar com a margem da posição. A partir do pior movimento o relatório calcula a maior alavancagem que a operação teria aguentado: 6,39x nesse exemplo de ETH, 18,2x para o ouro e 9,03x para a Nvidia.
Esse limite não é uma recomendação para ir até o fim. O próximo movimento ruim pode ser maior. É uma fronteira rígida que mostra onde o próprio backtest já teria falhado. Você pode testar essa relação para qualquer movimento com a calculadora de alavancagem e liquidação.
Cada operação, também as perdedoras
Um número pode esconder muita coisa. Por isso o relatório também mostra cada operação do teste no gráfico, as ganhadoras e as perdedoras. Você vê onde a estratégia entrou e saiu, quanto tempo as operações duraram e como foram as fases ruins. Se a parte não vista só ganhou dinheiro numa semana louca, você vê isso na hora.
Do teste ao bot, passo a passo
- Instale o app. O M Alpha Core roda no Windows 10 e 11, no macOS 11 ou mais novo (Apple Silicon e Intel) e no Android 10 ou mais novo. Baixe na página de download. Uma licença Standard vale para um computador e um celular, a Pro vale para três aparelhos em qualquer combinação.
- Faça o scan do seu mercado. Digite o símbolo de uma moeda, do ouro ou de uma ação na tela de scan. Escolha um tempo gráfico e um período e inicie o scan. Ele roda no nosso servidor de scan, então você pode fechar o app ou guardar o celular enquanto ele trabalha.
- Leia o relatório. Veja o número de operações, o fator de lucro na parte buscada e na parte não vista, o resultado com e sem alavancagem, o pior movimento contra uma única operação e a alavancagem que esse movimento teria permitido. Abra o gráfico e olhe cada operação, inclusive as perdedoras.
- Alugue um servidor pequeno e inicie o seu bot. O app guia você no aluguel de um servidor pequeno por cerca de 12 $ por mês e configura tudo para você. Primeiro o seu bot roda como simulação (dry run): ele só anota o que faria e manda cada passo para o seu Telegram.
- Conecte a sua corretora com uma chave só para operar. Crie uma chave de API em uma das dez corretoras suportadas. Crie uma chave de API que pode operar, mas não pode sacar. A chave fica guardada no cofre protegido do seu aparelho e no seu próprio servidor. O nosso servidor de scan nunca a vê.
- Entre ao vivo quando estiver pronto. Um bot de treino continua sendo de treino: para dinheiro real você configura o bot de novo sem marcar a simulação. A partir daí ele opera na sua própria conta, e você pode colocá-lo em long, short, inverter ou parar com um toque no app ou no painel de controle no navegador.
O bot então roda com exatamente as configurações que passaram no teste não visto. Nada é reajustado no meio do caminho. Se mais tarde você quiser configurações novas, faz um novo scan com uma nova divisão.
À mão, script próprio ou M Alpha Core
Você pode fazer um teste fora da amostra à mão ou com o seu próprio código. A questão é quanto trabalho isso dá e se você realmente faz isso toda vez.
| O que importa | À mão | Script próprio | M Alpha Core |
|---|---|---|---|
| Testar muitas configurações | Lento, poucas configurações por noite | Possível, se você escrever e mantiver o código | Milhares de configurações por scan no nosso servidor de scan |
| Teste em dados não vistos | Raramente feito | Só se você mesmo montar a divisão | Em todo relatório: busca em 65 %, teste nos últimos 35 % |
| Risco da alavancagem em números | Chute | Só se você calcular | Pior movimento dentro de uma operação e a alavancagem que o teria aguentado |
| Operar 24 horas por dia | Só enquanto você olha a tela | Exige servidor próprio e monitoramento | Seu bot no seu próprio servidor, verificado a cada minuto por um vigia |
| Precisa programar | Não | Sim | Não, você só toca nas telas do app |
| Quem guarda a chave da corretora | Você | Você | Você, no cofre do seu aparelho e no seu próprio servidor |
| Custo | Seu tempo | Seu tempo mais um servidor | A partir de 49 $ por mês mais um servidor pequeno por cerca de 12 $ por mês |
Limites de qualquer backtest
- Uma divisão, um ano. Uma única divisão 65/35 é uma verificação forte, mas ainda é um período. Os mercados mudam, e o ano que vem pode ser muito diferente.
- Usar a parte não vista duas vezes. Se você faz muitos scans e fica com o que teve o melhor resultado não visto, a parte não vista aos poucos vira parte da busca. Escolha primeiro o seu mercado e o tempo gráfico e não fique pescando um resultado de sorte.
- Custos. Taxas, slippage e funding reduzem todo resultado. Uma vantagem estreita pode sumir depois de pagos os custos.
- Eventos extremos. Um crash maior do que qualquer coisa do período de teste não é coberto pelo teste.
Os guias sobre teste fora da amostra e como fazer o backtest de uma estratégia de trading vão mais a fundo nesses pontos.
Perguntas frequentes
O que é teste fora da amostra?
Significa testar uma estratégia em dados que não foram usados para encontrá-la. O M Alpha Core usa para isso os últimos 35 % do período de teste.
Por que 65 % e 35 %?
A busca precisa de dados suficientes para achar configurações, e a parte não vista precisa de operações suficientes para dizer algo. Uma divisão 65/35 em ordem cronológica mantém as duas partes significativas.
Um bom resultado em dados não vistos é uma garantia?
Não. É um sinal muito mais forte do que um backtest normal, mas os mercados mudam e resultados passados não são promessa.
O que é overfitting?
Configurações que se ajustam ao ruído dos preços passados em vez de a um padrão que se repete. Elas ficam ótimas no backtest e falham depois.
E se o resultado não visto for muito pior?
Então as configurações provavelmente foram ajustadas ao ruído. Não as opere, por melhor que a parte buscada pareça.
Por que o fator de lucro não visto pode ser maior do que o buscado?
A parte não vista é mais curta, então algumas operações de sorte pesam mais. Trate um valor maior como uma aprovação, não como uma previsão.
Quantas operações um teste precisa?
Quanto mais, melhor. Os nossos exemplos vão de 89 operações para a Nvidia a 153 para o ouro em um ano.
Isso é o mesmo que walk forward?
É um único passo de walk forward: busca no passado, teste no período seguinte. O walk forward completo repete isso em muitas janelas.
Quais mercados posso testar?
Cripto, ouro, prata, platina, cobre, petróleo, gás natural, o S&P 500, o Nasdaq 100 e mais de 200 ações.
O bot muda as suas configurações depois?
Não. O bot opera exatamente as configurações que passaram no teste. Configurações novas exigem um novo scan.
Compare o M Alpha Core
Lado a lado com outras ferramentas de robôs, com fontes para cada afirmação sobre elas.
Corretoras no M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
- Teste fora da amostra
- Como fazer o backtest de uma estratégia de trading
- Robô de trading de ouro
- Glossário
Todos os números vêm de backtests com dados de mercado passados. Nenhum resultado é promessa de lucro futuro. Operar, principalmente com alavancagem, envolve alto risco. M Alpha Core é uma ferramenta de software, não uma recomendação de investimento.