
Inicio / Guías / Backtest con datos no vistos
Un backtest con datos que la búsqueda nunca vio
Casi cualquier estrategia parece excelente con los datos con los que se ajustó. La verdadera pregunta es cómo le va con datos que nunca ha visto. Eso es lo que M Alpha Core muestra en cada informe.
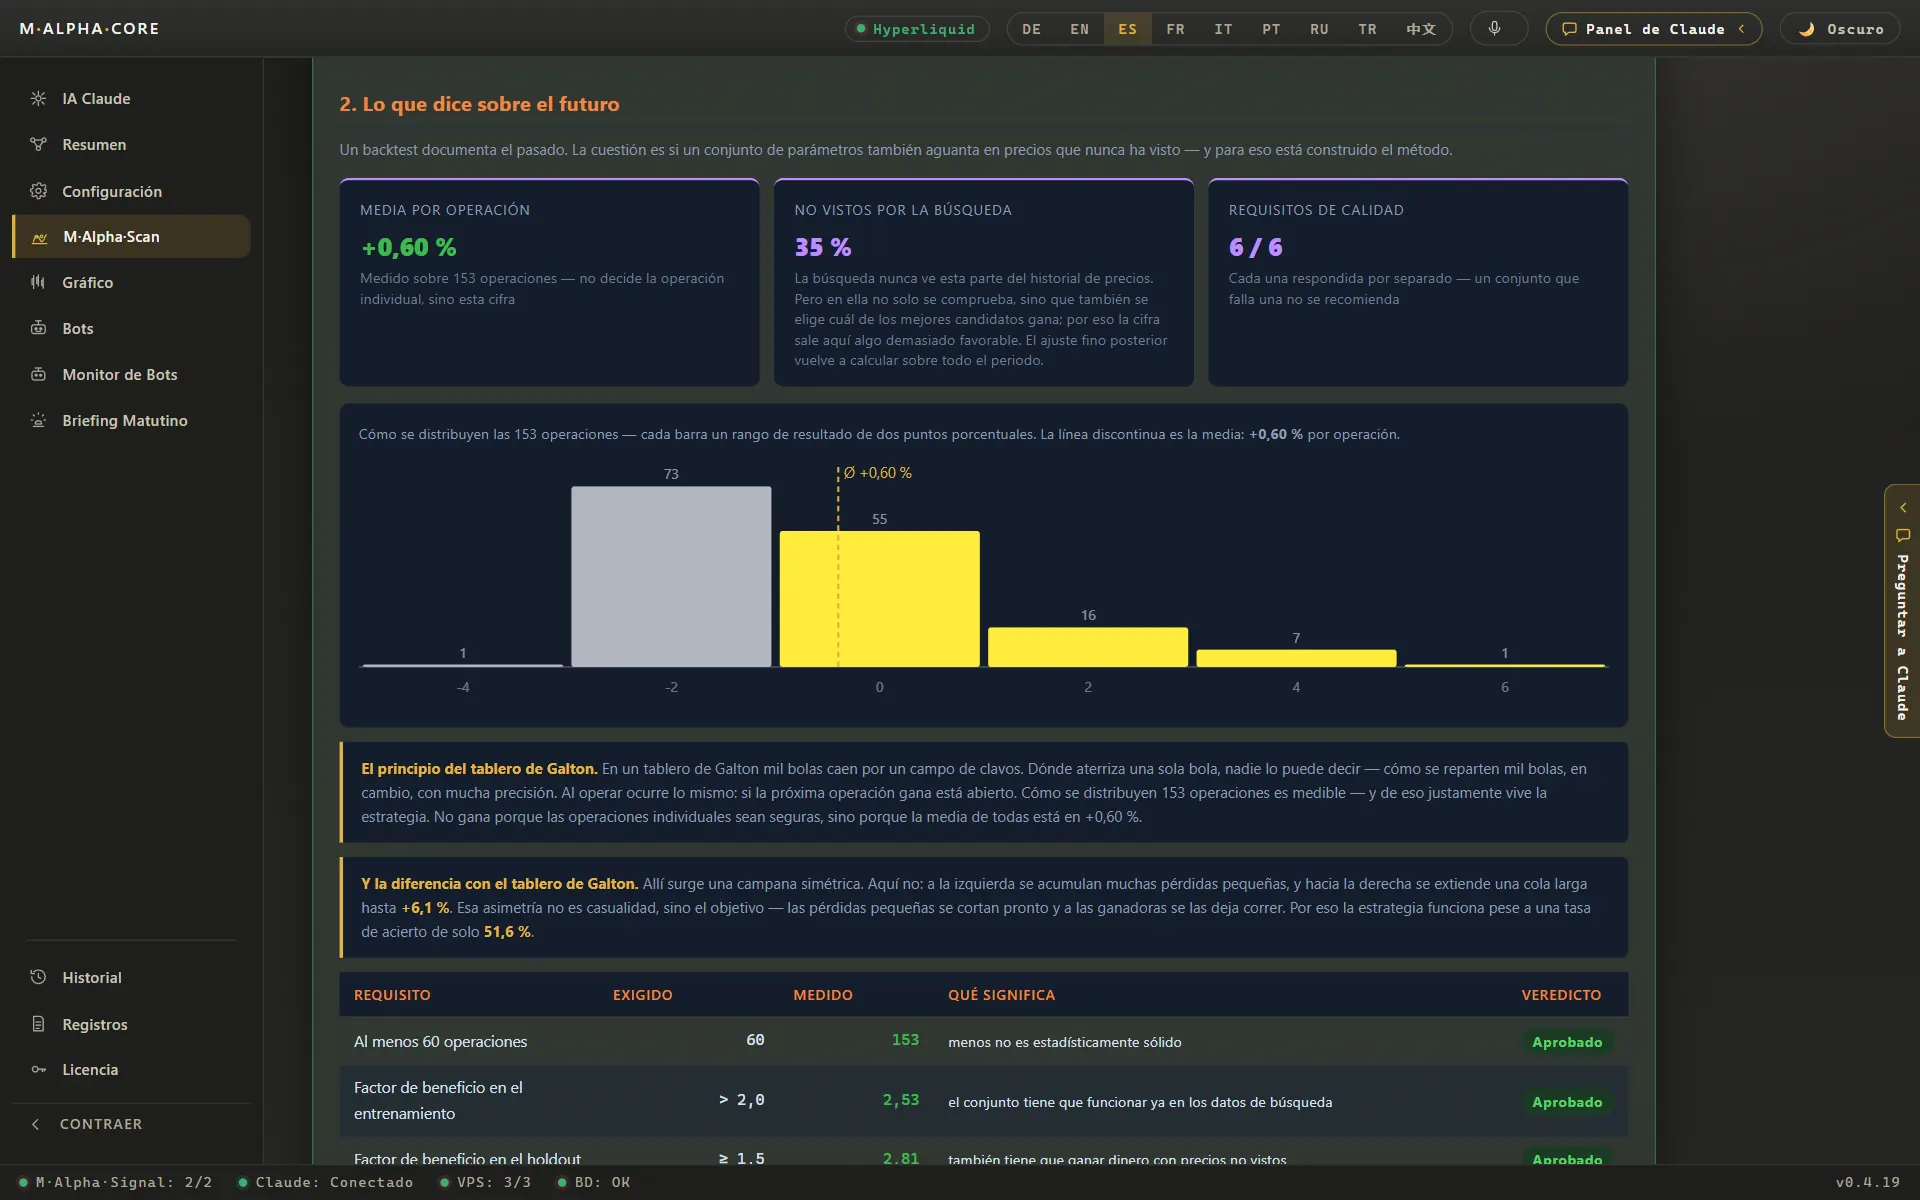
Ejemplo: oro, gráfico de 1 hora
| Búsqueda en el primer | 65 % de los datos |
| Prueba en el último | 35 %, nunca visto por la búsqueda |
| Operaciones en el periodo de prueba | 153 |
| Profit factor en datos de búsqueda | 2.53 |
| Profit factor en datos no vistos | 2.81 |
| Nvidia: profit factor búsqueda / no visto | 2.19 / 4.90 |
| Nasdaq 100: profit factor en datos no vistos | 2.17 |
| Ejemplo de ETH: peor movimiento en contra de una operación | 15.64 % |
| Ejemplo de ETH: límite de apalancamiento | 6,39x |
Si el profit factor en datos no vistos cae muy por debajo del de la parte de búsqueda, lo más probable es que los ajustes se adaptaran al ruido. Si aguanta, los ajustes encontraron algo que también funcionó fuera de los datos con los que se eligieron.
Por qué mienten los backtests normales
Un backtest aplica un conjunto de reglas a precios pasados y muestra lo que habría ocurrido. Suena objetivo, y para un conjunto de reglas fijo lo es. El problema empieza cuando buscas. En cuanto pruebas muchos ajustes y te quedas con el mejor, el mejor es en parte el que más suerte tuvo. Con miles de ajustes, algunos parecerán perfectos a posteriori por pura casualidad, incluso con precios aleatorios.
Esto se llama sobreajuste (overfitting). Los ajustes describen el ruido del pasado en lugar de un patrón que se repite. Una estrategia sobreajustada muestra una curva preciosa en pantalla y luego falla en cuanto entra dinero real. Cuantos más ajustes prueba una búsqueda, mayor es este riesgo. Una herramienta que prueba miles de ajustes, como M Alpha Core, tiene que comprobar su propio resultado con datos nuevos. Si no, la búsqueda es una máquina de producir curvas bonitas e inútiles.
La división 65/35
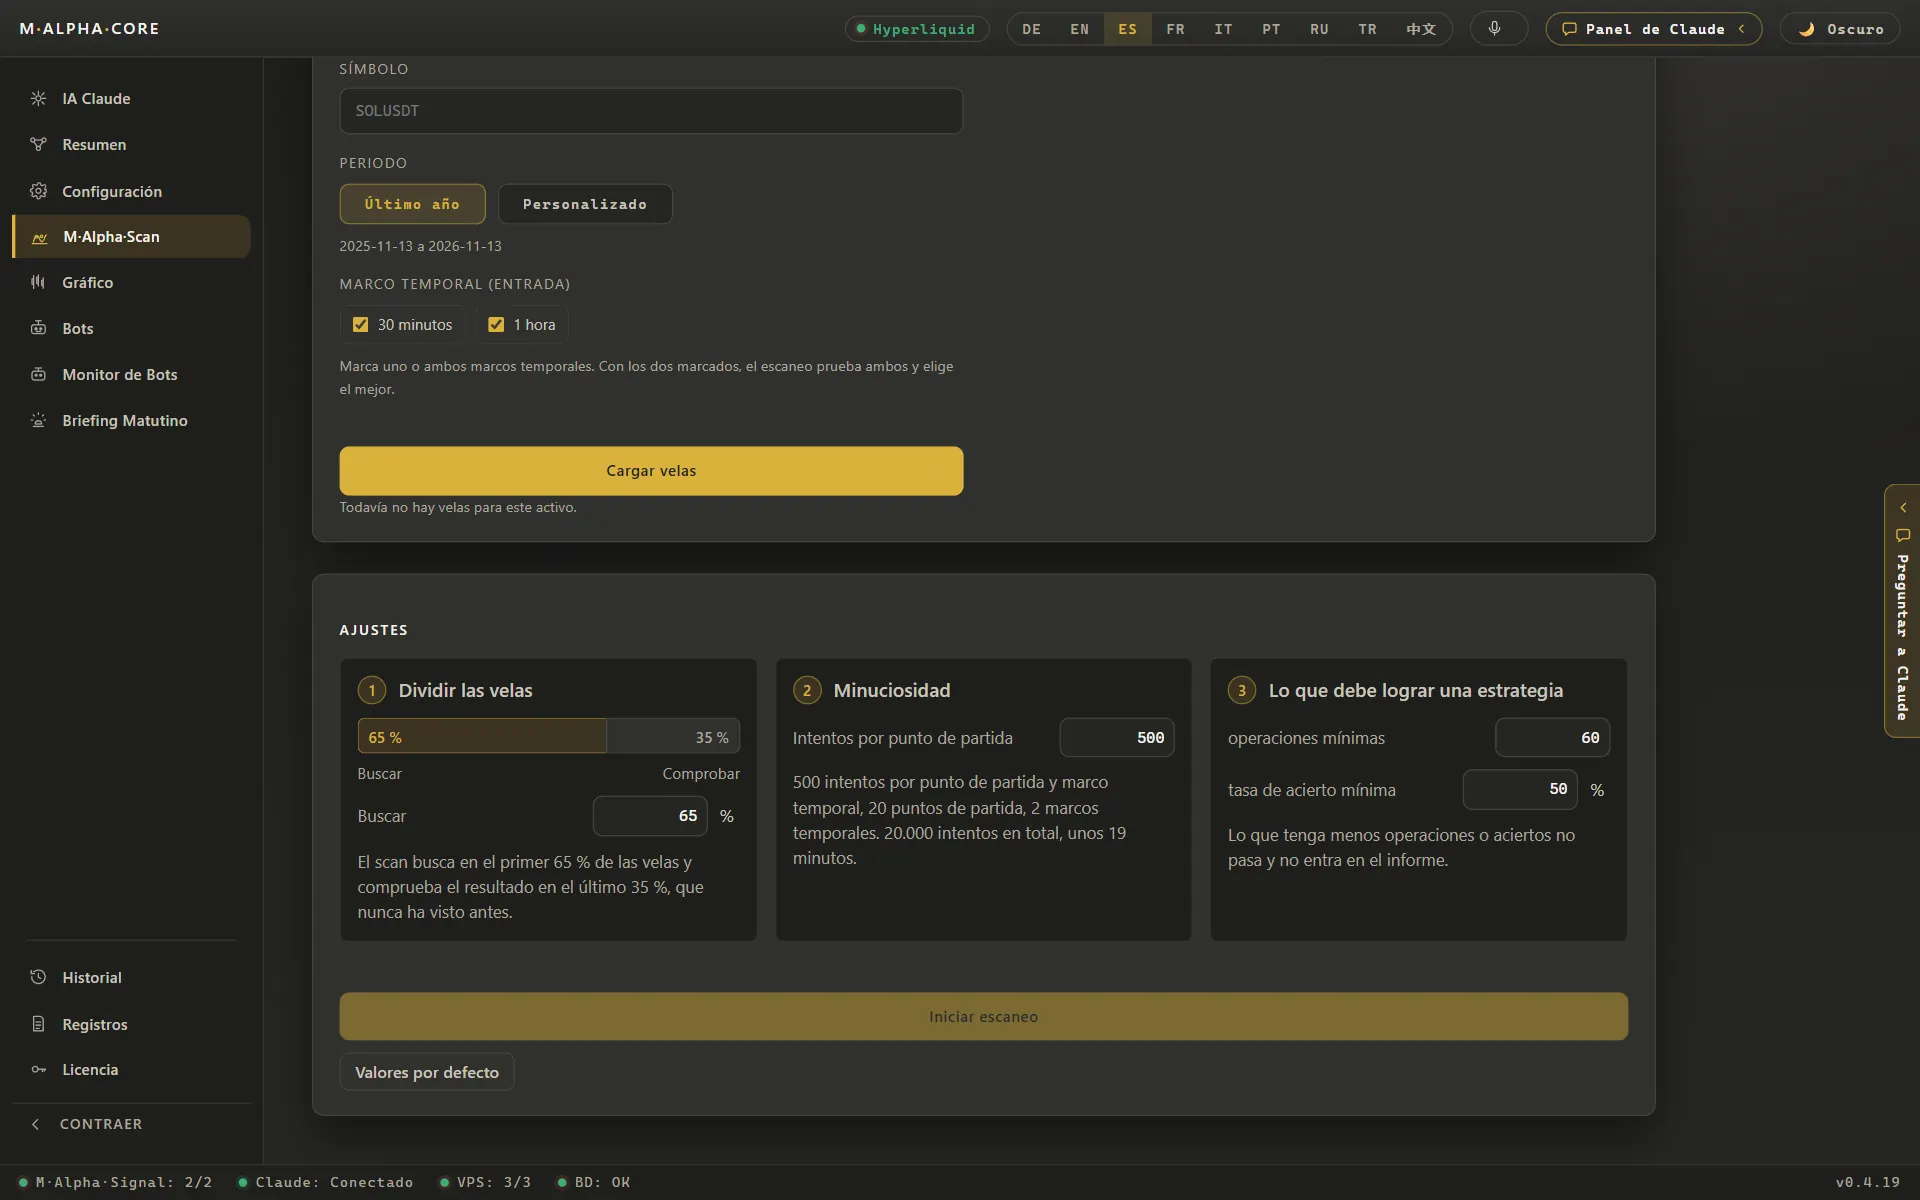
M Alpha Core divide cada periodo de prueba en dos partes. El primer 65 % es la parte de búsqueda. Aquí el escaneo prueba miles de ajustes y elige los mejores. El último 35 % es la parte no vista. La búsqueda nunca la mira. Una vez fijados los ajustes, se ejecutan en esta parte sin un solo cambio, y el informe muestra el resultado junto al de la búsqueda.
La división sigue el orden temporal. La parte no vista siempre va después de la parte de búsqueda, igual que el futuro va después del pasado. Mezclar el orden, por ejemplo probando con meses al azar, dejaría que información del futuro se filtrara en la búsqueda y haría que el resultado pareciera mejor de lo que es.
Cómo leer las dos cifras
La cifra clave es el profit factor: dólares ganados por cada dólar perdido. Por encima de 1, una estrategia ganó dinero en ese periodo; por debajo de 1, perdió. Compara la parte de búsqueda con la parte no vista.
- La parte no vista aguanta o sube. En el ejemplo del oro, el profit factor pasó de 2,53 a 2,81. Los ajustes no dependían de los meses concretos en los que se encontraron. Esto es lo que quieres ver.
- La parte no vista, mucho más alta. Nvidia pasó de 2,19 a 4,90. Es un aprobado, pero no un motivo de alegría. La parte no vista es más corta y tiene menos operaciones, así que unas pocas operaciones con suerte pesan más.
- La parte no vista cae mucho. Si un profit factor de 2,5 baja a 1,1 en la parte no vista, lo más probable es que la búsqueda se adaptara al ruido. No operes esos ajustes, por bien que se vea la primera parte.
- Demasiado pocas operaciones. Un profit factor obtenido de un puñado de operaciones dice poco. El ejemplo del oro tuvo 153 operaciones en el año, Nvidia 89, el Nasdaq 100 101 y el ejemplo de ETH 116.
El riesgo en cifras claras
Un buen profit factor puede seguir ocultando una operación peligrosa. Por eso el informe muestra hasta dónde llegó a moverse el precio en tu contra dentro de una sola operación. En una estrategia de ETH fue un 15,64 %. Con apalancamiento, un movimiento de ese tamaño en tu contra puede acabar con el margen de la posición. A partir del peor movimiento, el informe calcula el apalancamiento máximo que la operación habría resistido: 6,39x en ese ejemplo de ETH, 18,2x en el oro y 9,03x en Nvidia.
Ese límite no es una recomendación para llegar hasta el final. El siguiente mal movimiento puede ser mayor. Es una frontera firme que te indica dónde ya habría fallado el propio backtest. Puedes comprobar esta relación para cualquier movimiento con la calculadora de apalancamiento y liquidación.
Cada operación, también las perdedoras
Una cifra puede ocultar mucho. Por eso el informe también muestra en el gráfico cada operación de la prueba, las ganadoras y las perdedoras. Ves dónde entró y salió la estrategia, cuánto duraron las operaciones y cómo fueron las malas fases. Si la parte no vista solo ganó dinero en una semana disparatada, lo ves enseguida.
De la prueba al bot, paso a paso
- Instala la app. M Alpha Core funciona en Windows 10 y 11, en macOS 11 o posterior (Apple Silicon e Intel) y en Android 10 o posterior. Descárgala en la página de descarga. Una licencia Standard cubre un ordenador y un móvil; Pro cubre tres dispositivos en cualquier combinación.
- Escanea tu mercado. Escribe el símbolo de una moneda, del oro o de una acción en la pantalla de escaneo. Elige una temporalidad y un rango de fechas y luego inicia el escaneo. Se ejecuta en nuestro servidor de escaneo, así que puedes cerrar la app o dejar el móvil mientras trabaja.
- Lee el informe. Fíjate en el número de operaciones, el profit factor en la parte de búsqueda y en la parte no vista, el resultado con y sin apalancamiento, el peor movimiento en contra de una sola operación y el apalancamiento que ese movimiento habría permitido. Abre el gráfico y revisa cada operación, también las perdedoras.
- Alquila un servidor pequeño e inicia tu bot. La app te guía para alquilar un servidor pequeño por unos 12 $ al mes y lo configura por ti. Al principio tu bot funciona como prueba en seco: solo anota lo que haría y envía cada paso a tu Telegram.
- Conecta tu exchange con una clave solo para operar. Crea una clave API en uno de los diez exchanges admitidos. Crea una clave API que pueda operar pero no retirar fondos. La clave se guarda en la bóveda protegida de tu dispositivo y en tu propio servidor. Nuestro servidor de escaneo nunca la ve.
- Pasa a real cuando estés listo. Un bot de práctica sigue siendo de práctica: para dinero real configuras el bot otra vez sin marcar la prueba en seco. A partir de ahí opera en tu propia cuenta, y puedes ponerlo en long, short, invertir o detenerlo con un toque en la app o en el panel de control de tu navegador.
Después el bot funciona exactamente con los ajustes que superaron la prueba con datos no vistos. Entre medias no se reajusta nada. Si más adelante quieres ajustes nuevos, haces un escaneo nuevo con una división nueva.
A mano, con script propio o con M Alpha Core
Puedes hacer una prueba fuera de muestra a mano o con tu propio código. La cuestión es cuánto trabajo supone y si de verdad la haces cada vez.
| Lo que importa | A mano | Script propio | M Alpha Core |
|---|---|---|---|
| Probar muchos ajustes | Lento, unos pocos ajustes por tarde | Posible, si escribes y mantienes el código | Miles de ajustes por escaneo en nuestro servidor de escaneo |
| Prueba con datos no vistos | Casi nunca se hace | Solo si construyes la división tú mismo | En cada informe: búsqueda en el 65 %, prueba en el último 35 % |
| Riesgo del apalancamiento en cifras | A ojo | Solo si lo calculas | Peor movimiento dentro de una operación y el apalancamiento que lo habría resistido |
| Operar las 24 horas | Solo mientras miras la pantalla | Necesita tu propio servidor y supervisión | Tu bot en tu propio servidor, revisado cada minuto por un vigilante |
| Hace falta programar | No | Sí | No, avanzas tocando en la app |
| Quién guarda la clave del exchange | Tú | Tú | Tú, en la bóveda de tu dispositivo y en tu propio servidor |
| Coste | Tu tiempo | Tu tiempo más un servidor | Desde 49 $ al mes más un servidor pequeño por unos 12 $ al mes |
Límites de cualquier backtest
- Una división, un año. Una sola división 65/35 es una comprobación sólida, pero sigue siendo un único periodo. Los mercados cambian, y el año que viene puede ser muy distinto.
- Usar dos veces la parte no vista. Si haces muchos escaneos y te quedas con el que tiene el mejor resultado en datos no vistos, la parte no vista pasa poco a poco a formar parte de la búsqueda. Elige primero tu mercado y tu temporalidad y no vayas a la caza de un resultado con suerte.
- Costes. Las comisiones, el slippage y la financiación reducen cada resultado. Una ventaja pequeña puede desaparecer en cuanto se pagan los costes.
- Eventos extremos. Un desplome mayor que cualquiera del periodo de prueba no queda cubierto por la prueba.
Las guías sobre pruebas fuera de muestra y sobre cómo hacer el backtest de una estrategia de trading profundizan en estos puntos.
Preguntas frecuentes
¿Qué es una prueba fuera de muestra (out of sample)?
Significa probar una estrategia con datos que no se usaron para encontrarla. M Alpha Core usa para ello el último 35 % del periodo de prueba.
¿Por qué 65 % y 35 %?
La búsqueda necesita datos suficientes para encontrar ajustes, y la parte no vista necesita operaciones suficientes para decir algo. Una división 65/35 en orden cronológico mantiene ambas partes con sentido.
¿Un buen resultado con datos no vistos es una garantía?
No. Es una señal mucho más sólida que un backtest normal, pero los mercados cambian y los resultados pasados no son ninguna promesa.
¿Qué es el sobreajuste (overfitting)?
Ajustes que encajan con el ruido de los precios pasados en lugar de con un patrón que se repite. Quedan muy bien en el backtest y fallan después.
¿Y si el resultado no visto es mucho peor?
Entonces lo más probable es que los ajustes se adaptaran al ruido. No operes con ellos, por bien que se vea la parte de búsqueda.
¿Por qué el profit factor no visto puede ser mayor que el de la búsqueda?
La parte no vista es más corta, así que unas pocas operaciones con suerte pesan más. Toma un valor más alto como un aprobado, no como un pronóstico.
¿Cuántas operaciones necesita una prueba?
Cuantas más, mejor. Nuestros ejemplos van de 89 operaciones en Nvidia a 153 en oro en un año.
¿Es lo mismo que una prueba walk forward?
Es un único paso walk forward: buscar en el pasado y probar en el periodo siguiente. Una prueba walk forward completa lo repite en muchas ventanas.
¿Qué mercados puedo probar?
Cripto, oro, plata, platino, cobre, petróleo, gas natural, el S&P 500, el Nasdaq 100 y más de 200 acciones.
¿El bot cambia sus ajustes más adelante?
No. El bot opera exactamente con los ajustes que superaron la prueba. Para ajustes nuevos hace falta un escaneo nuevo.
Compara M Alpha Core
Lado a lado con otras herramientas de bots, con fuentes para cada afirmación sobre ellas.
Exchanges en M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Páginas relacionadas
- Pruebas fuera de muestra (out of sample)
- Cómo hacer el backtest de una estrategia de trading
- Bot de trading de oro
- Glosario
Todas las cifras proceden de backtests con datos de mercado pasados. Ningún resultado es una promesa de ganancias futuras. Operar, sobre todo con apalancamiento, conlleva un riesgo alto. M Alpha Core es una herramienta de software, no asesoramiento de inversión.