
Home / Guide / Test out of sample
Il test out of sample per le strategie di trading
Il test out of sample è la difesa più semplice contro una strategia che funziona solo col senno di poi. Questa guida spiega l'overfitting, come funziona una divisione pulita, cosa aggiunge l'analisi walk forward e come leggere il risultato.
Il problema: l'overfitting
Immagina di lanciare una moneta cento volte e poi di cercare una regola che avrebbe previsto i lanci. Con abbastanza regole tra cui scegliere, ne troverai una che sembra geniale. Sui cento lanci successivi non varrà nulla, perché non c'era niente da trovare. Ha solo memorizzato il passato.
Le strategie di trading hanno lo stesso problema. I prezzi contengono schemi che si ripetono e molto rumore che non si ripete. Una ricerca su molte impostazioni si adatterà volentieri al rumore. Il risultato si chiama strategia in overfitting: un backtest perfetto e risultati live scadenti. Più impostazioni prova una ricerca, e più parametri ha una strategia, più l'overfitting diventa facile.
Non puoi vedere l'overfitting guardando il backtest che l'ha prodotto. La curva sembra uguale sia che la strategia abbia trovato uno schema reale sia che abbia trovato solo rumore. Ti servono dati che la ricerca non ha usato.
In sample e out of sample
I dati in sample sono la parte usata per sviluppare o regolare la strategia. I dati out of sample sono la parte tenuta da parte e usata una sola volta, per la verifica finale. Le regole vengono fissate prima di questa verifica e dopo non si cambia nulla.
L'idea è semplice: la parte out of sample fa la parte del futuro. La ricerca non poteva vederla, quindi uno schema che funziona anche lì ha meno probabilità di essere puro caso. Non è una prova. È un segnale molto migliore di qualsiasi risultato in sample.
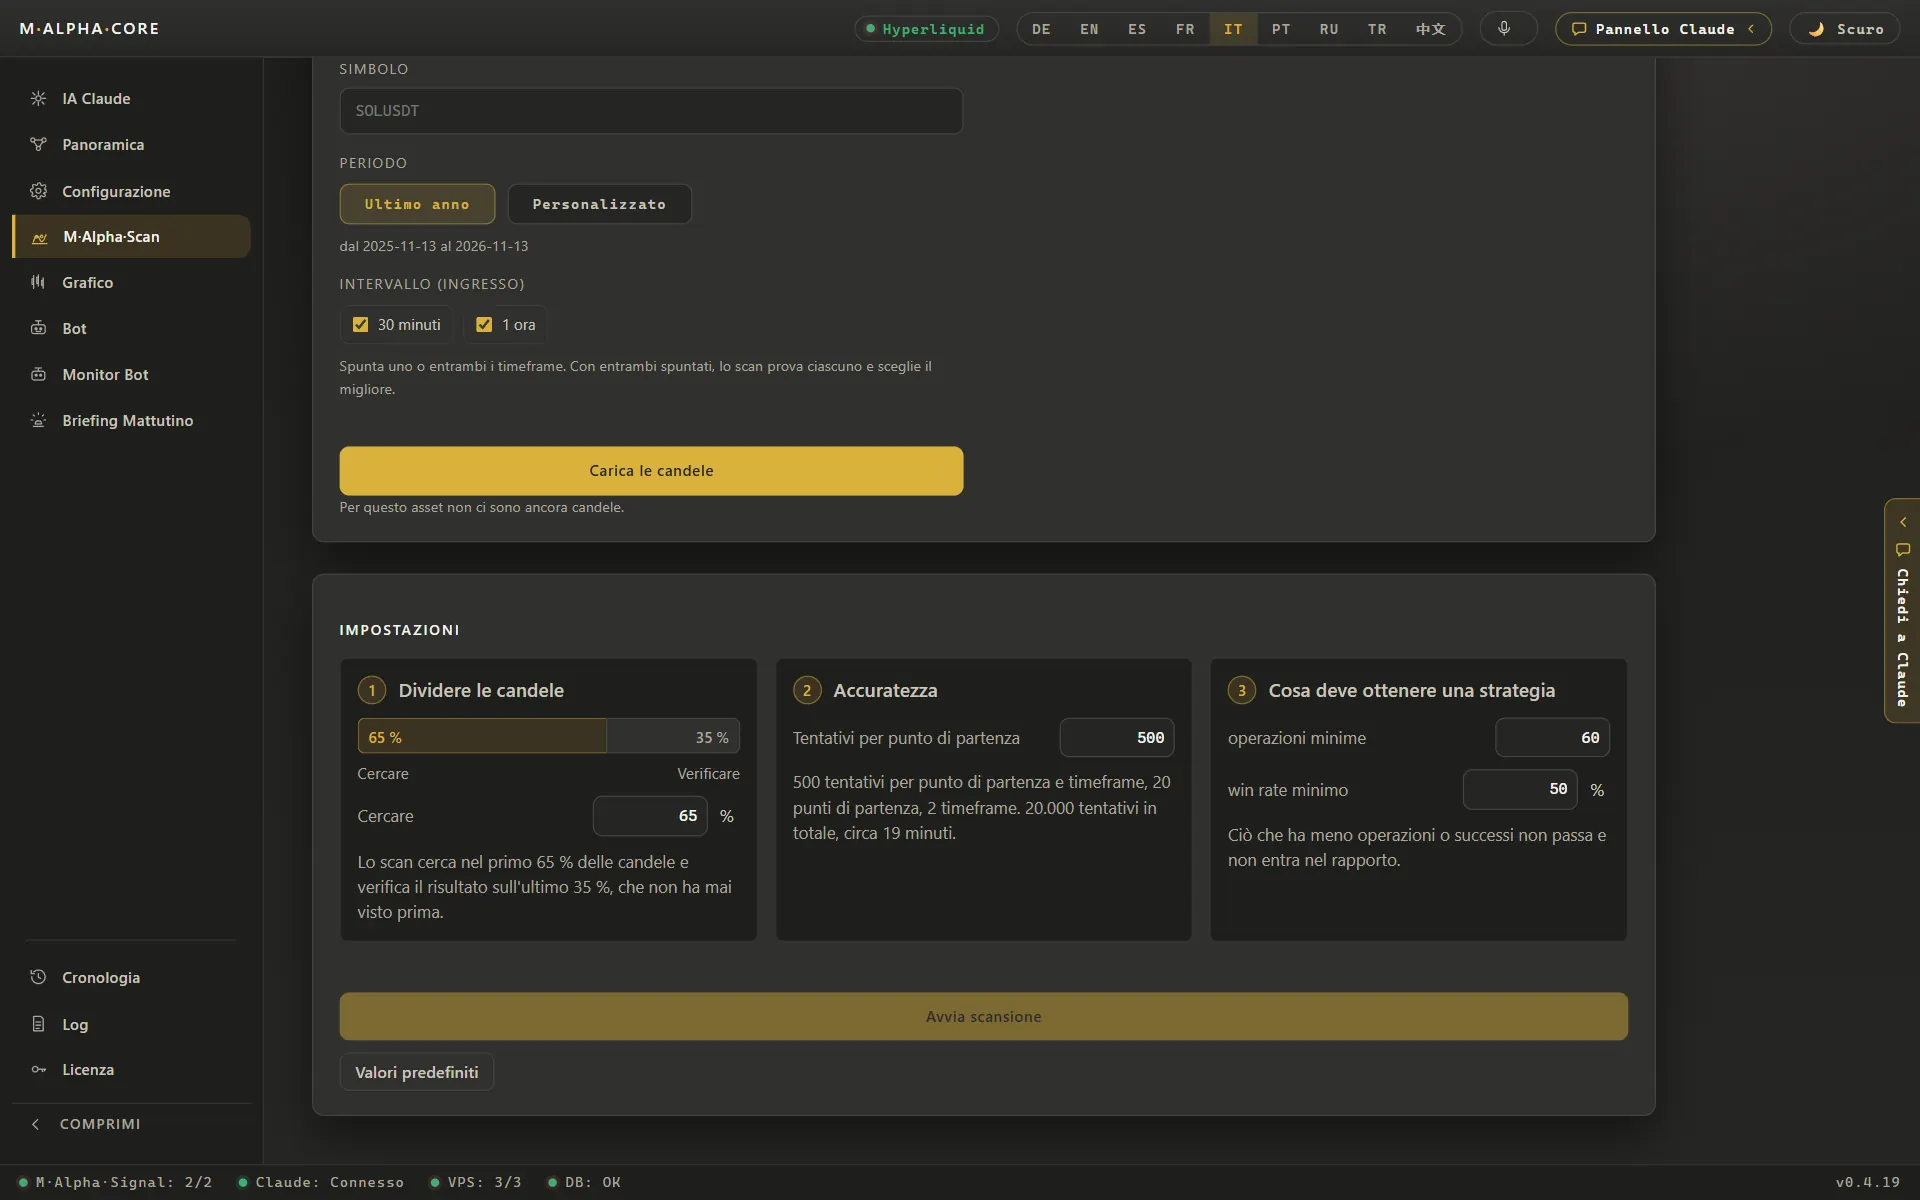
Come M Alpha Core divide i dati: 65/35
Ogni scan in M Alpha Core usa circa un anno di dati sul timeframe scelto. Il primo 65 % è in sample. Lì lo scan prova migliaia di impostazioni della strategia integrata e sceglie la migliore. L'ultimo 35 % è out of sample. Le impostazioni scelte vengono eseguite su di esso una volta, senza modifiche. Il report mostra i due risultati uno accanto all'altro, così puoi confrontarli a colpo d'occhio.
Perché queste quote? La ricerca ha bisogno di abbastanza dati per trovare impostazioni che coprano diverse fasi di mercato. La verifica ha bisogno di abbastanza trade per dire qualcosa. Con 65/35 su un anno, la verifica copre comunque circa quattro mesi. Nel nostro esempio dell'oro l'anno conteneva 153 trade, quindi la parte mai vista ne aveva ancora un numero significativo.
Perché conta l'ordine cronologico
La divisione deve seguire il tempo. La parte out of sample viene dopo la parte in sample, proprio come domani viene dopo oggi. Se scegli giorni o mesi a caso per la verifica, informazioni di periodi successivi finiscono nella ricerca. Le fasi di mercato durano settimane o mesi, quindi i giorni vicini si somigliano. Una divisione casuale testa allora la strategia su giorni quasi identici a quelli su cui è stata regolata, e il risultato sembra migliore di quanto sia. È una forma di fuga di dati (data leakage).
L'analisi walk forward
L'analisi walk forward ripete più volte l'idea di in sample e out of sample. Cerchi su una finestra, testi sul periodo subito successivo, poi sposti in avanti entrambe le finestre e ricominci. Alla fine unisci tutti i periodi out of sample in un unico risultato.
Il vantaggio: ottieni più dati out of sample e vedi se la strategia continua a funzionare quando il mercato cambia. Il costo: richiede molto più tempo di calcolo, e le impostazioni cambiano da una finestra all'altra, il che rende la strategia live più difficile da seguire.
La divisione 65/35 in M Alpha Core è un passo di walk forward: una finestra di ricerca e subito dopo una finestra di test. Quando più avanti avvii un nuovo scan su dati più recenti, in pratica fai il passo successivo. Confrontare nel tempo i report di questi scan ti dice se un mercato continua a comportarsi come serve alla strategia.
Come leggere un risultato out of sample
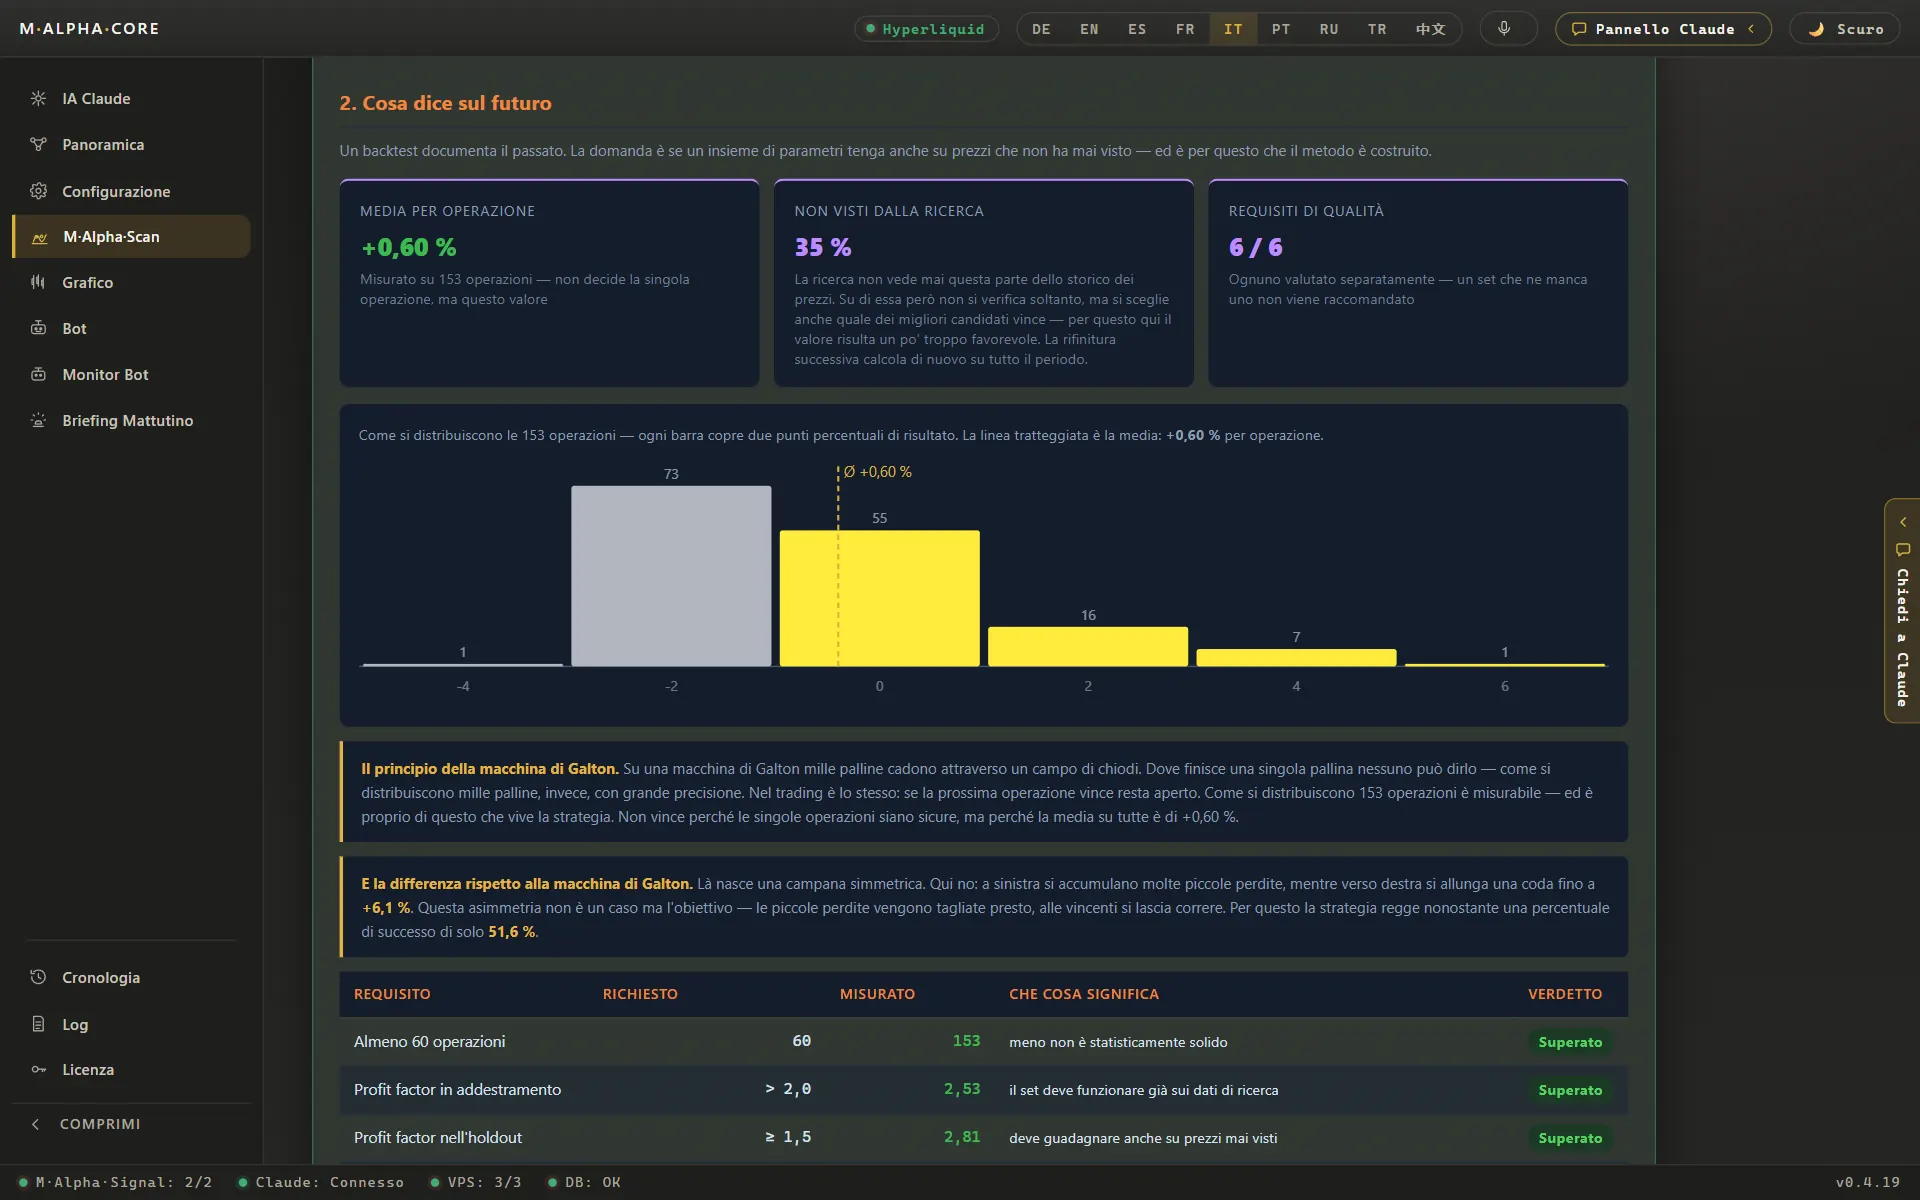
| Oro, 1 ora: profit factor in sample / out of sample | 2,53 / 2,81 |
| Nvidia: profit factor in sample / out of sample | 2,19 / 4,90 |
| Nasdaq 100: profit factor out of sample | 2,17 |
| Oro: trade nel periodo di test | 153 |
| Nvidia: trade nel periodo di test | 89 |
Valori dai nostri scan con la divisione 65/35.
- Simile o leggermente migliore out of sample, come per l'oro: le impostazioni non erano legate ai mesi esatti della ricerca. Test superato.
- Molto migliore out of sample, come per Nvidia: anche questo è superato, ma attenzione. La parte out of sample è più corta e contiene meno trade, quindi pochi trade fortunati pesano di più. Non aspettarti che il valore più alto continui.
- Chiaramente peggiore out of sample: la ricerca probabilmente si è adattata al rumore. Un calo da circa 2,5 a circa 1 è un fallimento netto, per quanto bella fosse la curva in sample.
- Sotto 1 out of sample: le impostazioni hanno perso denaro su dati che non avevano visto. Non usarle per fare trading.
Guarda anche il numero di trade in ciascuna parte. Un profit factor calcolato su una dozzina di trade può oscillare molto per caso.
Gli errori che rovinano il test
- Sbirciare. Guardi il risultato out of sample, cambi un'impostazione e guardi di nuovo. Dopo qualche giro, la parte out of sample è diventata in sample.
- Pescare tra i mercati. Fai lo scan di venti mercati e tieni solo quello con il miglior risultato out of sample. Una parte è fortuna. Scegli prima il tuo mercato.
- Una verifica troppo corta. Poche settimane di dati out of sample contengono spesso troppi pochi trade.
- Look ahead nelle regole. Se una regola usa dati dal futuro, nemmeno una divisione perfetta può salvare il test.
- Nessun costo. Commissioni, slippage e funding vanno inclusi in entrambe le parti.
Out of sample e leva
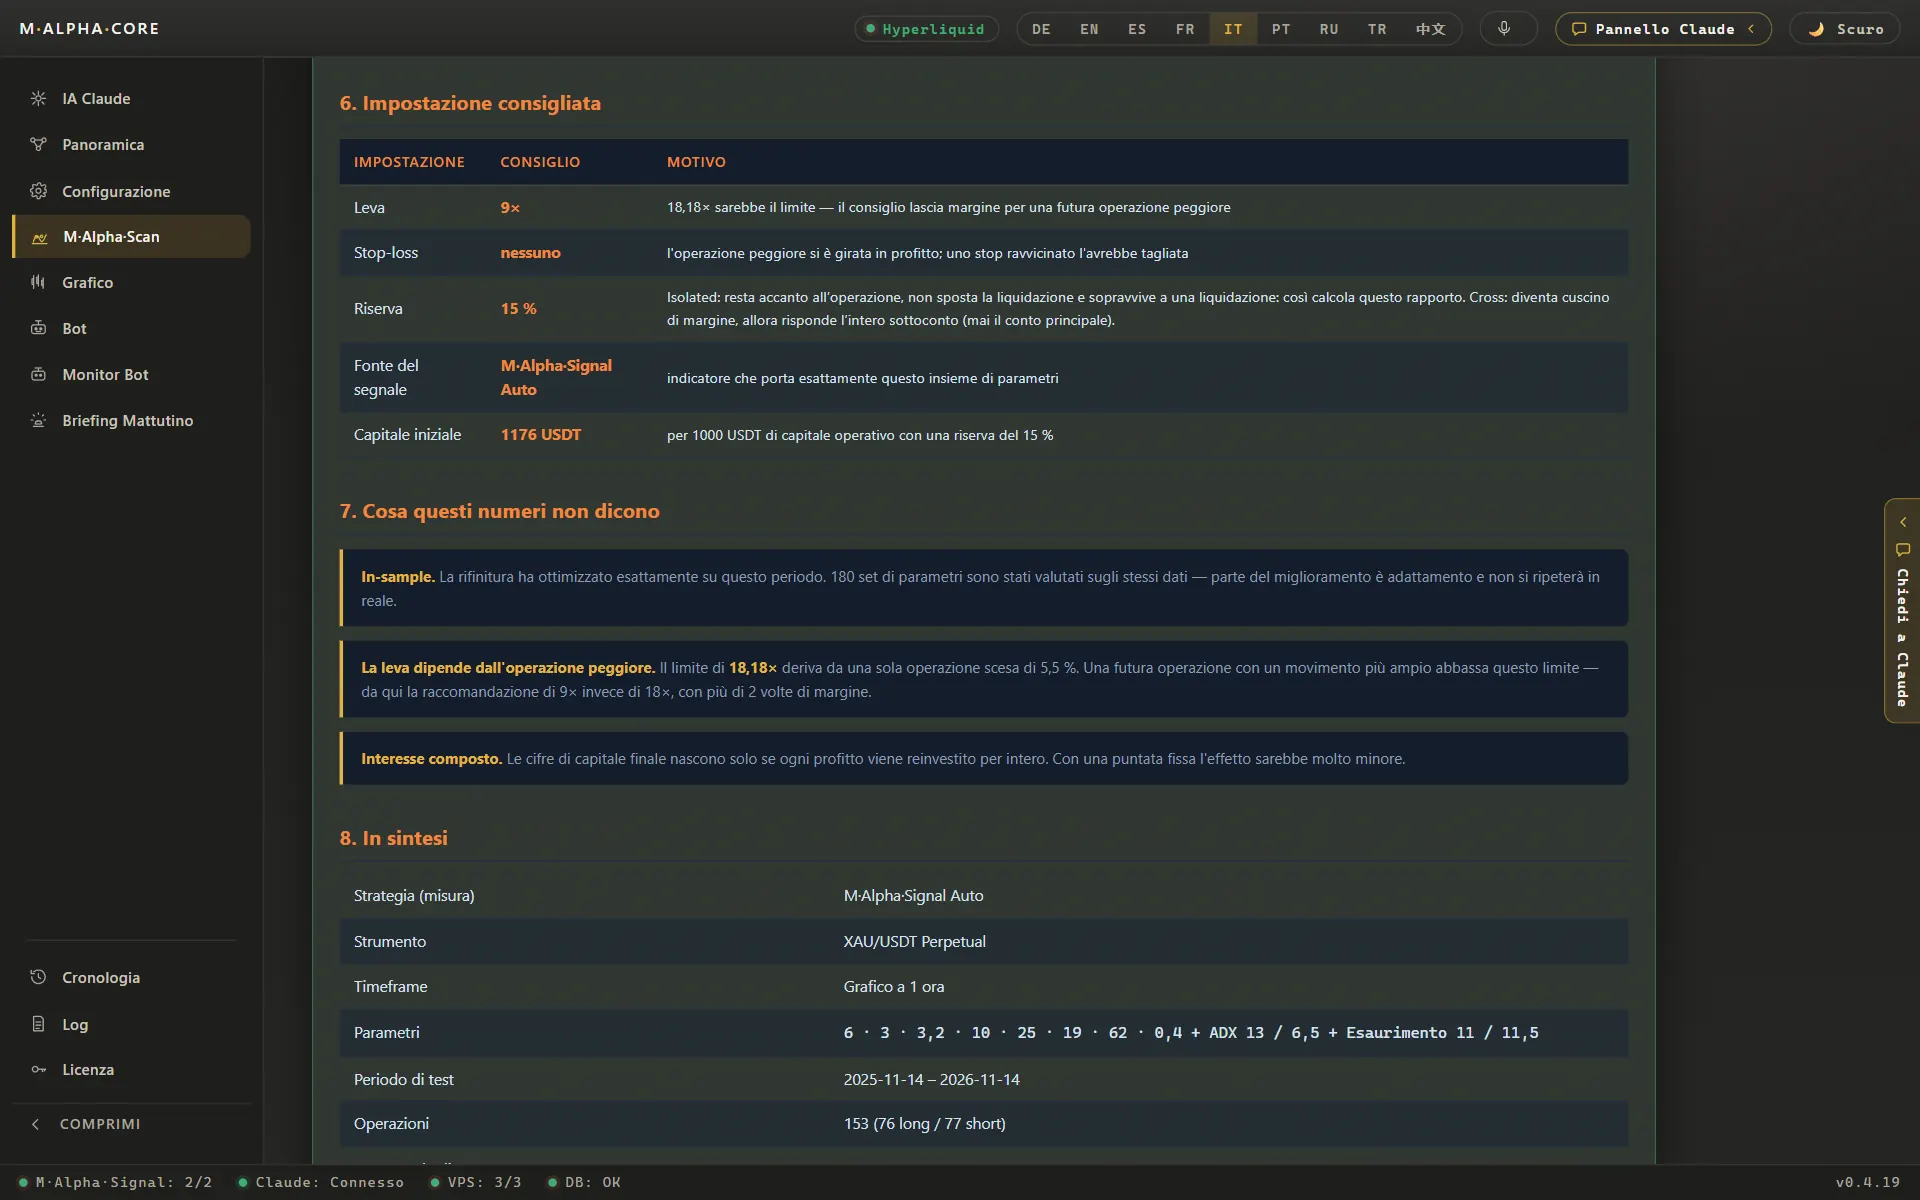
Superare il test su dati mai visti dice che le regole hanno trovato qualcosa di reale. Non dice quanta leva possono reggere. Per questo guarda il peggior movimento contro un singolo trade. In un esempio su ETH il peggior movimento era del 15,64 %, quindi qualsiasi leva sopra 6,39x avrebbe liquidato quel trade. Per l'oro il limite era 18,2x e per Nvidia 9,03x. M Alpha Core mostra questo limite in ogni report, e il calcolatore di leva e liquidazione ti permette di verificare tu stesso la relazione.
Dopo il test: simulazione e live
Un test out of sample superato è l'inizio, non la fine. La verifica successiva è una simulazione (dry run) sui prezzi live: il bot registra cosa farebbe senza inviare ordini. Poi una piccola puntata live. M Alpha Core segue esattamente questo ordine e, ogni domenica, confronta quello che il bot avrebbe guadagnato da solo con quello che è successo davvero sul tuo conto. Leggi la guida su come testare un bot di trading crypto per la sequenza completa.
Domande frequenti
Che cos'è un test out of sample?
Testare una strategia su dati che non sono stati usati per svilupparla o regolarla. Le regole vengono fissate prima del test e non cambiate dopo.
Cosa sono i dati in sample?
La parte dei dati usata per sviluppare o regolare una strategia. M Alpha Core usa il primo 65 % dell'anno.
Che cos'è l'overfitting nel trading?
Una strategia che si adatta al rumore dei prezzi passati invece che a uno schema che si ripete. Sembra ottima nel backtest e poi fallisce.
Che cos'è l'analisi walk forward?
Ripetere la ricerca e il test su finestre temporali che si spostano e unire tutti i periodi di test in un unico risultato.
La divisione 65/35 è un test walk forward?
È un passo di walk forward: una finestra di ricerca e una finestra di test subito dopo.
Perché non dividere i dati a caso?
I giorni vicini si somigliano, quindi una divisione casuale lascia filtrare informazioni dal periodo di test nella ricerca.
E se il risultato out of sample è migliore?
È superato, ma il periodo più corto contiene meno trade. Non aspettarti che il valore più alto continui.
Posso guardare il risultato out of sample e fare aggiustamenti?
Non senza rovinarlo. Appena lo usi per regolare, diventa dati in sample.
Superare il test out of sample garantisce un profitto?
No. È un segnale forte, ma i mercati cambiano e nessun backtest è una promessa.
Quanti dati out of sample servono?
Abbastanza da contenere un numero significativo di trade. Con un anno e una quota del 35 %, la verifica copre circa quattro mesi.
Confronta M Alpha Core
Fianco a fianco con altri strumenti per bot, con le fonti per ogni affermazione su di loro.
Exchange in M Alpha Core: Binance · Bybit · Bitget · OKX · MEXC · Gate · BingX · KuCoin · Crypto.com · Hyperliquid
Pagine correlate
- Backtest su dati mai visti
- Come fare il backtest di una strategia di trading
- Guida al bot di trading crypto
- Glossario
Tutti i numeri provengono da backtest su dati di mercato passati. Nessun risultato è una promessa di profitti futuri. Il trading, soprattutto con la leva, comporta un rischio elevato. M Alpha Core è uno strumento software, non una consulenza sugli investimenti.