
M Alpha Core 如何寻找并检验策略设置
最后更新:
M Alpha Core 只有一个内置策略。扫描为你的市场找出这个策略的最佳设置,报告中的每个数字都来自同一流程。本页说明数据从哪里来、测试如何划分、计入了哪些成本、任何回测的局限在哪里,并展示五次真实扫描及其数据区间。
市场数据
扫描服务器自行加载币安(Binance)永续合约市场的K线,默认取最近 365 天。黄金、原油、指数和股票通过币安为它们提供的永续合约来扫描。扫描、报告和图表使用的是同一批K线。
65% 用于搜索,35% 用于检验
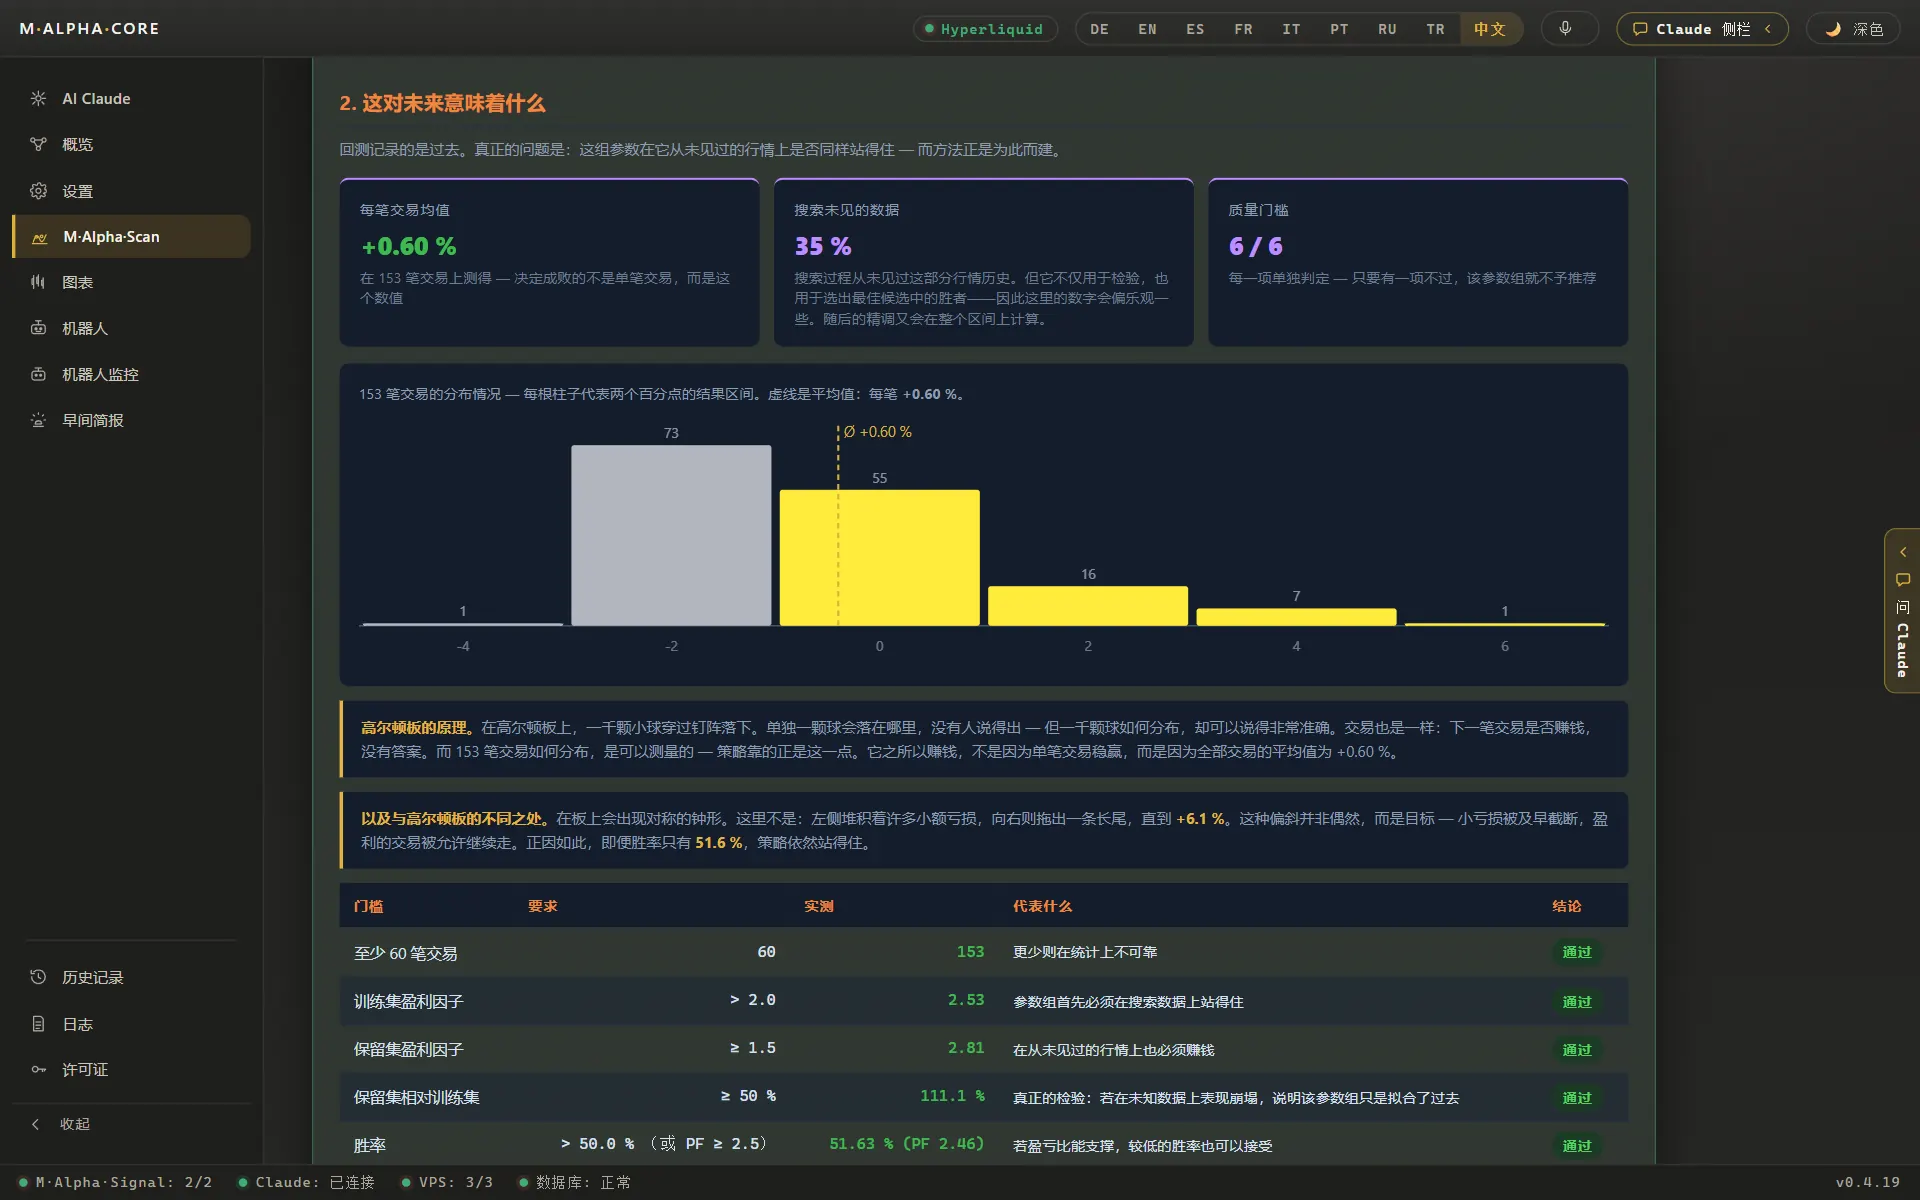
扫描会在时间段的前 65% 上尝试内置策略的成千上万种参数。搜索期间,后 35% 的数据始终封存。之后才把最佳结果放到这段从未见过的数据上运行。如果一个结果在搜索部分有效、在未见部分失效,它很可能只是拟合了噪声。
盈利因子
盈利因子等于所有盈利交易之和除以所有亏损交易之和。盈利因子为 2,表示每亏 $1就赚 $2。低于 1 说明策略亏钱。扫描会分别显示搜索部分和未见部分的盈利因子。
回测中的成本
每笔交易在开仓时支付 0.05% 手续费,平仓时再支付 0.05%。订单按信号后下一根K线的开盘价成交。资金费率和滑点没有计入,因此实际结果可能更低。
根据最差交易推算杠杆上限
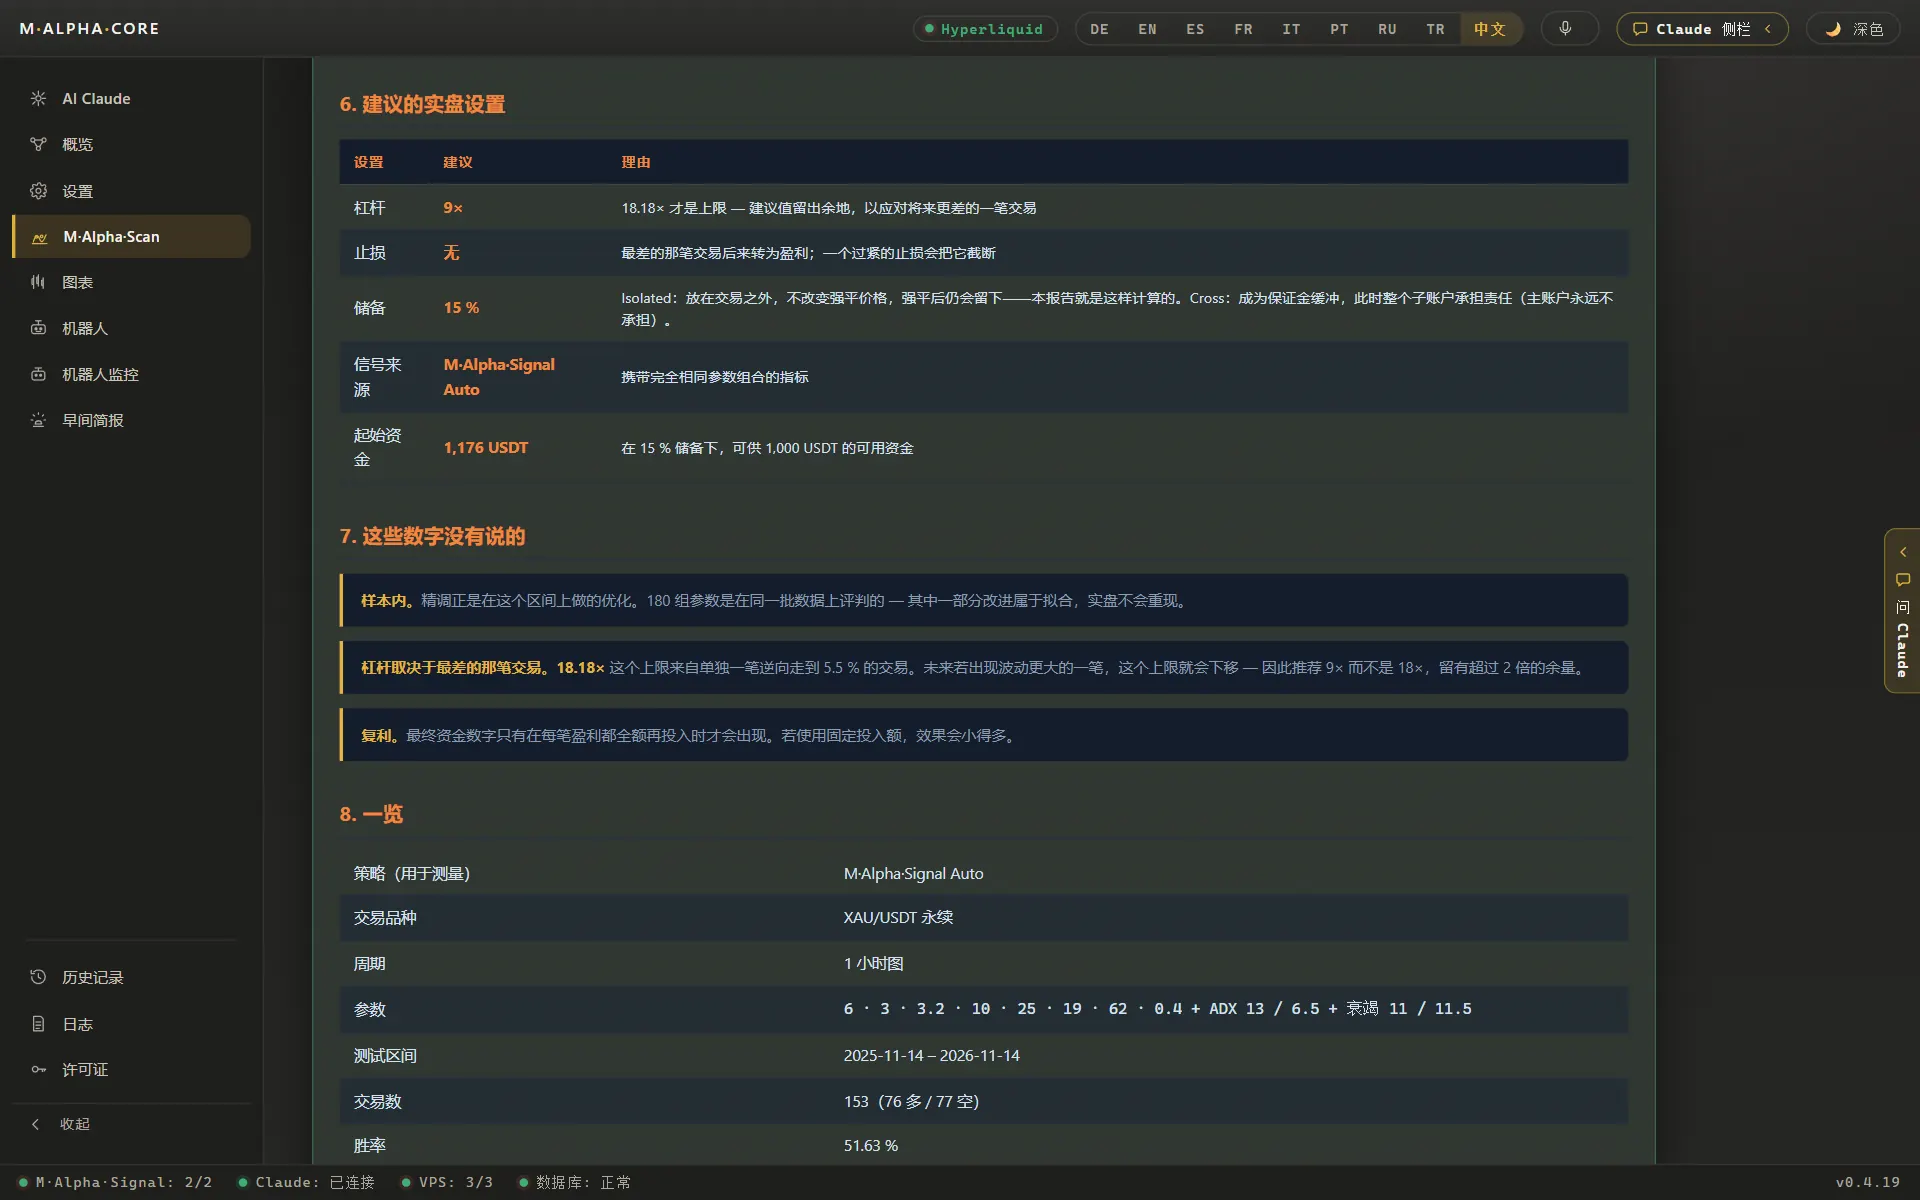
对每一笔交易,报告都会测量在平仓前价格朝持仓反方向走了多远。杠杆上限等于 100 除以这些波动中最大的百分比数值,按报告中的全部交易测量。建议杠杆是这个上限的一半,向下取整。带杠杆的结果按复利计算并计入强平:如果反向波动乘以杠杆达到 100%,这笔交易就会亏掉全部本金。
五次真实扫描及其依据
每个方框按实际运行情况展示一次扫描:合约、图表周期、实际使用的数据区间、扫描日期和各项数字。如果 Binance 上线某个合约还不到一年,扫描会使用现有的全部历史,因此区间可能短于一年。
黄金(XAUUSDT),1 小时图表
| 合约 | XAUUSDT, Binance 永续合约 |
|---|---|
| 图表 | 1 小时 |
| 使用的数据 | 2025年12月11日 至 2026年11月12日(336 天) |
| 扫描日期 | 2026年11月12日 |
| 应用版本 | 0.4.19 |
| 交易数:搜索 / 未见 | 95 / 58 |
| 盈利因子,搜索的 65% | 2.53 |
| 盈利因子,未见的 35% | 2.81 |
| 盈利因子,报告中全部交易 | 2.46 |
| $1,000 不加杠杆 | $2,446 |
| $1,000 使用 3x 杠杆 | $11,993 |
| $1,000 使用 5x 杠杆 | $46,664 |
| $1,000 使用建议的 9x 杠杆 | $387,217 |
| 单笔交易最差反向波动 | 5.49% |
| 杠杆上限 | 100 / 5.49 = 18.2x |
| 建议杠杆 | 9x |
| 来源 | 扫描服务器的结果文件和应用内报告 |
S&P 500(SPYUSDT),30 分钟图表
| 合约 | SPYUSDT, Binance 永续合约 |
|---|---|
| 图表 | 30 分钟 |
| 使用的数据 | 2026年4月6日 至 2026年11月12日(220 天) |
| 扫描日期 | 2026年11月12日 |
| 应用版本 | 0.4.19 |
| 交易数:搜索 / 未见 | 63 / 27 |
| 报告中的交易 | 91 |
| 盈利因子,搜索的 65% | 2.05 |
| 盈利因子,未见的 35% | 2.56 |
| 盈利因子,报告中全部交易 | 2.13 |
| $1,000 不加杠杆 | $1,227 |
| $1,000 使用 3x 杠杆 | $1,804 |
| $1,000 使用 5x 杠杆 | $2,577 |
| $1,000 使用建议的 24x 杠杆 | $23,934 |
| 单笔交易最差反向波动 | 2.0% |
| 杠杆上限 | 49.52x |
| 建议杠杆 | 24x |
| 来源 | 扫描服务器的结果文件和应用内报告 |
Nvidia(NVDAUSDT),30 分钟图表
| 合约 | NVDAUSDT, Binance 永续合约 |
|---|---|
| 图表 | 30 分钟 |
| 使用的数据 | 2026年3月26日 至 2026年11月12日(231 天) |
| 扫描日期 | 2026年11月12日 |
| 应用版本 | 0.4.19 |
| 交易数:搜索 / 未见 | 66 / 23 |
| 盈利因子,搜索的 65% | 2.19 |
| 盈利因子,未见的 35% | 4.90 |
| 盈利因子,报告中全部交易 | 2.44 |
| $1,000 不加杠杆 | $2,250 |
| $1,000 使用建议的 4x 杠杆 | $14,137 |
| $1,000 使用 5x 杠杆 | $21,521 |
| 单笔交易最差反向波动 | 11.1% |
| 杠杆上限 | 9.03x |
| 建议杠杆 | 4x |
| 来源 | 扫描服务器的结果文件和应用内报告 |
Nasdaq 100(QQQUSDT),30 分钟图表
| 合约 | QQQUSDT, Binance 永续合约 |
|---|---|
| 图表 | 30 分钟 |
| 使用的数据 | 2026年4月6日 至 2026年11月12日(220 天) |
| 扫描日期 | 2026年11月12日 |
| 交易数:搜索 / 未见 | 63 / 38 |
| 盈利因子,搜索的 65% | 2.34 |
| 盈利因子,未见的 35% | 2.17 |
| $1,000 不加杠杆 | $1,548 |
| $1,000 使用 5x 杠杆 | $6,929 |
| 来源 | 扫描服务器的结果文件和我们从应用内报告记下的数字 |
Ethereum(ETHUSDT),30 分钟图表
| 合约 | ETHUSDT, Binance 永续合约 |
|---|---|
| 图表 | 30 分钟 |
| 使用的数据 | 2025年11月6日 至 2026年11月6日(365 天) |
| 应用版本 | 0.4.19 |
| 报告中的交易 | 116 |
| 盈利因子,报告中全部交易 | 2.62 |
| $1,000 不加杠杆 | $5,568 |
| $1,000 使用建议的 3x 杠杆 | $78,106 |
| 单笔交易最差反向波动 | 15.64% |
| 第二差的反向波动 | 10.11% |
| 杠杆上限 | 100 / 15.64 = 6.39x |
| 建议杠杆 | 3x |
| 来源 | 应用内的报告和图表 |
为什么有两种盈利因子?扫描把搜索部分和未见部分分开显示。随后报告用选定的设置在整个区间重新计算,并给出全部交易的一个盈利因子。杠杆上限始终用同一个公式:100 除以单笔交易最差的反向波动。黄金为 100 / 5.49 = 18.2 倍,减半并向下取整为 9 倍。Ethereum 为 100 / 15.64 = 6.39 倍,减半并向下取整为 3 倍。美元金额从 $1,000 起按复利计算。
术语表: 盈利因子, 样本外, 杠杆, 强平, 资金费率, 回撤
任何回测的局限
回测展示的是参数在历史数据上本会有怎样的表现,而不是将来会有怎样的表现。市场会变化,即使在未见数据上站得住的参数,以后也可能失效。复利结果在纸面上增长很快,对单笔糟糕的交易也非常敏感。所以报告会列出每一笔交易,包括亏损的交易;也正因如此,我们建议先用模拟运行模式或小额资金开始。
你可以在演示和截图中看到整个流程: 试用演示 · 截图 · Backtest on unseen data
所有数据均来自基于历史市场数据的回测。任何结果都不代表对未来收益的承诺。交易,尤其是杠杆交易,风险很高。M Alpha Core 是一款软件工具,不构成投资建议。